


マネージドアプリケーションレイヤーDDoS保護サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed Application Layer DDoS Protection Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185938
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
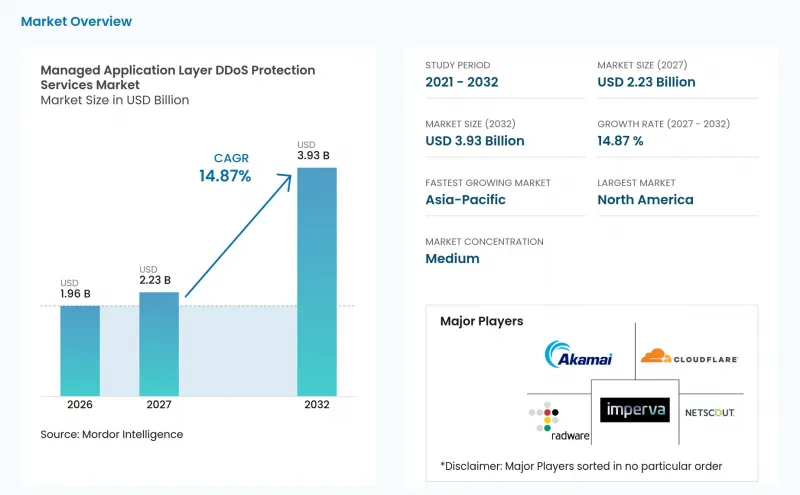
Mordor Intelligenceによると、マネージド・アプリケーション層DDoS防御サービスの市場規模は、2026年の19億6,000万米ドル、2027年の22億3,000万米ドルから、2032年までに39億3,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は14.87%となる見込みです。
世界のマネージド・アプリケーション層DDoS防御サービス市場の動向と洞察
レイヤー7攻撃の頻度と複雑化の進行
マネージド・アプリケーション層DDoS防御サービス市場は、Web層やAPI層を標的とする攻撃の増加に対応しています。Radware社の報告によると、2026年第1四半期のWeb DDoS攻撃は前年同期比で187.1%増加しました。また、Web DDoSインシデントの93%が1秒あたり10万リクエスト未満にとどまっていることが判明しており、このパターンは単純な閾値制御を回避しつつ、可用性を低下させる可能性があります。Akamaiの報告によると、同社が報告した2年間でアプリケーション層DDoSの活動は104%増加したほか、同社の調査では、アプリケーションやAPIに対する組織化された攻撃キャンペーンについても言及されています。Cloudflareは2026年上半期に29兆6,400億件のHTTP DDoSリクエストを緩和し、大規模な攻撃量に対しては手動による介入の有用性が限られていることを裏付けました。こうした状況から、障害が発生してからサービスが起動する方式ではなく、継続的な監視と迅速な緩和を提供する契約が支持されています。
AIを活用した行動検知と自動緩和
自動検知は、マネージド・アプリケーション層DDoS防御サービス市場において、中核的なサービス要件となりつつあります。NETSCOUTは2026年7月、Arbor Cloudの処理能力を33 Tbpsに拡張し、アナリストの介入なしにDDoS攻撃の最大80%に対する緩和を自動化するよう設計されたAI支援機能を導入したと発表しました。このアプローチは、アプリケーションへの攻撃が、運用チームがトラフィックの急増を評価し、ポリシーを変更できる速度よりも速く展開する場合に重要となります。行動モデルは、特に共有クラウド環境において、固定ルールでは見逃されがちなリクエストパターンの変化を特定することができます。また、自動化により、インシデント発生時にセキュリティチームが講じる必要のある緊急措置の回数も削減されます。信頼性の高い検知および緩和性能を実証できないプロバイダーは、企業による調達審査がより厳格になる可能性が高いでしょう。
マルチクラウドおよびマルチベンダー環境における統合の複雑さ
購入者が複数のクラウドプラットフォームをまたがって運用している場合、マネージド・アプリケーション層DDoS防御サービス市場の導入は依然として困難です。各クラウドプロバイダーは、ルーティング、ポリシー、ロギング、およびセキュリティ制御モデルが異なります。したがって、マネージド層は、可視性のギャップを生じさせたり、プロバイダーの変更を強いたりすることなく、複数の既存環境に適合する必要があります。欧州委員会のNIS2実施規則は、マネージドサービスプロバイダー、クラウドコンピューティングサービスプロバイダー、およびコンテンツ配信ネットワーク(CDN)プロバイダーに対して、技術的および調査手法的な要件を定めています。これらの要件により、規制対象の購入者にとって、一貫した制御と文書化された責任の明確化がより重要になっています。特に、統一されたセキュリティ運用機能を有していない組織においては、統合作業が導入の遅延を招く可能性があります。
セグメント分析
2026年、マネージドWAFおよびAPI保護は、マネージドアプリケーション層DDoS保護サービスの収益の35.32%を占めました。このサービスは、Webアプリケーションファイアウォールの管理、DDoS緩和、ボット制御、およびAPIモニタリングを、マネージド運用モデルに統合します。この組み合わせは、個別のセキュリティポリシーやプロバイダーの数を減らしたい企業に適しています。このサービスのマネージド・アプリケーション層DDoS防御サービス市場規模は、パブリックWebサイトとビジネスAPIを同一の運用プロセスを通じて保護する必要性によって支えられています。アカマイ社の報告によると、API攻撃は多くの組織にとって主要な攻撃対象となりつつあり、これはWebとAPIの統合的な制御の必要性を裏付けています。
インシデント対応および緊急保護市場は、2032年までCAGR15.86%で拡大すると予測されています。このサービスは、マネージド・アプリケーション層DDoS保護サービス市場において、インシデント発生時に対応の専門知識と緩和能力への確実なアクセスを必要とする顧客を対象としています。Cloudflareの報告によると、2026年上半期に緩和されたネットワーク層攻撃の90.6%は、10分未満で終了しました。攻撃時間が短いことから、エスカレーションの遅れや従来のサービスレベル管理プロセスは、その有用性を失いつつあります。また、緊急対応サービスは、常時稼働型のプログラムをまだ導入していない組織にとっての入り口となる可能性もあります。
2026年には、クラウドベースの導入が収益の68.12%を占め、2032年までCAGR15.47%で拡大すると予測されています。この導入モデルにより、顧客は同等の容量を自ら構築・運用することなく、共有のスクルービングインフラストラクチャを利用できるようになります。Radware社は30 Tbpsのグローバルネットワークについて説明しており、NETSCOUT社は2026年7月時点でArbor Cloudの容量が33 Tbpsに達したと報告しています。これらのネットワークベンチマークは、マネージド・アプリケーション層DDoS防御サービス市場において、クラウドによる提供がなぜ重要であるかを示しています。このモデルにより、プロバイダーは大量のトラフィックを吸収し、緩和ロジックを一元的に更新することが可能になります。
ハイブリッド展開は、規制対象の組織や、遅延に敏感なトラフィックを扱う大企業にとって依然として重要です。こうした購入者は、マネージド・アプリケーション層DDoS防御サービス市場において、攻撃トラフィックがローカルの限界を超えた際にクラウド容量を利用しつつ、主要システムの近くにインライン検知機能を維持する可能性があります。「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」は、2025年1月よりEUの金融機関に適用されており、ICTリスク管理、インシデント報告、およびサードパーティのICTリスク管理を義務付けています。この枠組みにより、オンプレミスおよびクラウドの両方の制御にわたるレジリエンス対策の文書化が必要性がさらに高まっています。エアギャップが施された政府機関、防衛機関、および重要インフラ環境では、オンプレミス展開が引き続き行われています。ただし、トラフィックを外部のスクラビングネットワーク経由で送信できない場合、その役割は相対的に制限されます。
地域別分析
2026年、北米はマネージド・アプリケーション層DDoS保護サービスの収益の28.52%を占めました。同地域では、金融サービス、クラウドプロバイダー、連邦政府のデジタルシステム、Eコマース企業、および通信ネットワークから大きな需要があります。Cloudflareの報告によると、2026年上半期において、緩和されたHTTP DDoSリクエストのシェアで、米国政府部門は29位から9位に順位を上げたとのことです。成熟したマネージドセキュリティの調達体制とチャネル関係が、マネージドアプリケーション層DDoS防御サービス市場における同地域の継続的なリーダーシップを支えています。
欧州は、コンプライアンス要件に支えられ、マネージド・アプリケーション層DDoS保護サービス市場において確固たる地位を築いています。DORAは2025年1月よりEU加盟国全体で適用されており、正式なICTリスク管理および重要なサードパーティプロバイダーに対する監督を義務付けています。また、NIS2の実施規則も、マネージドサービスプロバイダー、クラウドコンピューティングプロバイダー、およびコンテンツ配信ネットワークに関連する要件を定めています。これらの規則は、非公式なオンデマンド型の取り決めではなく、文書化されたセキュリティ責任を推奨しています。データ主権や暗号化トラフィックの検査は、マネージド・アプリケーション層DDoS防御サービス市場における国境を越えた展開を複雑にする可能性があり、そのため、現地のサービス容量と明確な取り扱い方針が重要となります。
アジア太平洋地域は、2032年までCAGR15.81%で拡大すると予測されています。同地域のマネージド・アプリケーション層DDoS防御サービス市場の規模は、中国、インド、東南アジア、日本、韓国、オーストラリアにおけるクラウドの導入、デジタル決済システム、およびインターネット向けサービスの拡大によって支えられています。Corero社は2025年9月、ONESECURE Asia社との提携を通じてシンガポールに進出し、東南アジア全域でマネージドセキュリティサービスの提供範囲を拡大しました。Radware社とChief Telecom社は2026年5月、台湾で「Godshield Pro」サブスクリプションサービスを開始し、現地のネットワーク配信とRadware社の保護機能を組み合わせました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- レイヤー7攻撃の頻度と複雑化の進行
- クラウドへの移行とインターネット向けアプリケーションの拡大
- サイバーセキュリティ人材不足によるアウトソーシング需要
- 規制および業務上のレジリエンス要件
- AIを活用した行動検知と自動的なリスク軽減
- API、マイクロサービス、およびデジタル取引の普及拡大
- 市場抑制要因
- マルチクラウドおよびマルチベンダー環境における統合の複雑さ
- 世界のスクラビング能力の高コストとプレミアム管理サービス
- 課題ベースのリスク軽減策における誤検知とユーザー体験の悪化リスク
- データ主権、暗号化、およびトラフィック検査に関する制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 交通監視および検知
- トラフィック・スクラビングおよび緩和対策
- インシデント対応および緊急時保護
- 脅威インテリジェンスおよびレポート
- マネージドWebアプリケーションファイアウォールおよびAPI保護
- 展開モデル別
- クラウドベース
- ハイブリッド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 用途タイプ別
- ウェブサイトおよびWebアプリケーション
- APIおよびマイクロサービス
- モバイルおよびデジタル取引アプリケーション
- ゲームおよびインタラクティブプラットフォーム
- DNSおよびインターネット向けインフラ
- 産業分野別
- BFSI
- IT・通信
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 政府・防衛
- メディア、ゲーム、エンターテインメント
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Radware Ltd.
- Imperva, Inc.
- NETSCOUT SYSTEMS, INC.
- Corero Network Security plc
- Link11 GmbH
- Myra Security GmbH
- Nexusguard Limited
- StormWall Ltd.
- Haltdos Pte. Ltd.
- Gcore S.A.
- Qrator Labs LLC
- Servicepipe LLC
- DDoS-Guard Corp.
- Vercara, Inc.
- Path Network, Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- F5, Inc.
- A10 Networks, Inc.
第7章 市場機会と将来の展望



