


欧州の光ファイバー接地線(OPGW):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Europe Optical Ground Wire (OPGW) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185889
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の光地線市場規模は2026年に1億5,002万米ドルと評価され、2027年の1億5,609万米ドルから2032年までに2億3,432万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは8.46%となる見込みです。
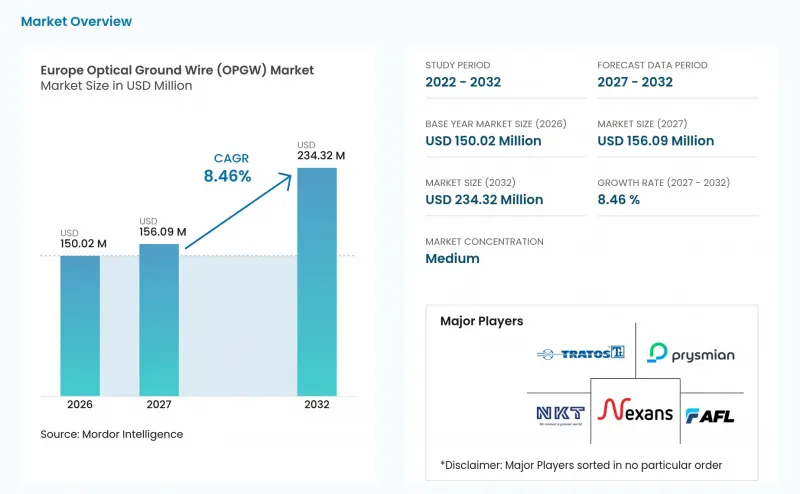
欧州の光地線(OPGW)市場の動向と洞察
再生可能エネルギーの統合と国境を越えた相互接続の需要
欧州のOPGW市場は、再生可能エネルギー発電を主要な需要拠点に接続するプロジェクトの恩恵を受けています。欧州委員会は、2025年12月の「グリッド・パッケージ」において、ボーンホルム・エネルギー・アイランド、ハーモニー・リンク、イベリア半島の国境を越えるプロジェクトなど、8つの「エネルギー・ハイウェイ」のボトルネックを特定しました。これらのプロジェクトにおける新たな架空送電回廊には、保護および通信機器が必要とされ、これが光地線(OPGW)の需要を支えています。ボーンホルム・エネルギー・アイランドのプロジェクト総額は70億ユーロで、そのうち6億4,500万ユーロは「コネクティング・欧州・ファシリティ(CEF)」からの資金です。欧州では1,700GWを超える再生可能エネルギーおよびハイブリッド発電プロジェクトが系統連系を待っており、送電網所有者にはネットワークのアップグレードを求める圧力が続いています。洋上風力発電の系統連系には内陸部の送電網強化も必要となるため、ネットワーク工事の範囲は沿岸の陸揚げ地点を超えて広がっています。
送電網の近代化と老朽化したシールドワイヤーの交換
老朽化した資産は、欧州のOPGW市場において継続的な交換作業を生み出しています。国際エネルギー機関(IEA)の報告によると、欧州の配電網の40%は築40年以上であり、2025年には年間送電網への支出が700億米ドルを超えると見込まれています。RTEは、2040年までに4万kmの高圧送電線を対象とした940億ユーロの近代化プログラムを発表しました。2025年12月、RTEは225kVのシャンパニエ-コルデアク送電線の改修工事を完了させました。これには、光ファイバー一体型ガードワイヤーの設置も含まれています。こうしたプロジェクトは、定期的な資産更新計画に組み込まれているため、新規建設に比べて交換需要の予測が立てやすくなっています。したがって、欧州のOPGW市場には、フランス、ドイツ、イタリアをはじめとする各国で既存の送電網がアップグレードされることに伴う、持続的な受注見込みが存在します。
改修コスト、専門的な設置作業、および長いプロジェクトリードタイム
欧州のOPGW市場は、電力会社が通電中の送電線を改修する際、設置上の制約に直面しています。改修工事には、専用の架線設備、認定を受けた活線作業員、そして綿密に管理された停電時間帯が必要となる場合があります。これらの要件により、特にドイツやフランスの高密度な400 kV送電網においては、ケーブル価格に加えて設置コストが増加します。国際エネルギー機関(IEA)の報告によると、過去10年間で部品価格は2倍以上に上昇しており、欧州の変圧器輸入の60%を中国が占めています。また、電力会社の調達サイクルは複数の規制期間にまたがる場合があるため、プロジェクト需要の増加が必ずしも即時の受注につながるわけではありません。こうした状況により、長期的な交換需要が堅調に推移している場合でも、収益の計上が遅れることになります。
セグメント分析
2026年には、48F構成が売上高の39.11%を占めました。この構成は、日常的な監視制御、保護、通信のニーズに対応できるため、多くの110 kV~220 kVの更新プログラムに適しています。また、既存のシールド線を取り替える電力会社も、鉄塔の耐荷重制限によりより重いケーブルの使用が困難な場合、48Fを利用することができます。24Fオプションは、単回路の農村部送電線や、帯域幅の要件が限定的な低電圧ルートなど、複雑性の低いプロジェクトに対応しています。これらの用途により、24Fは安定した役割を担っていますが、対象となるアプリケーションの範囲は48Fに比べて狭くなっています。
96Fセグメントは、2032年までの予測CAGRが11.89%と最も高くなっています。欧州の96F OPGW市場規模は、設置時により大きな容量を必要とする新しい220 kV~500 kVの回線ルートや洋上風力発電所への接続によって支えられています。ファイバー本数を増やすことで、保護、監視制御、分散型センシング、および予備容量を同時に確保することが可能になります。144F+のセグメントは、冗長通信やダークファイバーのリースが必要となる多回路回線に依然として集中しています。北欧地域やベネルクス諸国における調達動向は、初期段階でより多くのファイバーを選択することの利点をますます反映しています。これは、後のアップグレードコストの大部分を鉄塔へのアクセスや架線作業が占めるためです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギーの統合と国境を越えた連系需要
- 送電網の近代化と老朽化したシールド線の交換
- グリッドに組み込まれた通信容量の拡大
- 送電事業者による共有光ファイバー容量の賃貸
- リアルタイムのライン監視および予知保全に対する需要
- サイバーセキュリティに配慮した公益事業通信および電力網のレジリエンス向上のためのOPGWの導入
- 市場抑制要因
- 高い改修費用と専門的な設置要件
- 電力調達および送電プロジェクトのリードタイムが長い
- ファイバーの割り当てとサイバーセキュリティ・ガバナンスの複雑性
- アルミニウムおよびステンレス鋼の価格変動
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- ファイバーカウント別
- 24F
- 48F
- 96F
- 144F+
- ケーブルの設計タイプ別
- 設計A
- 設計B
- 設計C
- 設計D
- 設計E
- 設計F
- 最終用途産業別
- 電力事業
- 通信
- 鉄道
- 石油・ガス
- 地域別
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- オランダ
- ノルウェー
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.