


光ファイバー接地線(OPGW):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Optical Ground Wire (OPGW) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185887
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、光地線市場の規模は2026年に8億1,000万米ドルと評価され、2027年の8億6,000万米ドルから2032年までに13億2,000万米ドルに達すると推定されており、予測期間(2027年~2032年)におけるCAGRは8.95%となる見込みです。
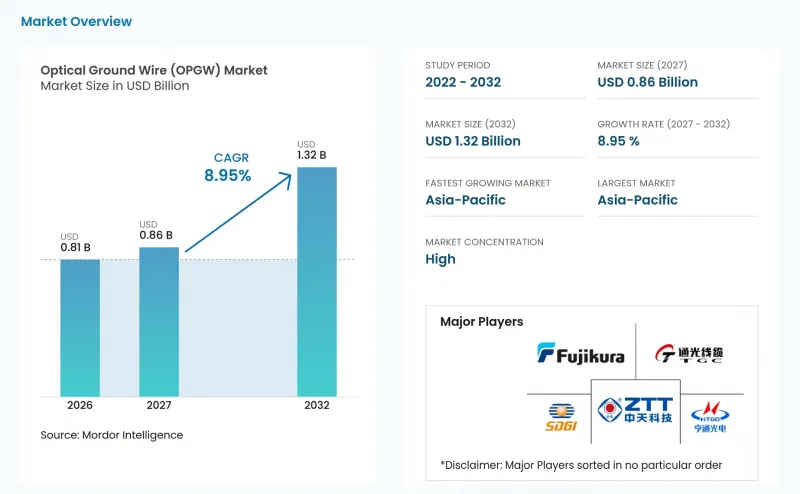
世界の光地線(OPGW)市場の動向と洞察
送電網の近代化とスマートグリッド通信
電力事業者は、新たな用地取得を必要とせずに専用光ファイバーバックボーンを構築する必要がある箇所において、老朽化したシールド線をOPGWに置き換えています。米国エネルギー省は、5年間で10万マイルの送電線をアップグレードするという目標を掲げており、2026会計年度の予算要求には、送電容量および送電網セキュリティインフラへの資金が含まれています。この投資方針により、光地線市場は、既存設備の更新プログラムと新規送電線建設の両方において重要な役割を担うことになります。ウェールズにおけるナショナル・グリッド社のブリンサー接続プロジェクトでは、アース線のOPGWへの置き換えが行われており、通信要件が送電線更新計画に組み込まれつつあることが示されています。北米の規制要件も、重要な回廊における専用の保護チャネルを推奨しています。OPGWは、その光ファイバーが高電圧送電設備を取り巻く電磁環境から保護されているため、こうした状況において有用です。
再生可能エネルギーの送電および長距離送電網の拡張
再生可能エネルギーの送電のための新しい送電鉄塔は、接地線の直接的な需要を生み出すと同時に、光ファイバーを仕様として採用する機会も提供します。インドは2025年に「グリーン・エネルギー・コリドー第3フェーズ」を承認し、2032年から2033年にかけて、州内送電線を5万1,126回路km、変電容量を229 GVAとする計画です。同国のこの計画では、2030年までに500 GWの非化石燃料発電容量目標も掲げられており、再生可能エネルギーの増設と新たな送電要件が結びつけられています。光地線市場にとって、ケーブルの仕様が、ルートが稼働した後ではなく、設計段階で確定されることは有利です。また、通電状態でのアップグレードは運用に支障をきたす可能性があるため、開発業者は長距離回廊において96Fまたは144F+の設計を選択する傾向が強くなります。これにより、光ファイバー容量は、後からの些細な追加ではなく、設計段階での早期決定事項となります。
高い改修コストと専門的な設置コスト
通電中の送電線にOPGWを設置するには、通電状態での作業に関する専門的な手法と、接地手順の慎重な管理が必要となります。この作業には、高所作業、鉄塔の金具を通す精密な通線作業、および安全手順が含まれる場合があり、人件費や動員コストを押し上げます。Consolidated Power Projects社は2026年にオーストラリアで500 kV回路上の通電状態でのOPGW張設を完了しましたが、これはこの作業に専門的な技術力が必要であることを示しています。光地線市場では、電力会社が、数少ない有資格作業員を必要とするプロジェクトを延期する場合、改修需要にばらつきが生じることがあります。この問題は、認定された活線作業チームの確保がより困難な中東・アフリカ、南米において特に重要です。その結果、需要は、デジタル送電網通信に対する根本的な必要性よりも、設置能力やプロジェクトのタイミングに密接に左右されることになります。
セグメント分析
2026年時点で、48F構成は光接地線の市場シェアの38.78%を占め、ファイバー本数において最も主流な選択肢となっています。この構成は、SCADAバックホール、保護リレー信号、管理通信といった一般的な電力会社のニーズに対応しつつ、過度に大きなケーブル寸法を必要としません。24F構成は、レガシー設備の更新プロジェクトや、帯域幅のニーズが限定的な低電圧回路において、引き続き利用されています。144F+カテゴリーは、超高電圧の州間ルートでより一般的です。これらのルートでは、事業者は資産の長期的な耐用年数を想定しており、予備のファイバーペアをモバイル通信事業者にリースする場合もあります。東南アジアやラテンアメリカでは、調達仕様が現在の公益事業通信要件に基づいているため、48Fが依然として標準的な設計となっています。これにより、要件がより厳しくなる中でも、中容量OPGWの導入ベースは大きく維持されています。
96F光地線市場の規模は、2032年までCAGR12.21%で拡大すると予測されており、これはファイバー本数別カテゴリーの中で最も高い成長率です。その需要は、分散型音響センシング、送電塔上の5Gバックホール、および新規回廊における大容量通信要件と密接に関連しています。電力会社は、プロジェクトの初期段階でより多くの光ファイバーを敷設することを好みます。これは、通電中の回線において運用期間半ばにスプライスを行うと、費用がかさみ、サービスに支障をきたす可能性があるためです。Optics11社は2025年6月、光ファイバー部分放電監視システム「OptiFinder」を発売しました。このシステムは、15cm以内の精度で故障箇所を特定することができ、専用のファイバー容量を活用する監視アプリケーションの一例を示しています。ファイバー本数を増やすことで、電力会社は内部システム用にペアを確保しつつ、将来の使用に向けた柔軟性も維持することが可能になります。その結果、既存の交換仕様と、長期的な運用期間にわたってデジタルグリッド機能をサポートすることを目的とした新規建設設計との間に、明確な区別が生まれます。
地域別分析
アジア太平洋地域は2026年に光地線市場の44.39%を占めており、2032年までCAGR9.66%で成長すると予測されています。この地域では、中国の超高圧(UHV)開発、インドの再生可能エネルギー送電プログラム、およびその他のアジア諸国における送電投資の増加が相まって成長を牽引しています。インドの「グリーン・エネルギー・コリドー」第3フェーズでは、2032年から2033年までに州内送電線を5万1,126回路km敷設することが求められており、新たな送電ルート全体に通信対応インフラが必須となります。中国の高電圧(UHV)ルートも同様の長距離用途を生み出しています。これは、各高電圧回路ごとに、ルート全域にわたる架空接地および通信インフラが必要となるためです。日本の長期的な再生可能エネルギー統合のニーズは依然として堅調ですが、コスト上昇により北海道・本州海路プロジェクトは複雑な状況となっています。また、オーストラリアにおける2026年の500 kV OPGW架設の稼働開始というマイルストーンも、同地域における高電圧送電網の改修活動に必要な設置能力を実証するものです。
北米および欧州は、設備の更新、レジリエンスの強化、および規制に基づく送電網近代化プログラムにおいて重要な役割を担っています。米国エネルギー省が掲げる10万マイルの送電網アップグレード目標は、送電設備および関連通信システムにおける複数年にわたるプロジェクトパイプラインを支えています。サザン・カリフォルニア・エジソン社の62億米ドル規模の山火事対策計画や、PG&E社が計画する570サーキットマイルに及ぶ架空送電線のアップグレードは、いずれも火災リスクの高い米国地域におけるレジリエンス投資の規模を如実に示しています。欧州では、導体交換や変電所接続プロジェクトが導入の主要なルートとなっています。ナショナル・グリッド社がブリンサーで計画しているアース線からOPGWへの交換は、その現在の事例の一つです。これらの地域では高付加価値のプロジェクトが期待されますが、許認可や環境承認の取得により、受注が確定する時期が遅れる可能性があります。
南米、中東・アフリカは、再生可能エネルギーの導入目標が送電網の容量を上回っていることから、光地線市場において新興地域となっています。ブラジルの送電網拡張やチリの長距離再生可能エネルギー輸出ルートは、当初からより多くの光ファイバー数を採用できる新規送電回線の建設を後押ししています。サウジアラビアが掲げる「2030年までにクリーンエネルギー比率50%」という目標は、スマートグリッド対応のインフラを必要とする新たな送電回廊の建設を示唆しています。モロッコにおける再生可能エネルギーの開発や、計画されている欧州との相互接続も、湾岸諸国以外にも潜在的な需要を生み出しています。実施上の主な制約は、認定を受けた活線工事作業員の確保とコストです。このため、本来であれば送電投資のパイプラインが充実している市場であっても、プロジェクトの遂行は予測しづらくなっています。新規送電線ではOPGWが好まれる傾向にありますが、現地の専門的な施工能力が拡大するまでは、既存設備の改修工事は限定的にとどまる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 送電網の近代化とスマートグリッド通信
- 再生可能エネルギーの送電および長距離送電網の拡充
- 公益事業者が所有するバックホールおよびグリッド自動化向けの光ファイバー容量の増強
- 異常気象および山火事のリスクに対する耐性強化
- AIを活用した送電網の監視と予知保全
- 接地および通信機能を兼ね備えたインフラに対する公益事業者の需要
- 市場抑制要因
- 高い改修費用および専門的な設置費用
- 送電プロジェクトにおける調達および許認可の遅延
- 電気的性能とファイバー容量の間の設計上のトレードオフ
- 地下光ファイバーおよび無線通信による競合
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- ファイバーカウント別
- 24F
- 48F
- 96F
- 144F+
- ケーブルの設計タイプ別
- 設計A
- 設計B
- 設計C
- 設計D
- 設計E
- 設計F
- 最終用途産業別
- 電力事業
- 通信
- 鉄道
- 石油・ガス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
第7章 市場機会と将来の展望


