


アイデンティティプロビジョニング:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Identity Provisioning - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185835
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
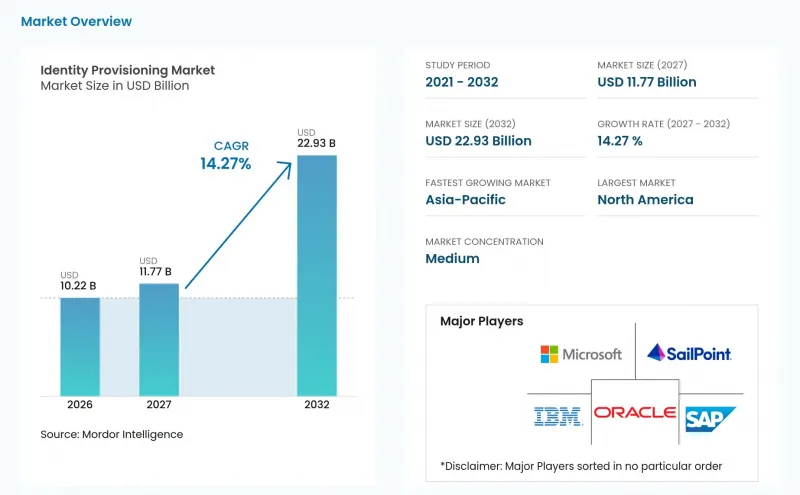
Mordor Intelligenceによると、IDプロビジョニング市場の規模は2026年に102億2,000万米ドルと評価されており、2032年までに229億3,000万米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 14.27%を記録する見込みです。
世界のIDプロビジョニング市場の動向と洞察
規制遵守と監査の自動化
規制上の義務は、IDプロビジョニング市場における短期的な需要の主要な要因となっています。DORAは2025年1月17日よりEUの金融機関に適用され、重要システムに対するアクセス制御および監査可能な記録の保持が義務付けられています。ドイツのNIS2国内法は2025年12月に施行され、アクセス制御の義務が必須および重要なセクター全体に拡大されました。DORA、NIS2、HIPAA、SOC 2、CMMC 2.0、およびPCI-DSS v4.0.1では、アクセスガバナンスに関するより強力な証拠が求められています。チケットベースのプロセスでは、これらの要件で期待される継続的な証拠を提供することはできません。そのため、従業員数500~2,000人の中堅企業は、かつては大企業で主に利用されていたフルサイクルのプロビジョニング機能を導入しつつあります。
ゼロトラストおよび最小権限のプログラム
ゼロトラスト・プログラムは、プロビジョニングのアーキテクチャだけでなく、より広範なセキュリティポリシーにも影響を及ぼしています。Omadaの報告によると、調査対象となった米国企業の95%が何らかのレベルでゼロトラストを採用しており、47%がそのプログラムを完全に統合されていると説明しています。多くのプログラムは、アクセスライフサイクルではなく、依然として認証やネットワークのセグメンテーションに重点を置いています。定期的な認証では、審査の合間に常時有効な権限が残ってしまう可能性があります。組織では、ジャストインタイムのアクセスと常時有効な権限の排除を実現するために、ガバナンスプラットフォームを活用しています。この変化により、IDプロビジョニング市場において、権限分析や最新化されたアクセス認証への需要が高まっています。
レガシーアプリケーションとディレクトリの統合における複雑さ
レガシーアプリケーションとディレクトリは、アイデンティティプロビジョニング市場において、依然として導入遅延の主な要因となっています。ERPシステム、メインフレームのディレクトリ、および古いカスタムアプリケーションには、多くの場合、専用のコネクタが必要となります。独自仕様のインターフェースやバッチファイルによるユーザー管理プロセスは、アプリケーションの変更に伴い脆弱になりかねません。SAP Identity Managementは2027年にメンテナンス終了を迎えるため、複雑なアイデンティティワークフローを持つ企業にとっては移行作業が発生することになります。ガバナンス・プラットフォームの記録とターゲットシステム内のアクセス状態が異なる場合、アクセス・ドリフトが発生する可能性があります。これにより、不要なアクセス権限が残存し、コンプライアンスリスクが拡大します。組織は、展開されたアクセスが承認されたアクセスと一致していることを実証しなければなりません。
セグメント分析
2026年、ソリューションはIDプロビジョニング市場シェアの71.46%を占めました。これには、ユーザーのプロビジョニングおよびデプロビジョニング、アクセス認証とレビュー、特権ガバナンス、パスワード管理が含まれます。これらの機能は、企業が外部のサポートサービスを追加する前に必要とする運用層を形成しています。規制対象の組織は、この層を利用して、接続されたビジネスシステム全体でアクセスを制御し、決定事項を文書化し、従業員の異動に対応しています。また、このソフトウェアは、認証サイクルや監査準備に使用される記録も作成します。ベンダー各社がレビュープロセスに利用データを組み込むにつれ、アクセス認証が特に注目されています。AIを活用した認証により、特にレビュー担当者が多数のアプリケーションや権限を評価しなければならない場合、繰り返される手動レビューに必要な労力を削減できます。SailPoint社は2026年3月、次世代のアクセス認証エンジンと職務分離機能の再構築を発表しました。このリリースは、認証の近代化が、大手プロバイダーの間で積極的な製品優先事項となっていることを示しています。
サービス市場は、2027年から2032年にかけてCAGR 14.74%で拡大すると予測されており、IDプロビジョニング市場において最も急成長している分野となります。企業がライフサイクル管理を専門プロバイダーに移管するにつれ、マネージドサービスの需要が高まっています。プロバイダーは、定義されたサービス契約の範囲内で、プラットフォームの運用、コネクタの保守、認証のスケジュール設定、およびエスカレーションへの対応を行うことができます。これにより、社内チームはポリシーの決定や優先度の高いセキュリティ業務に集中できるようになります。プロフェッショナルサービスは、新規プロジェクトやプラットフォームの移行を引き続き支援しています。この業務は、顧客が旧システムと新システムを横断して、カスタマイズされた統合やアクセスモデルの見直しを必要とする場合に重要です。ただし、プロジェクト業務は、契約に基づくマネージド運用よりも変動が大きくなります。中堅企業では、社内のガバナンスチームを維持するコストが専門業者への委託費用を上回る可能性があるため、マネージド・デリバリーを好む傾向があります。このシフトにより、プラットフォームのソフトウェア基盤と並行して継続的なサービス収益が確保される一方で、顧客はアクセスポリシー、承認モデル、および適切なシステムアクセスを決定するビジネス上の意思決定に対する責任を維持することができます。
2026年時点で、アイデンティティ・プロビジョニング市場のシェアのうち、クラウドが68.48%を占めました。また、2032年までCAGR14.36%で拡大すると予測されています。Identity-as-a-Service(IaaS)プラットフォームは、リージョン内データ保存、プライベートテナント、コンプライアンス認証を通じて、以前のセキュリティ上の懸念に対処してきました。これらの機能は、規制対象であるBFSI(銀行・金融・保険)や医療分野の購入者にとって重要であり、これらの分野では管理要件が導入の選択に影響を与えます。また、クラウド導入は、ガバナンスプログラムを開始する組織のインフラ負担を軽減することも可能です。これにより、プラットフォームの更新やサービス統合をより頻繁に行う道が開かれます。組織が自動化や分析機能への迅速なアクセスを必要とする中、IDプロビジョニング市場では引き続きクラウド提供が支持されています。クラウドの導入によって、ハイブリッド環境内に残る旧式のディレクトリやアプリケーションを管理する必要性がなくなるわけではありません。そのため、購入者は、既存のシステム内に保持されているレコードや権限モデルに、新しいクラウド制御機能を連携させることができる導入計画を策定する必要があります。
主権要件が厳格である場合や、権限モデルが高度にカスタマイズされている場合、オンプレミス展開は依然として重要です。RSAの調査によると、調査対象組織の75%がハイブリッド環境を運用しており、これは2025年のRSA調査から5ポイント増加しています。これは、クラウドの拡大が、既存のオンプレミスインフラと並行して進んでいることを示しています。SailPointは2026年10月、時間ベースのロールアクセスと強化されたハイブリッドガバナンス機能を備えた「IdentityIQ 9.0」をリリースしました。ハイブリッドアーキテクチャは、クラウドガバナンスプラットフォームと、企業がすぐに置き換えることのできないオンプレミスのディレクトリやアプリケーションを接続します。これらは、既存のシステムを維持しなければならない大企業で広く利用されています。これにより、特に移行の際にビジネスに不可欠なアクセスフローを中断なく稼働させ続け、最新のアプリケーションプログラミングインターフェース(API)を備えていないレガシーインターフェースへの対応が求められる場合、オンプレミスおよびハイブリッド機能はベンダーの製品ロードマップにおいて引き続き重要な位置を占め続けます。
地域別分析
2026年、北米はIDプロビジョニング市場シェアの41.88%を占めました。この地域には、エンタープライズガバナンスの導入実績や、ID専門のインテグレーターが多数存在します。米国には、多くの主要なプラットフォームベンダーや、確立されたIDプログラムを持つ規制対象企業が多数あります。これにより、顧客がプラットフォームの広範な対応範囲、コネクタの可用性、継続的なサービス提供能力を比較検討できる、成熟した購買環境が形成されています。大企業では、既存のオンプレミス型アプリケーションとクラウドサービス間のアクセスを調整する必要が頻繁にあるため、統合ガバナンスプラットフォームの重要性が高まっています。カナダでは、金融サービスや連邦政府の調達を通じて需要が牽引されています。メキシコは導入サイクルの初期段階にありますが、ニアショア製造やフィンテック活動の増加に伴い、クラウド経由のプロビジョニングが拡大しています。こうした状況により、北米のIDプロビジョニング市場には堅固な導入基盤が形成されており、この地域では、ガバナンスの新規導入と同様に、既存システムの近代化作業も重要な課題となっています。北米の組織は、成熟したエコシステムを有しているにもかかわらず、依然としてIDエンジニアリング人材の不足に直面しています。同地域の導入基盤は、ベンダーにとって、企業のシステム統合やプラットフォームの近代化を進める上で重要な環境を提供しています。
欧州は、IDプロビジョニング市場において2番目に大きな地域です。英国、ドイツ、フランスが主要な需要拠点となっています。DORAは2025年1月からEUの金融機関に適用されており、一方、ドイツのNIS2の国内法化は2025年12月に発効しました。両方の枠組みの対象となる組織は、個別のコンプライアンスツールを維持する代わりに、統一されたプラットフォーム上でガバナンスを統合しています。共通のガバナンス層は、複数の規制にわたる証拠要件に対応し、並行する監査証跡に関連する作業を軽減することができます。地域のデータ居住要件も、プラットフォームがID情報を処理する場所や、サービスプロバイダーが提供体制を構築する方法に影響を与えています。こうした考慮事項により、IDプロビジョニング市場は、機能的なカバー範囲と、管轄区域固有の要件を満たす導入選択肢の両方に依存することになります。南米は、ブラジルとアルゼンチンを筆頭に、依然として新興地域です。ブラジルのLGPDフレームワークにより、規制対象のBFSI(銀行・金融・保険)および医療機関におけるアクセスガバナンスへの投資が増加しています。
アジア太平洋地域は、2027年から2032年にかけてCAGR14.53%で拡大すると予測されています。デジタルトランスフォーメーション、クラウドの拡大、そして多様な規制要件が、この地域の需要を支えています。各国ごとの要件が多岐にわたるため、サプライヤーにとっては、ローカライズされたデータ処理と地域ごとの提供能力が重要な考慮事項となります。クラウドベースのプラットフォームは、企業がさまざまなローカルなアプリケーション環境を運用し続けながら、ガバナンスを標準化するための実用的な手段を提供できます。クラウドの導入と現地の要件を組み合わせることで、デジタル成熟度の段階が大きく異なる経済圏全体において、IDプロビジョニング市場が支えられています。インドには、IDインフラをクラウドネイティブプラットフォームへと移行させている大規模な企業基盤があります。日本では、製造業や金融サービス業界から需要があります。オーストラリアでは、「プライバシー法」の改正や「サイバーセキュリティ戦略」が、政府機関や重要インフラにおける導入を後押ししています。サウジアラビアとアラブ首長国連邦では、デジタルトランスフォーメーションやサイバーセキュリティに関する義務化により、需要が増加しています。アフリカは依然として初期段階にありますが、南アフリカとナイジェリアが主な企業需要の中心となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制遵守と監査の自動化
- ゼロトラストおよび最小権限の原則に基づくプログラム
- ハイブリッドおよびマルチクラウドにおけるIDの乱立
- 従業員の採用、離職、およびスケーラビリティ
- AIを活用したロールマイニングと継続的アクセスインテリジェンス
- 非人間アイデンティティとAIエージェントの拡大
- 市場抑制要因
- レガシーアプリケーションとディレクトリの統合における複雑さ
- アイデンティティ・エンジニアリング分野におけるスキル不足
- 分散したデータ保管場所と主権に関する要件
- 一貫性のないAPI、イベント、およびコネクタの標準
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- ユーザーのプロビジョニングおよびデプロビジョニング
- アクセス認証およびレビュー
- 特権管理
- パスワード管理
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- IDタイプ別
- 従業員ID
- 特権ID
- サードパーティおよび非従業員ID
- マシン、ワークロード、およびアプリケーションの識別子
- AIエージェントの識別情報
- 組織規模別
- 大企業
- 中小企業
- サービスタイプ別
- プロフェッショナルサービス
- マネージドサービス
- 導入・統合サービス
- トレーニング、コンサルティング、およびサポートサービス
- エンドユーザー別
- 銀行・金融サービス・保険
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・防衛
- 小売・Eコマース
- 製造業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- トルコ
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SailPoint Technologies Holdings Inc.
- Microsoft Corporation
- IBM Corporation
- Oracle Corporation
- SAP SE
- Okta, Inc.
- Saviynt, Inc.
- CyberArk Software Ltd.
- Broadcom Inc.
- One Identity LLC
- Ping Identity Corporation
- Omada A/S
- Hitachi ID Systems, Inc.
- OpenText Corporation
- Thales Group
- Atos SE
- Wipro Limited
- Cognizant Technology Solutions Corporation
- ManageEngine
- Pathlock Inc.
- Zilla Security, Inc.
- SecZetta, Inc.