


エンジニアリング樹脂用難燃剤:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Flame Retardants For Engineering Resins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185255
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
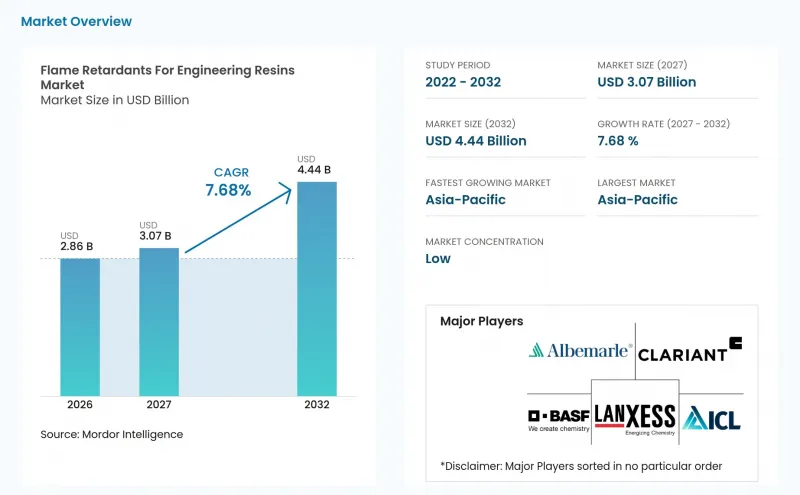
Mordor Intelligenceによると、エンジニアリング樹脂用難燃剤市場の規模は2026年に28億6,000万米ドルと評価され、2027年の30億7,000万米ドルから2032年までに44億4,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは7.68%となる見込みです。
エンジニアリング樹脂用難燃剤の世界市場の動向と洞察
自動車の電動化と高電圧コンポーネント
自動車システムは800 Vのバッテリープラットフォームへと移行しており、これにより、充電、バッテリー周辺、および高電圧コネクタ用途に使用される材料に対する要件が高まっています。ハロゲン系添加剤は、ポリアミドやポリブチレンテレフタレートマトリックスの比較トラッキング指数を低下させる可能性があり、400 V以上で電気アークが発生した場合、誘電破壊のリスクが生じる恐れがあります。アルミニウムジエチルホスフィネートグレードを含むリン系システムは、ガラス繊維強化ポリアミドにおいて、UL(アンダーライターズ・ラボラトリーズ)94 V-0規格を維持しつつ、600 Vを超える比較トラッキング指数値を達成することができます。こうした性能要件により、OEM(相手先ブランド製造業者)各社は、構造用コネクタやバスバーハウジング向けにハロゲンフリーの配合を指定するようになっています。エンヴァリオー社は2025年10月、800 V充電用コネクタ、人工知能(AI)データセンターの電源ハウジング、および48 Vハイブリッド車用ネットワーク向けに、「Pocan BFN4232ZHR S1」を発売しました。したがって、エンジニアリング樹脂市場向けの難燃剤は、短期的な代替サイクルではなく、高電圧システムの設計に結びついた技術的要件の恩恵を受けています。
電気・電子機器に対する厳格な防火安全基準
電気・電子機器のサプライヤーは、材料選定の基準として、グローワイヤー試験や垂直燃焼試験の規格をますます採用するようになっています。IEC 60695-2-12試験では、無人使用の機器に対して775°Cから850°C以上のグローワイヤー可燃性指数が要求される場合がありますが、プラスチックの可燃性を評価する指標としては、UL 94が依然として広く使用されています。欧州連合(EU)は、「有害物質の使用制限に関する指令(RoHS)」に基づき、電気・電子機器に含まれるポリ臭化ビフェニルおよびポリ臭化ジフェニルエーテルを規制しています。UL 746Bは、高分子材料の長期評価における試料要件を明確化するため、2025年9月に改訂されました。欧州、米国、アジアに製品を供給するOEMメーカーは、部分的に異なる承認システムを満たすために1つの化合物を使用する必要があることが多く、これにより認定作業が9~18ヶ月延長される場合があります。エンジニアリング樹脂用難燃剤市場では、確立された配合が長い製品ライフサイクルを通じて承認され続けることがメリットとなりますが、新規サプライヤーはより厳格な文書化プロセスに直面することになります。
臭素系およびその他の有害化学物質に対する規制
2025年11月11日、欧州委員会は欧州化学物質庁に対し、特定の非高分子系芳香族臭素系難燃剤に関する附属書XVの規制申請書類を作成するよう要請しました。この要請では、化学物質の登録、評価、認可および規制(REACH)の枠組みの下で、非常に難分解性かつ非常に生物蓄積性が高いと確認された3つの物質が特定されました。また、欧州化学物質庁は有機リン系難燃剤についても審査を行っており、その審査スケジュールは2027年12月まで延長されています。コンパウンダー各社は、対象となる各グレードの再配合および適格性確認を行うために、12~24か月の作業期間を要する可能性があります。代替となるリン系化合物は、従来の臭素系配合に比べて20%から40%のコスト高となる可能性があります。こうした状況は、エンジニアリング樹脂用難燃剤市場における小規模なコンパウンダーに圧力をかける可能性があります。なぜなら、これらの企業には、承認ベンダーリストの変更を同時に複数管理するための技術的リソースが不足している可能性があるからです。
セグメント分析
2026年時点で、臭素系難燃剤は市場シェアの45.75%を占めていました。これらは、化学物質に関する規制が比較的緩やかな用途においてコスト効率に優れ、多くの無機系代替品よりも低い添加量で性能を発揮し、アクリロニトリル・ブタジエン・スチレン(ABS)、高衝撃性ポリスチレン、およびポリカーボネート・アクリロニトリル・ブタジエン・スチレン(PC-ABS)ブレンドとの相性が良いことから、依然として広く使用されています。これらの樹脂システムは、電気・電子機器の筐体に広く使用されています。欧州における規制上の制限や、世界のOEMメーカーによる持続可能性要件により、特定の用途での使用が制限されています。欧州委員会による附属書XVの規制申請書類の提出要請は、エンジニアリング樹脂用難燃剤市場のコンパウンダーに対し、非高分子系芳香族臭素系配合剤を見直す明確な理由を与えています。リン系難燃剤は、ポリアミドおよびポリエステル系樹脂において高い比較トラッキング指数(CTI)性能を発揮できるため、2032年までCAGR8.06%で市場が拡大すると予測されています。
2025年に発表された調査によると、有機リン系難燃剤は、部分芳香族ポリアミドにおいて、重量比でわずか4%という低いリン含有量でも、UL 94 V-0規格の自己消火性能を達成できることが判明しました。その他の配合には、三水和アルミナ、水酸化マグネシウム、相乗剤、および窒素系化合物が含まれます。これらのシステムは規制面での評価が良好である一方、精密成形部品の機械的性能を低下させる可能性があります。三酸化アンチモンの供給制約も、あらゆる化学グループにおける開発を後押ししています。アルベマール社は2025年10月、繊維、接着剤、熱可塑性樹脂用途における三酸化アンチモンへの依存度を低減するため、SAYTEX ALEROプラットフォームに「Fine」および「Optima」のバリエーションを追加しました。また、ICL社は2026年3月、エンジニアリング樹脂向け難燃剤市場において、サプライチェーンへのリスクを低減できる配合への需要を反映し、三酸化アンチモンを低減した技術および三酸化アンチモンを含まない臭素系技術について説明しました。
地域別分析
アジア太平洋地域は2026年に46.27%の市場シェアを占め、2032年までCAGR8.43%で拡大すると予測されています。同地域は、大規模なエンジニアリング樹脂コンパウンディング能力と、エレクトロニクス、バッテリー、電気自動車からの旺盛な需要を兼ね備えています。中国は、ポリアミド、アクリロニトリル・ブタジエン・スチレン(ABS)、ポリブチレンテレフタレート(PTFE)のコンパウンディングを通じて、エンジニアリング樹脂用難燃剤市場の需要において大きな役割を果たしています。日本は、臭素系汎用化学物質から、より技術性の高いリン系および鉱物系システムへと移行しつつあります。日本難燃剤協会は2025年5月に主要な難燃剤の種類およびサプライヤーのリストを更新し、同国のサプライヤー基盤における継続的な変化を示しました。
韓国およびASEAN諸国は、電池セルの製造や半導体施設の建設により、調達拠点として成長しています。韓国の「化学物質管理法」により、国際的に適用されるIEC規格に加え、国内のコンプライアンス要件も考慮する必要があります。北米は成熟した産業基盤と高いコンプライアンス要件を有しており、電気自動車の製造や蓄電池プロジェクトによって需要が支えられています。カナダとメキシコでは、複数の地域市場で認定された材料を必要とする自動車サプライチェーンを通じて需要が拡大しています。欧州は、ドイツの自動車製造拠点や、北欧諸国におけるリサイクル対応のハロゲンフリー配合の早期導入によって強い影響を受けています。欧州化学物質庁(ECHA)の2025年までの義務化により、欧州のエンジニアリング樹脂向け難燃剤市場参入企業は、認定ポートフォリオの見直しや、配合変更作業へのリソース配分を進めています。
南米は依然として需要が拡大しつつある地域であり、ブラジルでは電子機器の組立や自動車生産が需要を支えています。アルゼンチンをはじめとする同地域の各国は、産業用機械やケーブル被覆用途を通じて需要に貢献しています。中東およびアフリカの需要基盤は小規模ですが、下流のプラスチック生産、電子機器の組立、および製造分野への投資が増加していることから、ビジネスチャンスが生まれています。サウジアラビアは、石油化学からプラスチックへの統合および産業開発を通じて、新たな需要の中心地として台頭しています。南アフリカは、確立された製造基盤を通じて地域の需要を支えています。Italmatch Chemicals S.p.Aは2026年9月、サウジアラビア水庁と供給契約を締結し、中東およびアフリカにおける事業展開を拡大しました。エンジニアリング樹脂用難燃剤市場におけるこれらの地域市場では、サプライヤーは、競争力のある価格設定と、現地で組み立てられる製品の技術的要件およびコンプライアンス要件とのバランスを取る必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 車両の電動化と高電圧部品
- 電気・電子機器に対する厳格な防火安全基準
- 家電製品およびコネクテッドデバイスの成長
- 輸送分野における軽量化とエンジニアリングプラスチックへの代替
- バッテリーエネルギー貯蔵およびAIデータセンターの電力インフラ
- 市場抑制要因
- 臭素系およびその他の有害化学物質に対する規制
- 高い配合コストと性能のトレードオフ
- 再生エンジニアリングプラスチック流の汚染
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模と成長予測
- タイプ別
- 臭素系難燃剤
- リン系難燃剤
- その他のタイプ
- 用途別
- ポリアミド
- ABS
- PETおよびPBT
- ポリカーボネート
- PC/ABSブレンド
- その他の用途
- 最終用途産業別
- 電気・電子機器
- 自動車・輸送産業
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Albemarle Corporation
- Arkema
- Avient Corporation
- BASF
- Chemische Fabrik Budenheim KG
- CLARIANT
- DuPont
- FRX Polymers, Inc.
- Huber Engineered Materials
- ICL
- Italmatch Chemicals S.p.A
- LANXESS
- Nabaltec AG
- RTP Company
- SABIC