


グリーンおよびバイオ由来プラスチック添加剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green and Bio-based Plastic Additives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154209
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、グリーンおよびバイオベースのプラスチック添加剤市場の規模は、2025年に31億2,000万米ドルと評価され、2026年の33億4,000万米ドルから2031年までに47億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.15%となる見込みです。
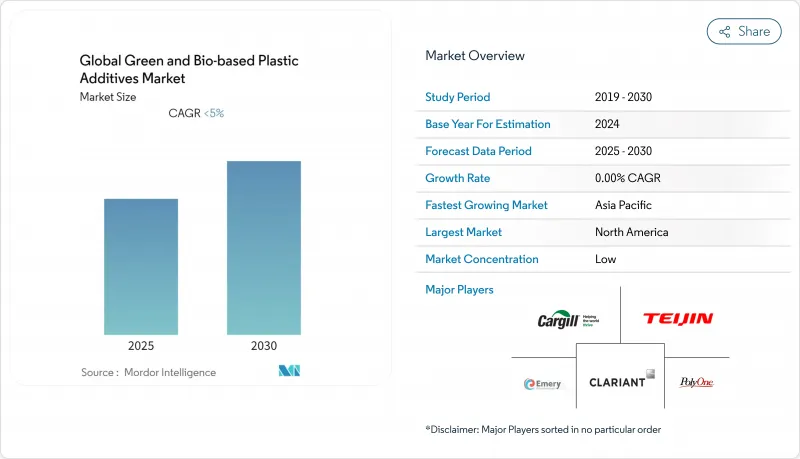
世界のグリーンおよびバイオベースプラスチック添加剤市場の動向と洞察
フタル酸エステル類およびハロゲン系化学物質の規制による代替
規制による代替は、グリーンおよびバイオベースのプラスチック添加剤市場の需要を牽引する中心的な要因です。2025年12月31日、米国環境保護庁(EPA)は、有害物質規制法(TSCA)に基づき、ブチルベンジルフタレート、ジブチルフタレート、ジシクロヘキシルフタレート、ジエチルヘキシルフタレート、およびジイソブチルフタレートの特定の使用条件を規制する意向を発表しました。同庁は、フタル酸ジエチルヘキシルについて、労働者に不当なリスクをもたらす10の使用条件と、環境リスクをもたらす20の使用条件を特定しました。欧州では、可塑化された消費財において、重量比0.1%を超える濃度のフタル酸ジエチルヘキシル、フタル酸ジブチル、フタル酸ブチルベンジル、およびフタル酸ジイソブチルが規制の対象となっています。また、ドイツでは2025年1月、フタル酸エステルの代替を含むバイオ由来添加剤の開発および産業利用に向けた資金提供の公募を開始しました。これらの取り組みにより、規制対象の化学物質を使用せずに性能およびコンプライアンス要件を満たすことができる配合の価値が高まっています。
持続可能な食品およびEコマース用包装の成長
包装は、グリーンおよびバイオベースのプラスチック添加剤市場において最大のエンドユーザー分野であり、2025年には市場シェアの52.38%を占める見込みです。食品接触用包装の要件では、純度、移行挙動、および文書化された材料組成がより重視されています。2025年2月に発効し、2026年8月12日から適用される「包装および包装廃棄物規則」は、欧州連合(EU)全域における循環型包装要件に対する、より強固な政策的基盤を確立するものです。ブランドオーナーはまた、再生可能成分への期待を樹脂から添加剤システムへと拡大しており、これは「国際サステナビリティ・カーボン認証PLUS(ISCC PLUS)」、「REDcert2」、またはASTMインターナショナル(ASTM)D6866の認証文書に基づく製品を後押しするものです。BASFは2026年7月、建築用塗料向けのREDcert2認証済みバイオマス・バランス添加剤のラインナップを拡充し、認証製品が限定的な特殊製品ではなく、ドロップイン代替品として位置づけられつつあることを示しました。CLARIANTは、特定の食品接触用途における「Licocare RBW Vita」米ぬかワックス添加剤について、2026年2月に欧州委員会の承認を、2026年5月には米国食品医薬品局(FDA)の認可を取得しました。
原料の入手可能性と価格の変動
原料の入手可能性と価格の変動性は、グリーンおよびバイオベースのプラスチック添加剤市場にとって依然として直接的な制約となっています。動物性脂肪、使用済み食用油、その他の再生可能原料は、燃料や化学品のバリューチェーンでも使用されており、供給を巡る競合が生じています。安定した調達が必要とされるのは、特に植物油や廃棄物由来の油に依存するオレオケミカル系可塑剤や安定剤において顕著です。カーギル社は、最大100%のバイオ由来有機炭素を含む製品で「Vikoflex」バイオ由来可塑剤シリーズを展開しており、この分野における農業原料へのアクセスが果たす役割を浮き彫りにしています。コストの不確実性は、生産能力の増強を遅らせたり、添加剤メーカーと原料供給業者との間で長期的な供給契約を必要としたりする可能性があります。また、買い手がコスト上昇分をサプライチェーンを通じて転嫁する能力が限られている場合、化石由来の代替品との価格差を拡大させる要因にもなり得ます。
セグメント分析
2025年、バイオベースのプラスチック添加剤は市場収益の71.56%を占め、ポリ塩化ビニル、ポリオレフィン、バイオポリマーの各分野で長年にわたり商業的に利用されてきました。ASTM D6866試験は、バイヤーが生物由来炭素含有量を証明する手段を提供し、再生可能成分含有量の主張を裏付けるものです。カーギル社は、最大100%のバイオベース有機炭素を含む「Vikoflex」エポキシ化エステル可塑剤を提供しています。確立された加工データを持つサプライヤーは、配合が定義された性能要件を満たす必要がある場合、コンバーターにより高い信頼性を提供できます。これらの要因が、グリーンおよびバイオベースプラスチック添加剤市場における同社の主導的な地位を支えています。
環境配慮型プラスチック添加剤市場は、2031年までCAGR7.93%で拡大すると予測されています。このカテゴリーには、再生可能原料を含む材料に加え、低毒性、ハロゲンフリー、リサイクル材との相容性、および低炭素の配合が含まれます。食品接触用途や医療分野のバイヤーは、再生可能炭素の認証を優先する傾向がある一方、電子機器や電気自動車の用途では、ハロゲンフリー特性や低発煙密度をより重視する可能性があります。BASFは2026年5月、10%~17%のハロゲンフリー難燃剤を含むバイオベースの半芳香族コポリアミド組成物に関する特許を公開しました。グリーンおよびバイオベースのプラスチック添加剤市場は、1つの配合で認証要件と性能要件の両方に対応できる製品へと移行しつつあります。
地域別分析
アジア太平洋地域は2025年に市場収益の36.24%を占めており、2031年までCAGR8.11%で拡大すると予測されています。同地域のグリーンおよびバイオベースのプラスチック添加剤市場は、大規模なプラスチック加工能力と、有害添加物、食品接触材料、循環型包装に関する要件の変化が相まって形成されています。中国ではプラスチック製品に含まれる有害物質の削減が進められており、インドではフタル酸エステル不使用の子供向け製品やプラスチック廃棄物管理に関する規格が強化されています。日本の「プラスチック資源循環法」は、包装材や電子機器分野における配合の見直しを後押ししています。韓国では食品接触材料に対する移行量制限が適用されており、これにより、移行プロファイルが確立された添加剤への需要が支えられています。
アジア太平洋地域のグリーンおよびバイオベースのプラスチック添加剤市場は、顧客が規模の拡大とコンプライアンス支援を必要としていることから、サプライヤーの関心を集めています。クラリアント社は、上海で開催された「CHINAPLAS 2026」において、同社の「Licocare RBW Vita」ポートフォリオと、現在進行中の熱可塑性ポリウレタンの開発について発表しました。BASF社も同イベントで「Ultrason P 3010 BMB」を発表しました。北米では、5種類のフタル酸エステルに関する米国の規制策定計画が、建設、産業、および消費者向け用途における配合決定に影響を与えると予想されます。BASFは2026年3月、ルイジアナ州ガイスマールでバイオマスバランス型ポリエーテルポリオールの商業生産を開始し、2026年4月には北米向けにバイオマスバランス型スプレーポリウレタンフォーム用イソシアネート製品を発売しました。
欧州では、「包装および包装廃棄物に関する規則」や、いくつかのフタル酸エステル類に対する規制によって需要が形作られています。同地域の環境配慮型およびバイオベースのプラスチック添加剤市場は、循環性、食品接触、トレーサビリティの要件を同時に満たす必要があります。南米、中東・アフリカ、および欧州の小規模市場は、依然として需要の初期段階にある地域ですが、ブラジルのバイオ燃料政策は原料開発を支援しており、サウジアラビアは油脂化学原料に関連する特殊化学品の投資を支援しています。現地の規制が同様に厳格化する前に、グローバルブランドの仕様がこれらの地域で需要を創出する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フタル酸エステル類およびハロゲン化化学物質の規制による代替
- 認証済み再生可能エネルギーコンテンツに対するブランド主導の需要
- サステナブルな食品およびEコマース向け包装市場の成長
- 医療機器におけるバイオ由来添加剤の適格性
- 再生素材の加工および循環型経済に関する要件
- 市場抑制要因
- 原料の供給状況と価格の変動性
- 認定サイクルと性能同等性の要件
- リサイクル工程における添加剤の適合性に関する制約
- バリューチェーン分析
- ポーターのファイブフォース分析
- 技術展望
第5章 市場規模と成長予測
- 製品別
- バイオ由来プラスチック用添加剤
- 環境に優しいプラスチック添加剤
- 機能タイプ別
- 可塑剤
- 抗菌剤
- 帯電防止剤
- 難燃剤
- スタビライザー
- 補強剤
- その他の機能タイプ
- エンドユーザー産業別
- 包装
- 電子機器
- 医療用機器
- テキスタイル
- 消費財
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADEKA CORPORATION
- Avient Corporation
- BASF
- Cargill, Incorporated
- CLARIANT
- Corbion N.V.
- Croda International Plc
- DIC Corporation
- Dow
- Emery Oleochemicals
- Evonik Industries AG
- LANXESS
- Matrica S.p.A.
- NatureWorks LLC
- Solvay