


証券取引所:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Securities Exchange - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185154
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
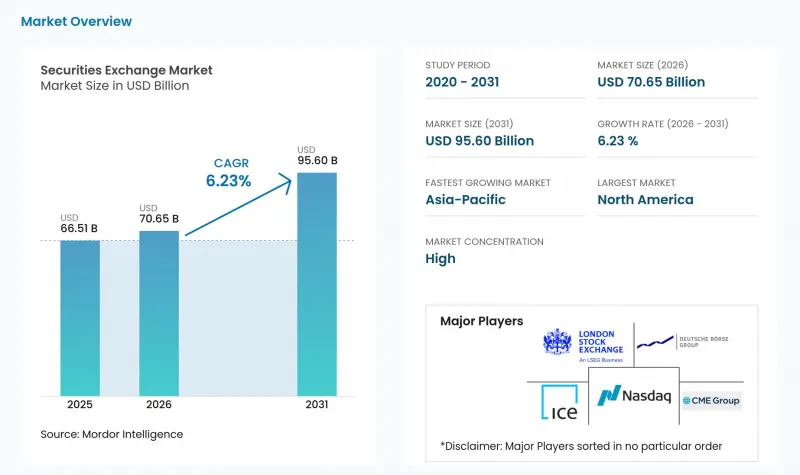
Mordor Intelligenceによると、証券取引市場の規模は、2025年の665億1,000万米ドル、2026年の706億5,000万米ドルから、2031年までに956億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.23%となる見込みです。
世界の証券取引市場の動向と洞察
デジタル証券取引へのアクセスと個人投資家の参加
個人投資家の参加は、証券取引市場における取引活動の継続的な原動力となっています。チャールズ・シュワブは2026年第2四半期に140万件の証券口座を開設し、顧客口座総数は4,800万件に達しました。また、顧客資産は前年同期比22%増の13兆800億米ドルとなりました。インド国立証券取引所(NSE)は、7か月間で1,000万人の投資家を新たに獲得し、2026年にはユニーク投資家数が1億3,000万人を突破しました。また、2026会計年度には7,200万件の新規SIP口座が開設されました。中国では、2026年上半期に取引所上場オプションの日次平均出来高が前年同期比52.6%増加しましたが、これは主にテクノロジー指数ETFオプションにおける個人投資家の取引活動によるものです。2025年4月、相場が乱高下する中、米国の株式取引高の35%を個人投資家が占め、彼らのオプション取引活動の拡大は、取引所運営者にとって手数料率の高い契約高の増加を支えています。
ETF、インデックス運用、およびパッシブ投資の成長
ETFの成長により、証券取引市場で取引・清算される商品の範囲が拡大しています。世界のETF運用資産残高は、2024年から33%増加し、2025年末には19兆8,400億米ドルに達しました。2025年の純流入額は過去最高の2兆1,000億米ドルに達し、これは投資信託の流入額の約3.5倍に相当します。2025年にはアクティブ型ETFの新規上場が72%増加し、この形態がパッシブな指数追跡の枠を超えて広がりつつあることが示されました。創設および償還の活動は、原資産となる現物株式および債券市場に流動性をもたらす可能性があり、これにより取引に基づく取引所の収益が支えられます。PwCの調査回答者の80%近くが、トークン化によって2~3年以内にETFの世界の普及範囲が拡大すると予想しています。
規制の複雑化とコンプライアンスコスト
規制要件は、取引所、証券会社、およびその他の証券取引市場参入企業にとって運営コストの増加につながります。新たなインシデント対応やデータ保護の要件は、規制対象企業に実施義務を追加します。2026年のCAT NMS計画の予算は1億5,600万米ドルで、2025年の2億4,800万米ドルから削減されましたが、それでも市場監視支出の規模を示しています。欧州連合(EU)規則2025/2075では、2027年10月11日までにT+1決済が義務付けられており、一方、欧州証券市場監督局(ESMA)は、標準化された電子配分の最初の期限を2026年12月7日と定めています。これらの義務は、コンプライアンス技術や自動化に大規模な資金を投入できる大手マルチアセット・グループに有利に働きます。小規模な取引所や専門性の高い取引所は、相対的に重いコスト負担に直面することになり、これが業界再編を後押しする可能性があります。
セグメント分析
2025年、証券取引所の収益シェアの86.1%を二次市場が占めました。これは、継続的な価格発見と注文マッチングが、継続的な取引収益を支えているためです。機関投資家によるブロック注文、アルゴリズムによるマーケットメイキング、および個人投資家からの注文フローが、このセグメントの規模を支えています。場外取引所は、特に米国株式において、同じ注文フローを巡って競争しています。それでもなお、二次市場インフラは、流動性と取引活動にとって依然として不可欠なものです。その規模は、複数の投資家グループによる取引所システムの日々の利用状況を反映しています。
プライマリー市場は、2031年までCAGR7.2%で拡大すると予測されており、市場機能セグメントの中で最も成長が速い分野となります。トークン化された証券やダイレクト上場により、従来の新規株式公開(IPO)を超えた資本形成の幅が広がっています。米国証券取引委員会(SEC)による新興成長企業審査は、新規発行体の回復経路に影響を与える可能性があります。欧州連合(EU)の資本市場連合(CMU)の枠組みも、公募発行の環境に影響を及ぼします。オンチェーン発行により、発行時点から二次取引が可能となり、一次市場と二次市場の活動の隔たりが縮小します。
2025年には、株式、商品、金利の契約に支えられ、デリバティブが証券取引所の収益シェアの37.6%を占めました。2026年7月までの世界のデリバティブ取引高は、前年同期比で36.4%増加しました。株式契約が絶対値で最大の増加を記録した一方、エネルギーデリバティブは62.3%増加しました。このセグメントは、ヘッジ取引と方向性取引の両方からの需要の恩恵を受けています。その幅広い商品ラインナップにより、主要な事業者は複数の資産クラスへのエクスポージャーを確保しています。
ETFおよびETPは、2031年までCAGR9.4%で成長すると予測されています。PwCは、世界のETF運用資産残高が、2025年末の19兆8,400億米ドルから、2030年6月までに35兆米ドルに達すると見込んでいます。現物株式および固定利付証券は、引き続き取引所の収益源として重要な位置を占めており、2026年第1四半期のGSSS債券発行額は2,700億米ドルに達しました。構造化商品やその他の上場証券は、元本保護やボラティリティ・オーバーレイを求める専門家の需要に応えています。アクティブ型ETFの相次ぐ上場は、発行体にとって取引所ベースの価格透明性がますます重要になっていることを示しています。
地域別分析
2025年、北米は証券取引所収益シェアの40.5%を占め、これは米国の資本市場の深さを反映しています。米国に上場する取引所は、世界の株式およびオプション取引において中心的な役割を果たしています。2025年の各四半期において、場外取引は米国の株式取引全体の50%を超え、2025年第3四半期には場内連続取引高が42.7%にまで減少しました。各運営会社は、注文タイプの開発、取引時間の延長、およびトークン化された証券インフラの整備を通じて対応しています。TMXグループはMEMXとBOXの統合に8億米ドルを投資し、上場オプション取引高の10%を占めると見込まれる、23億米ドル規模の米国上場オプション事業体を設立しました。
欧州は、ユーロネクストのネットワークやドイツ証券取引所のユーレックス事業を通じて、証券取引市場において依然として重要な位置を占めています。ユーロネクストの「資本市場およびデータソリューション」部門の売上高は、2026年第2四半期に前年同期比17.2%増加し、一方、「プライマリー・マーケット」部門の売上高は5,420万ユーロ(5,850万米ドル)で、16.4%の増加となりました。ドイツ証券取引所は、2026年通期の純売上高が64億ユーロ(69億米ドル)を超えると見込んでおり、欧州連合(EU)のT+1移行に伴い、2027年10月11日までに大規模な自動化投資が必要となります。中東およびアフリカ地域も重要性を増しており、2026年9月時点でナスダック・ドバイの未償還債務証券残高は1,439億米ドルを超え、そのうち275億米ドルがESG関連の上場銘柄でした。
アジア太平洋地域は、2031年までCAGR7.5%で成長すると予測されており、証券取引市場において最も高い地域別成長率を示しています。インドは2025年のIPO規模で世界第1位となり、2026年には時価総額4兆4,000億米ドルを記録しました。2026会計年度のメインボードにおけるIPOによる資金調達額は1.8ラク・クローレ・インドルピー(211億米ドル)に達し、新規上場企業は366社でした。2026年の報告によると、アジアは世界の上場企業の56%を占めていましたが、評価額の割安感は依然として懸念材料となっています。香港取引所(HKEX)は、2027年第4四半期から現物市場の決済サイクルをT+1とすることを提案しました。一方、日本の2026年3月時点のデリバティブ時価総額は587兆円(3兆9,000億米ドル)に達し、調査対象企業の66%が今後3年間でアジア太平洋地域での事業拡大を計画していました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル証券取引へのアクセスと個人投資家の参加
- 国境を越えた投資と国際的な上場
- ヘッジおよびリスク管理のためのデリバティブの導入
- ETF、インデックス運用、およびパッシブ投資の成長
- 時間外取引およびT+1インフラの近代化
- トークン化された証券、グリーンボンド、およびデジタル資産マーケットプレース
- 市場抑制要因
- 規制の複雑さとコンプライアンスコスト
- サイバーセキュリティ、データプライバシー、および事業継続性のリスク
- 株式公開に代わる選択肢としてのプライベート・マーケットによる資金調達
- 取引後の分断化、担保集約度、および決済上の摩擦
- 価値およびサプライチェーン分析
- 発行体と証券の発行
- 上場、承認および資金調達サービス
- 取引場所と注文マッチングインフラ
- 市場データ、指数、および分析プロバイダー
- 清算、決済および保管インフラ
- ブローカー、ディーラー、マーケットメーカー
- 投資家およびエンドユーザー
- 規制情勢
- 市場参入および上場に関する規制
- 市場濫用、透明性、および最良執行要件
- デリバティブの清算および証拠金要件
- 決済サイクルの短縮とポストトレード改革
- デジタル資産、トークン化、およびステーブルコインに関する規制
- サステナブル・ファイナンスの開示とグリーン製品の基準
- 技術展望
- 電子注文マッチングと低遅延インフラ
- クラウド移行とソフトウェア定義型Exchangeアーキテクチャ
- 監視、コンプライアンス、および取引における人工知能
- 分散型台帳技術とトークン化された決済
- サイバーセキュリティと事業継続性
- アプリケーション・プログラミング・インターフェースとデータの相互運用性
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 市場の機能別
- 一次市場
- 流通市場
- 金融商品/ 資産クラス別
- 現物株式
- 固定利付証券
- 国債
- 社債
- グリーン債、ソーシャル債、サステナビリティ債、およびサステナビリティ連動債
- その他の固定利付証券
- デリバティブ
- 株式デリバティブ
- 商品デリバティブ
- その他のデリバティブ
- 上場投資信託(ETF)および上場投資商品(ETP)
- 株式ETF/ETP
- 債券型ETF/ETP
- コモディティETF/ETP
- マルチアセット/テーマ型ETF/ETP
- 構造化商品およびその他の上場証券
- サービスおよび収益源別
- 取引および執行サービス
- 上場および発行体向けサービス
- 取引後サービス
- 市場データ、指数、および分析
- 接続、アクセス、および技術サービス
- その他の取引所関連サービス
- 参加者タイプ別
- バイサイド機関
- セルサイド仲介業者
- 流動性プロバイダー
- 発行体
- 個人投資家
- 取引所の種類別
- スペシャリスト/単一資産取引所
- マルチアセット取引所グループ
- 国内取引所
- 地域別/ クロスボーダー取引所
- デジタル証券/ トークン化証券の取引所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 合併・買収
- Partnerships and Technology Alliances
- Geographic Expansion
- New Asset-Class and Product Launches
- Exchange Demutualization and Public Listings
- 市場シェア分析
- Exchange-Operator Revenue Share
- Equity Trading Share
- Equity-Derivatives Trading Share
- Fixed-Income Trading Share
- Listings and Capital-Raised Share
- 企業プロファイル
- Intercontinental Exchange, Inc.
- CME Group Inc.
- London Stock Exchange Group plc
- Nasdaq, Inc.
- Deutsche Borse AG
- Hong Kong Exchanges and Clearing Limited
- Japan Exchange Group, Inc.
- Euronext N.V.
- Cboe Global Markets, Inc.
- B3 S.A.-Brasil, Bolsa, Balcao
- Singapore Exchange Limited
- ASX Limited
- TMX Group Limited
- Johannesburg Stock Exchange
- Moscow Exchange
- BSE Limited
- Dubai Financial Market PJSC
- SIX Group AG
- Taiwan Stock Exchange Corporation
- Korea Exchange
第7章 市場機会と将来の展望



