


鋳造化学薬品:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Foundry Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185130
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
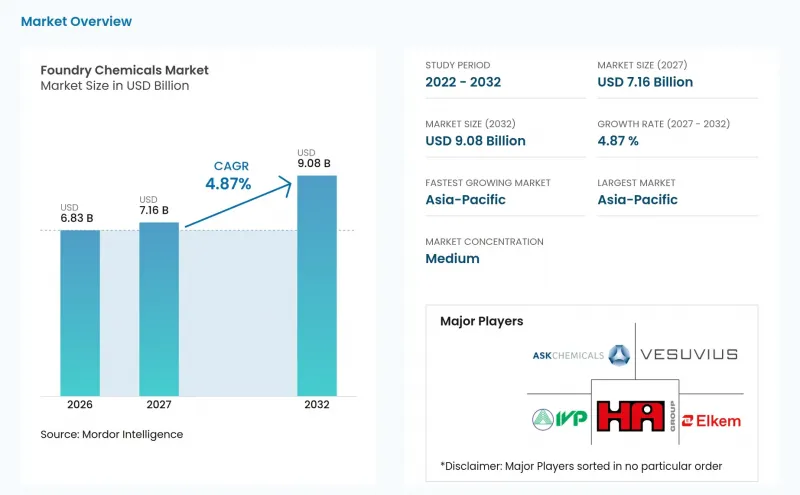
Mordor Intelligenceによると、ファウンドリ用化学薬品市場の規模は、2026年の68億3,000万米ドルから2027年には71億6,000万米ドルへと拡大し、2032年までに90億8,000万米ドルに達すると予想されており、2027年から2032年にかけてのCAGRは4.87%となる見込みです。
世界の鋳造用化学薬品市場の動向と洞察
自動車の軽量化および電気自動車(EV)用構造鋳造品
バッテリー式電気自動車への移行により、鋳造用化学品市場を支える鋳造需要の形態が変化しています。電気自動車のプラットフォームでは、従来の鉄製パワートレイン部品の使用は減少していますが、バッテリーエンクロージャー、熱管理用ハウジング、およびシャーシアセンブリには大型のアルミニウム鋳造品が必要となります。これらの用途では、過酷な鋳造サイクルにおいても信頼性の高い寸法を維持できるバインダー、コーティング、および離型剤システムが求められます。2025年6月、ウノ・ミンダ社は、インドのオーランガバードに、バッテリーエンクロージャーおよびパワートレインハウジングに特化した電気自動車用鋳造施設を建設するため、21億インドルピー(2,500万米ドル)を投じました。また、重慶新源智能製造は、電気自動車用シートフレームやドライブハウジングの生産を支援するため、マグネシウム合金ダイカストの拡張に1,700万ユーロ(1,840万米ドル)を承認しました。これらの投資は、アルミニウムおよびマグネシウム向けの水性離型剤や特殊な金型コーティングの採用を後押しするものであり、自動車用鋳造工場に製品を供給するサプライヤーの製品構成の価値向上につながります。
低排出バインダーおよび水性コーティングの採用
排出規制の遵守により、鋳造用化学薬品市場全体で製品要件が変化しています。顧客は、生産量を維持しつつ曝露を低減する配合を求めているためです。米国労働安全衛生局(OSHA)は、2025年7月1日に関連する提案を公表した後、ホルムアルデヒド基準の改正案に対する意見募集期間を2025年11月1日まで延長しました。複数のバインダーシステムを対象とした工業規模の研究によると、無機ケイ酸ナトリウムおよびジオポリマーシステムは、フェノール系ウレタン・ノーベークシステムと比較して、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)の排出量を95%~97%削減し、フェノール系ウレタン・ノーベークシステムと比較して、多環芳香族炭化水素(PAH)の排出量を94%以上、窒素酸化物(NOx)の排出量を98%以上削減できることが報告されました。Huttenes-Albertus社は2026年1月、コア成形性能を維持しつつ、遊離フェノールおよびホルムアルデヒドモノマー含有量を1.0%未満に抑えた「HA Pure Cold-Box」プラットフォームを発表しました。欧州の排出規制も製品開発に影響を与えており、コールドボックス法によるコア成形において参照される2.5 mg/m³のアミン排出上限値などが挙げられます。顧客のプロセス内で低排出システムの実証を行うサプライヤーは、単に配合を変更した化学製品を提供するサプライヤーよりも、導入に関する懸念をより効果的に解消することができます。
揮発性有機化合物(VOC)、ホルムアルデヒド、および有害排出物規制への対応コスト
VOC、ホルムアルデヒド、および有害排出物の規制は、鋳造生産量が増加しているにもかかわらず、鋳造用化学薬品市場の収益性を制限する可能性があります。鋳造所では、有機バインダーシステムからの排出物を管理するために、アフターバーナー、砂再生システム、および排ガス抽出装置が必要になる場合があります。こうした投資により、顧客からの化学薬品価格に対する圧力が強まり、サプライヤーが原材料費の高騰分を価格に転嫁することが難しくなる可能性があります。米国で提案されているホルムアルデヒド基準の改定は、コールドボックスおよびノーベーク用途で使用される樹脂システムに対し、より厳格なコンプライアンス基準が求められることを示唆しています。欧州におけるパイロット試験や実用化事例からは、無機系システムの有効性が裏付けられていますが、移行には依然として設備、プロセス、および研修にかかるコストが伴います。中規模の配合メーカーは、既存顧客へのサポートを継続しつつ、配合の見直しやコンプライアンス対応の費用を賄わなければならないため、特に大きな課題に直面しています。
セグメント分析
2026年、鋳造用化学薬品市場においてバインダーは48.34%のシェアを占めており、これは鋳造プロセス全般において鋳型や中子を結合させる上でバインダーが果たす中心的な役割を反映しています。このシェアは、生砂、ノーベーク、コールドボックス各工程での広範な使用状況を反映しています。鋳造所は、鋳型の強度、ガス挙動、寸法安定性、およびシェイクアウトにおいて、バインダーの性能に依存しています。従来の有機系バインダーは、特に鉄鋼鋳造分野において、依然として多くの導入実績を支えています。一方で、顧客からは、ホルムアルデヒド、フェノール、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)および関連する排出物を低減するシステムへの要望が高まっています。Huttenes-Albertus社は2026年1月、遊離モノマー含有量が1.0%未満の「HA Pure Cold-Box」を発売し、バインダー開発の方向性を示しました。製品開発では、生産性能を維持しつつ、職場環境や環境への影響を改善することにますます重点が置かれています。そのため、サプライヤーは配合上の主張に頼るのではなく、実際の鋳造現場の条件下で実績を実証することが求められています。
コーティング市場は2032年までCAGR5.45%で拡大すると予測されており、製品タイプの中で最も力強い成長見通しを示しています。電気自動車や航空宇宙用鋳造品における表面仕上げや寸法管理に対する要件の厳格化が、コーティングセグメントの成長を牽引しています。鋳型洗浄剤や耐火コーティングは、表面を保護し、金属の流れを制御し、欠陥を低減するため、高品質な用途において重要な役割を果たしています。コーティングの選定は、完成品の外観と鋳造プロセスの安定性の両方に影響を与えるため、顧客はサプライヤーを変更する前に製品を慎重に評価する理由となります。添加剤は、個々のプロセスにおける表面欠陥、筋状欠陥、および金属組織制御に対処するため、依然として技術的に専門性の高い分野です。離型剤、フラックス、脱ガス剤は生産量は少ないもの、高圧アルミニウムおよびマグネシウムダイカストにおいて重要な役割を果たしています。規制当局が溶剤系代替品の使用を制限している分野では、水性および低揮発性有機化合物(VOC)の離型剤が注目を集めています。バインダー、コーティング剤、離型剤、添加剤を単一の認定プラットフォーム上で提供するサプライヤーは、鋳造顧客の調達および技術的な調整を簡素化することができます。また、製品ラインナップを拡充することで、鋳造メーカーは関連する複数の工程投入材料を単一の技術チームの下で統合しやすくなります。一方で、各製品カテゴリーの選定は、依然として特定の合金、金型システム、および生産条件に基づいて行われています。
2026年、鋳造用化学薬品市場シェアの60.77%を鉄系金属が占めました。これは、ねずみ鋳鉄、ダクタイル鋳鉄、および鋼鋳造所の広範な導入実績に支えられたものです。これらの鋳造所は、重機、建設、産業機械、および商用車用途に製品を供給しています。その規模により、生砂用添加剤、ベントナイト系製品、有機バインダー、およびコーティング剤に対する需要が支えられています。鉄系鋳造は多くの耐久消費財のサプライチェーンにおいて依然として不可欠であり、これが化学薬品の消費量が急激に減少するリスクを抑制しています。また、サプライヤーが従来から課題となっていた崩壊性やシェイクアウトの問題に対処するにつれ、鉄系鋳造において無機化学の重要性が高まっています。HAグループは、ブレムボ社と共同で、工業条件下におけるブレーキディスク鋳造向けの無機コア技術を実証しており、プロセス上の懸念が解消されれば、低排出バインダーシステムが鉄系用途でより広く採用される可能性があることを示しています。
非鉄金属は2032年までCAGR5.63%で成長すると予測されており、最も成長の速い金属カテゴリーとなります。この成長の大部分はアルミニウムが占めており、その背景には、電気自動車(EV)において高圧ダイカストによって製造される軽量構造部品が求められることがあります。鋳造用化学品市場は、アルミニウム合金向けに設計された離型剤、コーティング剤、フラックス、脱ガスシステムなどを通じて、この需要に応えています。マグネシウムはより専門性の高い分野ですが、その反応性の高さから、シートフレームやコンソールブラケットなどの用途には、慎重に選定された化学製品が必要となります。亜鉛鋳造においても、細部の精巧な部品を製造するには、表面および金型の状態を厳密に制御する必要があります。これらの用途では、非鉄鋳造を単一の化学的用途として扱うのではなく、金属、金型表面、鋳造温度、および想定される生産サイクル間の相互作用を考慮することがサプライヤーに求められます。非鉄金属への移行は、鉄系化学製品の消費を完全に置き換えるのではなく、専門的な需要を生み出しています。これにより、特に先端材料や複雑な形状が求められる場合、鋳造生産量単位あたりの化学製品の付加価値が高まります。また、ある合金やプロセスに適した配合が、別の鋳造環境では同じ結果をもたらさない可能性があるため、応用知識の価値も高まります。
地域別分析
アジア太平洋地域は2026年に鋳造用化学薬品市場シェアの43.26%を占めており、2032年までCAGR5.66%で成長すると予想されています。中国は、その膨大な鋳造生産量と、アルミニウムおよびマグネシウム合金部品の生産増加により、引き続きこの市場の中心的な存在となっています。中国鋳造協会は2026年5月、同国の業界が2025年もアルミニウムおよびマグネシウム合金鋳造の拡大を続けたと報告しました。電気自動車プラットフォーム向けの大規模ダイカスト一体型部品により、特殊な離型剤や低排出型鋳型コーティング剤への需要が高まっています。また、中国には大量生産される自動車用および工業用鋳造品を支える広範なサプライヤー基盤があり、より自動化され、低排出な操業への移行が進むにつれ、先進的な化学技術の価値が高まっています。インドでは、自動車の現地生産化、電気自動車の需要、生産連動型インセンティブ、および国内調達要件により、市場が勢いを増しています。インドの主要な鋳造合金市場は年率6.5%で成長しており、世界平均の5.8%を上回っています。韓国と日本は依然として重要なプレミアム市場であり、厳しい品質基準が、先進的なバインダーおよびコーティング配合剤の使用を支えています。
HAグループは2026年3月、韓国・密陽(ミリャン)にコーティング製造工場を開設し、既存の始興(シフン)工場に加え、現地での生産能力を拡充しました。この投資は、韓国およびアジア全域のお客様に対し、より密接な技術・生産サポートを提供するという当社の決意を示すものです。現地生産により、供給の迅速性が向上し、安定したコーティング性能や迅速なプロセス支援を必要とする顧客と、サプライヤーがより密接に連携できるようになります。タイ、ベトナム、インドネシアでも自動車組立活動が活発化しており、鋳造部品や鋳造用化学薬品に対する二次的な需要が生まれる可能性があります。北米では鋳造生産量は成熟期を迎えていますが、電気自動車の生産、防衛需要、航空宇宙分野の活動を通じて、鋳造用化学薬品市場は進化を続けています。米国の鋳造業界は、耐久消費財セクターの90%以上に部品を供給しています。メキシコは生産能力の拡大が活発な地域であり、北米の自動車および産業分野の顧客にサービスを提供しています。その成長により、ブレーキドラム、トラック用ハブ、およびその他の地域におけるOEM用途を支える化学薬品への需要が高まっています。
欧州では、VOC(揮発性有機化合物)やアミン、その他の排出物に対する厳しい規制が課されており、有機コールドボックス用バインダーから無機系代替品への移行が促進されています。「LIFE GREENCASTING」プロジェクトは、無機系バインダーシステムによる有害排出物の大幅な削減を実証しました。これは欧州の鋳造グループにおける調達規則の変更を後押ししていますが、転換コストが導入の足かせとなる可能性があります。したがって、欧州のサプライヤーは、実証済みの排出性能と、中子の品質、シェイクアウト、設備の変更、生産転換の経済性といった実務上の要件とのバランスを図らなければなりません。南米では、ブラジルの自動車・機械用鋳造産業が中心となっていますが、アルゼンチンは石油・ガスおよび農業機械向けの特殊鋳造品を供給しています。両国とも、高度な鋳造用化学薬品を輸入しています。中東およびアフリカは、サウジアラビアのインフラ開発や南アフリカの自動車組立に関連した、まだ初期段階のビジネスチャンスを秘めています。これらの地域では、信頼性の高い技術サービスとコスト競争力のある配合を兼ね備えたサプライヤーが、適格なバインダーやコーティングシステムが依然として主に輸入に依存している供給ギャップを埋めることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化とEV用構造用鋳造品
- 低排出バインダーおよび水性コーティングの採用
- 産業用オートメーションおよび精密鋳造
- インド、中国、メキシコにおけるファウンドリ生産能力の拡大
- アルミニウム、マグネシウム、亜鉛鋳物の需要の増加
- 市場抑制要因
- VOC、ホルムアルデヒド、および有害物質排出規制への対応コスト
- 樹脂、ベントナイト、および特殊化学品の投入材料における価格変動
- 小規模ファウンドリにおけるアプリケーションエンジニアリングと認定の負担
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
- 技術展望
第5章 市場規模と成長予測
- 製品タイプ別
- バインダー
- 添加剤
- コーティング
- 離型剤
- フラックスおよび脱ガス剤
- その他の製品タイプ
- ファウンドリーメタル別
- 鉄系金属
- 非鉄金属
- ファウンドリプロセス別
- 砂型鋳造
- 精密鋳造
- ダイカスト
- 遠心鋳造
- その他
- エンドユーザー産業別
- 自動車
- 産業機械
- 航空宇宙・防衛
- 建設・インフラ
- 消費者製品
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ashland
- ASK Chemicals
- Bakelite Synthetics
- BASF
- Ceraflux India Pvt. Ltd.
- Elkem ASA
- Forace
- General Chemical Corp.
- Huttenes-Albertus
- IVP Limited
- John Winter & Co Ltd
- Mancuso Chemicals Limited
- Vesuvius
- Yash Chemicals