


矯正歯科サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Orthodontic Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 119 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
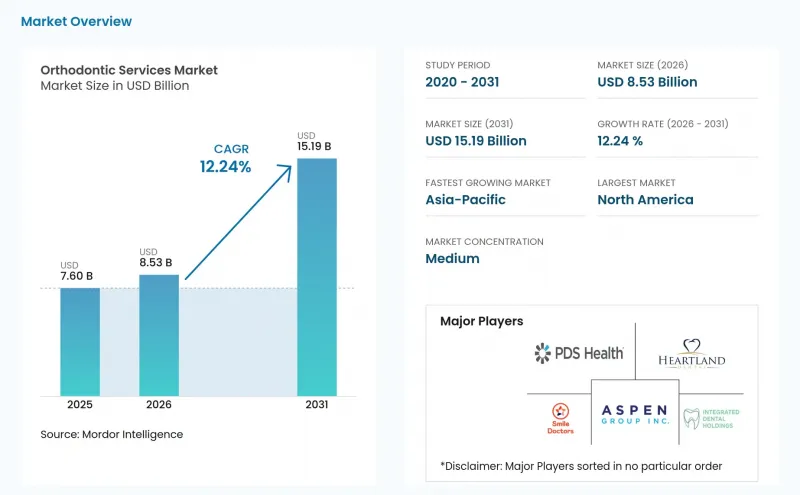
Mordor Intelligenceによると、矯正歯科サービス市場の規模は、2025年に76億米ドル、2026年に85億3,000万米ドルとなり、2031年までに151億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR12.24%で成長すると見込まれています。
世界の矯正歯科サービス市場の動向と洞察
歯列不正および咬合異常の有病率の上昇
不正咬合は、矯正サービス市場において、さまざまな年齢層における矯正診断および治療の需要を支えています。これは、その必要性が幼少期に初めて現れ、成人期に至るまで継続する可能性があるためです。2025年の研究によると、地域や診断基準によって異なりますが、青少年の有病率は39%から93%の範囲に及んでおり、アジアでは61.8%、欧州では61.5%という統合有病率が報告されています。この負担は外見上の問題にとどまりません。なぜなら、未治療の歯列不正は口腔機能に影響を及ぼし、ケアのニーズを複雑化させる可能性があり、家族や医療提供者にとって早期の臨床評価がより重要になるからです。世界保健機関(WHO)は、口腔疾患を主要な公衆衛生上の懸念事項として位置付けており、これは予防と早期診断へのさらなる注力を後押しするものです。また、2024年の「バンコク宣言」では、口腔の健康をより広範な保健システムの優先事項の一つとして位置づけ、定期的な歯科医療サービスがまだ発展途上にある地域において、スクリーニング、紹介、およびケアパスに対するより支援的な環境を整備しました。将来的には、より体系的なスクリーニングの実施により、低所得層や医療サービスが行き届いていない地域における矯正歯科サービスへのアクセスが拡大する可能性があります。
審美歯科矯正治療に対する成人の需要の高まり
成人は、特に治療が仕事のスケジュールや社会生活に合わせなければならない場合、目立たないこと、利便性、治療の柔軟性を重視することが多いため、矯正歯科サービス市場における主要な需要源となっています。2025年には、18歳から40歳の成人が収益の56.4%を占めており、治療の対象がもはや青少年に限定されていないことが示されています。一部の成人患者は、以前の治療後にリテーナーの使用が終了し、時間の経過とともに歯が移動したため、矯正のために再受診します。これにより、単発の治療対象者ではなく、継続的な需要源が生まれています。取り外し可能なアライナープログラムは、仕事や食事、日常の活動のために取り外すことができるため、この層に適しています。組織化された医療機関ネットワークにおいては、成人症例を取り扱うことで、デジタル印象採得、遠隔モニタリング、標準化された治療計画のより一貫した活用が可能になります。同時に、治療の進捗が予測可能な患者の不要な来院を減らすこともできます。こうした需要の高まりにより、歯科医院は成人患者の関与促進と長期的なリテンションを、サービスモデルの一部として組み込むよう促されています。
高額な治療費と限られた保険償還
治療費は、矯正歯科サービス市場における主要な抑制要因であり続けています。特に、保険償還が限定的であるか、あるいは利用できない地域では、多くの治療コースにおいて、一般的な家計予算では賄いきれない費用が必要となるためです。クリアアライナー治療や高級な固定式矯正装置では、多額の自己負担が必要となる場合があります。この制約は、新興国や歯科保険給付が限られている世帯においてより深刻であり、歯列不正が機能や生活の質に影響を及ぼしている場合でも、患者が治療を先延ばしにしてしまう可能性があります。中国では、Angelalign社の報告によると、症例数は増加したもの、集中調達による価格圧力により、2025年の国内平均販売価格は12.6%下落しました。この結果は、患者数の増加が必ずしも医療提供者やメーカーの収益成長に直結するわけではないことを示しています。保険の適用範囲拡大により、費用負担の格差の一部は縮小する可能性があるもの、中所得層や無保険の患者にとっては依然として解消されておらず、治療へのアクセスにおいては、分割払いプラン、医療機関の効率化、および低コストの診療モデルが重要となっています。
セグメント分析
2025年、取り外し可能な矯正装置によるサービスは、矯正歯科サービス市場シェアの55.4%を占めました。このカテゴリーでは、目立ちにくい治療法を求める患者に適しているため、クリアアライナー療法が主流となっています。また、デジタル印象やソフトウェアを活用した治療計画とも相性が良いです。固定式矯正サービスは、重度の歯列叢生、骨格的異常、および制御された力の加圧を必要とするその他の複雑な症例において、依然として不可欠です。こうした症例は、独立した矯正歯科医院、病院、および大学附属歯科センターにおける専門医の診療活動を支え続けています。
取り外し可能な矯正装置に関連する矯正歯科サービス市場の規模は、症例計画や経過観察の標準化が進んでいることに支えられています。デジタル製造により、アライナープログラムの納期を短縮し、再現性を向上させることができます。一部の大手プロバイダーは、症例あたりのコスト削減と業務管理の強化につながる自社内生産の検討を始めています。Align Technology社は、歯科医院向けのデジタル矯正システムおよび3Dプリンティング機能への投資を継続しています。固定式矯正装置は、特に困難な症例において、明確な臨床的役割を維持し続けるでしょう。外科的治療や頭蓋顔面治療を含む補助的・複雑なサービスは、規模は小さいもの、専門医間の連携や綿密な計画が必要であるため、依然として重要な位置を占めています。
地域別分析
2025年、北米は矯正歯科サービス市場シェアの42.4%を占めました。米国は、確立された歯科保険制度と、DSO(歯科サービス組織)およびOSO(矯正歯科サービス組織)の成熟した存在に支えられ、同地域において国レベルで最大の市場機会となっています。組織化されたプロバイダーネットワークにより、矯正歯科治療のためのより体系的な提供モデルが構築されています。カナダにおいても、民間歯科保険の成長機会や国境を越えた事業展開の機会が見込まれます。Daia Orthodonticsは2026年9月、ニューブランズウィック州およびプリンスエドワード島にある4つのクリニックを買収したと発表しました。
欧州は、矯正歯科サービス市場において2番目に大きな地域ブロックです。ドイツ、英国、フランス、イタリア、スペインが、この地域の活動の大部分を占めています。成人層での普及と高い歯科医療への意識が、審美歯科治療への需要を支えています。Orthalis社は2026年1月にDentalsoft Groupを買収し、SignalSoft Developpementを設立して、欧州における矯正歯科ソフトウェアの機能拡充を図りました。診断・計画用ソフトウェアに対する医療機器としての要件により、小規模なデジタルプロバイダーの参入障壁が高まっています。
アジア太平洋地域は、2031年までCAGR13.4%で拡大すると予測されており、矯正歯科サービス市場において最も高い地域成長率を示しています。中国は、膨大な患者基盤により症例数の増加を通じて価格圧力に耐えることができるため、引き続き重要な成長要因となっています。Angelalign社は、2025年に中国本土の症例数が26.3%増加し、276,200症例に達したと報告しています。また、2026年2月にZenyumとMakeO Toothsiが合併を発表し、約1,100人の提携歯科医師からなるネットワークを統合したことで、インドもますます重要な市場となりつつあります。中東・アフリカおよび南米は絶対値では依然として小規模ですが、都市化、民間クリニックの拡大、および認知度の向上により、需要が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 歯列不正および咬合異常の有病率の増加
- 審美矯正歯科に対する成人の需要の高まり
- デジタルスキャン、AIによる設計、3Dプリント家電
- 保険および雇用主が提供する歯科給付の拡充
- ハイブリッド型遠隔モニタリングおよび矯正歯科サービス組織の拡張性
- ダイレクトプリントのワークフローの効率化と1ケースあたりの生産コストの削減
- 市場抑制要因
- 高額な治療費と限られた保険償還
- 訓練を受けた矯正歯科医の不足と、専門医へのアクセス格差
- 複雑な症例における遠隔治療における臨床上の不確実性
- 規制、相互運用性、およびデータガバナンスに伴う負担
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 固定式矯正歯科サービス
- 着脱式矯正サービス
- 付随的および複合的な矯正歯科サービス
- エンドユーザー別
- 独立型矯正歯科医院
- 矯正歯科サービスを提供する一般歯科医院
- 歯科サービス組織および矯正歯科サービス組織
- 病院および大学附属歯科センター
- その他のエンドユーザー
- 年齢層別
- 小児(0~12歳)
- 10代(13~17歳)
- 成人(18~40歳)
- 中高年層(40歳以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Align Technology, Inc.
- DENTSPLY SIRONA Inc.
- Envista Holdings Corporation
- Institut Straumann AG
- Solventum Corporation
- Henry Schein, Inc.
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings(mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group(Singapore)Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3Shape A/S
第7章 市場機会と将来の展望



