


デジタル矯正歯科:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Orthodontics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154434
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
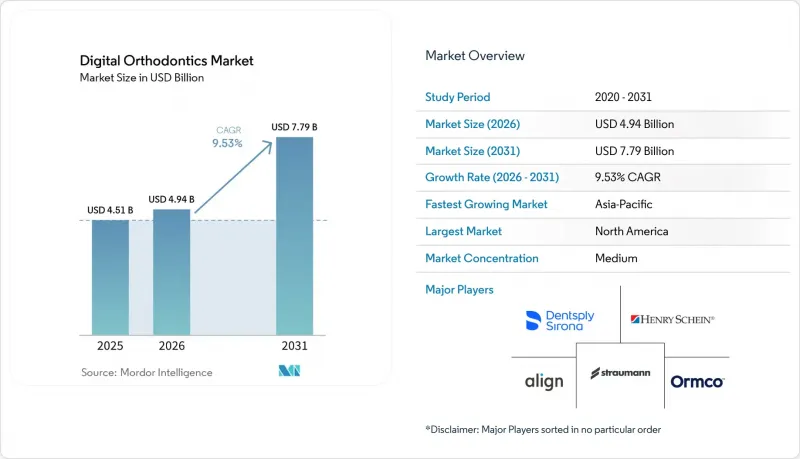
Mordor Intelligenceによると、デジタル矯正歯科市場の規模は2025年に45億1,000万米ドルと評価され、2026年の49億4,000万米ドルから2031年までに77億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.53%となる見込みです。
世界のデジタル矯正歯科市場の動向と洞察
クリアアライナー治療の普及拡大
クリアアライナー治療の対象患者層が拡大したことに伴い、デジタル矯正市場は成長しました。アライン・テクノロジー社は2025年、10代の若者や成長期の子供向け「インビザライン」を93万5,800ケース出荷し、2024年比で7.8%増加しました。一方、成人向けのケース数は2025年第4四半期に8%増加しました。英国の矯正歯科医の70%以上が、過去3年間で成人患者からの需要が増加したと報告しています。一般歯科医は、矯正歯科医の監督下にあるプログラムを通じて治療へのアクセスを拡大し、アライン・テクノロジー社は2025年第4四半期において、一般歯科医チャネルで前年比5.3%の成長を記録しました。遠隔モニタリング、AIを活用した治療計画、およびサブスクリプション方式による提供により、アライナー症例を管理するために必要なインフラが軽減されました。
口腔内スキャナーの普及率の向上
先進国において口腔内スキャナーが診療の標準的なインフラとなったことで、市場は恩恵を受けました。2025年には世界のスキャナー導入率が35%に達し、新興市場には依然として大きな拡大の余地が残されています。一方、3Shape社は2,650万件の患者スキャンを記録し、スキャン症例数は2024年から39%増加しました。STL形式でのオープンなデータエクスポート機能を備えた、低価格な韓国製および中国製のスキャナーは、デジタルワークフローへのアクセスを改善すると同時に、ハイエンド市場における競合を激化させました。デジタル印象により、従来の方法への依存度が低下し、再利用可能なスキャンデータが、診断、治療計画、経過観察、およびその後の治療方針の決定を支援しました。
スキャナー、ソフトウェア、3Dプリンティングインフラの高額な初期費用
デジタル矯正歯科市場は、完全なデジタルワークフローの初期コストが高いため、導入の障壁に直面しています。スキャナー、治療計画ソフトウェアのライセンス、院内用3Dプリンター、および認証済み材料には、3万~5万米ドルの初期投資が必要であり、特に南アジア、東南アジア、ラテンアメリカの地方都市にある医師1名のみの診療所に大きな影響を与えています。EUの医療機器規則やFDAの510(k)プロセスへの規制遵守は、さらにコストを押し上げます。モジュール式の導入モデルを採用すれば、クリニックは院内での印刷に投資する前に、スキャンとクラウドベースの計画から始めることが可能です。
セグメント分析
2025年、クリアアライナーは製品タイプ別売上高の49.88%を占め、デジタル矯正市場における主要カテゴリーとなりました。アライン・テクノロジー社は、過去最高の261万1,000件のインビザライン症例出荷と、累計2,200万人以上の患者数を背景に、クリアアライナーの純売上高として32億4,500万米ドルを報告しました。スキャン、治療計画、アライナーの提供を連携させる統合プラットフォームが、このセグメントの地位をさらに強固なものにしています。
口腔内スキャナーは、2031年までのCAGRが10.55%となり、最も急成長する製品サブセグメントになると予測されています。Medit、3Shape、およびDentsply Sironaは、IDS 2025においてスキャナーモデルの新製品発表やアップグレードを行い、導入済み機器の機能強化を図りました。デジタル治療計画ソフトウェア、CAD/CAM矯正装置、および製造システムは、さらなる収益源となっています。LuxCreo社およびGraphy社のFDA承認済みダイレクトプリント用アライナー用樹脂は、3Dプリンターの需要を支えており、一方、LuxCreo社が2025年10月にAngelalign Technology社と締結した提携により、材料開発と臨床規模での実証およびデータ収集が統合されました。
2025年には、光学式口腔内スキャンが技術収益の34.55%を占め、デジタル矯正市場における主要なデータ取得手段としての地位を確立しました。3ShapeはIDS 2025でTRIOS 6を発表し、従来のTRIOSモデルに比べてスキャン解像度が最大110%向上し、ハイパースペクトルイメージングが統合されました。Medit社は、スキャン深度を拡大し、速度と精度を向上させた「i900 Classic」を発売しました。一方、Dentsply Sirona社は、「Primescan 2」において、帯域幅の使用量を50%削減し、「SureSmile」のシミュレーション速度を90%向上させたと報告しました。
CAD/CAMは、2031年までのCAGRが11.56%と予測されており、最も急速に成長する技術サブセグメントとなる見込みです。院内ミリング、クラウドベースの設計プラットフォーム、およびダイレクトプリントシステムの統合が、この成長を支えています。コーンビームCT、3D顔面スキャン、AIを活用したランドマーク検出により、手作業による判定の必要性が軽減されています。2026年2月、3Shape社は、EUおよびEEA地域において、対象となるTRIOS 6スキャナー向けに完全なハイパースペクトルイメージング機能を提供開始しました。これには、虫歯、摩耗、歯肉退縮、および歯垢のAI支援による可視化が含まれます。
地域別分析
北米は、成熟した矯正歯科需要と十分に整備された歯科サービス組織ネットワークに支えられ、2025年の売上高の39.56%を占めました。AAO(米国矯正歯科医会)の報告によると、2024年の会員1人あたりのアクティブ患者数は696人で、同調査史上最高の患者数を記録しました。カナダでは専門医への需要が安定して推移した一方、メキシコでは自費診療へのアクセス拡大や、都市部におけるクリアアライナーへの認知度向上により市場が拡大しました。米国のデジタル矯正市場は依然として競合が激しく、アライン・テクノロジー社は2026年のクリアアライナー販売数量について、1桁台半ばの伸びを見込んでいます。また、オームコ社は2026年5月のAAO年次総会において、「デジタルボンディング」の適用対象をさらなるブラケットシステムへと拡大しました。
欧州では引き続き安定した需要が見られ、ドイツ、英国、フランス、イタリアがプレミアムスキャナーおよびプランニングシステムの主要市場となりました。EU医療機器規則(MDR)は、デジタル機器サプライヤーに対する参入要件を引き上げるとともに、安全性および相互運用性の基準を強化しました。LuxCreo社の「4D Aligner」は2025年3月にMDRクラスIIaのCE認証を取得し、欧州におけるダイレクトプリント式アライナーの画期的な出来事となりました。DentalMonitoring社は、事業拡大とAI製品開発を支援するため、2026年2月に1億米ドルの資金調達に成功しました。南欧州では、歯科医療費の支出が低く、民間歯科医院が分散しているため、デジタルワークフローの導入は緩やかなペースにとどまりました。一方、ブラジルでは、民間歯科医療へのアクセスが拡大したことで、南米全体の需要を支えました。
アジア太平洋地域は、2031年までのCAGRが12.98%と予測され、最も急速に成長する地域になると見込まれています。中国では、高い不正咬合の有病率、低い治療普及率、そして沿岸部の一級都市への専門医の集中といった要因が相まって、専門医の診療範囲を拡大する遠隔診療モデルが支えられました。デジタル矯正歯科市場は、スキャン技術やダイレクトプリント用材料における韓国のイノベーションからも恩恵を受けました。Medit社は2025年9月、iPad専用アプリ「Medit Link Express」を搭載した「i900 Mobility」スキャナーの出荷を開始しました。インドではインフラが第2・第3級都市へと拡大し、中東・アフリカ地域では、特にGCC諸国において、病院や歯科医院への民間投資が活発化しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クリアアライナー治療の普及拡大
- 口腔内スキャナーの普及率の向上
- より迅速で快適なデジタル印象採取への需要
- 院内および直接3Dプリントによる歯科用器具の生産拡大
- 診断、計画、モニタリングの各段階における患者データの再利用
- 日常的なスキャンにおけるAIを活用した検出および治療シミュレーション
- 市場抑制要因
- スキャナー、ソフトウェア、および3Dプリンティングインフラの初期コストの高さ
- 研修要件とデジタルリテラシーの格差
- 複雑な歯の移動における予測可能性の限界
- 材料の妥当性確認、データガバナンス、およびワークフローの相互運用性に関するリスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 口腔内スキャナー
- クリアアライナー
- デジタル治療計画ソフトウェア
- CAD/CAM矯正用装置
- 3Dプリンターおよび製造システム
- 矯正用材料および樹脂
- その他
- 技術別
- 口腔内光学スキャン
- コーンビームCT
- 3D顔面スキャンおよびステレオフォトグラメトリー
- CAD/CAM
- アディティブマニュファクチャリング
- 減法製造
- 人工知能・機械学習
- その他
- 患者グループ別
- 小児
- 成人
- 高齢者
- エンドユーザー別
- 矯正歯科クリニック
- 一般歯科医院
- 歯科サービス組織
- 歯科技工所
- 病院および学術機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3Shape A/S
- Align Technology, Inc.
- Carbon, Inc.
- Carestream Dental LLC
- ClearCorrect AG
- DentalMonitoring SAS
- DENTSPLY SIRONA Inc.
- Desktop Metal, Inc.
- Envista Holdings Corporation
- Formlabs Inc.
- Graphy Inc.
- Institut Straumann AG
- Ivoclar Vivadent AG
- LuxCreo, Inc.
- Medit Corp.
- Ormco Corporation
- Planmeca Oy
- Shofu Inc.
- Solventum Corporation
- uLab Systems Inc.
第7章 市場機会と将来の展望



