


先進的磁性材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Advanced Magnetic Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184994
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
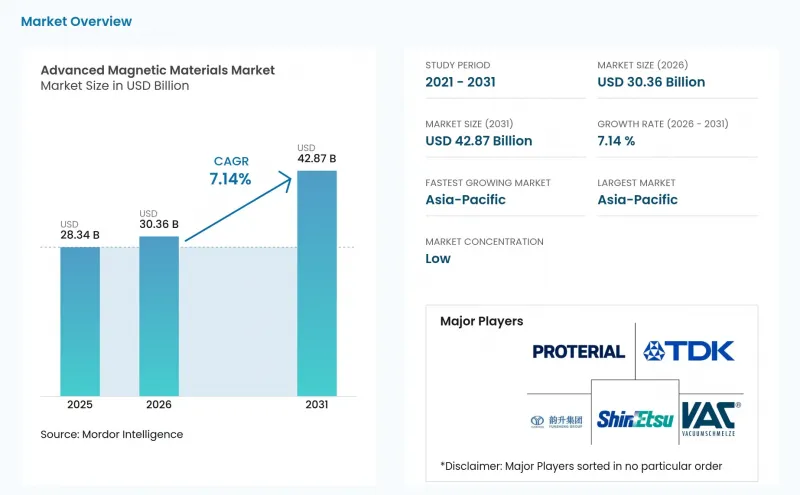
Mordor Intelligenceによると、先進磁性材料の市場規模は2025年に283億4,000万米ドルと評価され、2026年の303億6,000万米ドルから2031年までに428億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.14%となる見込みです。
世界の先端磁性材料市場の動向と洞察
電気自動車およびハイブリッド車のモーターの電動化
バッテリー式電気自動車では、96%を超えるピーク効率を達成できるため、永久磁石同期モーターが採用されています。このため、航続距離や熱性能で競争するメーカーにとって、希土類磁石は定番の選択肢となっています。中国では2025年に950万台の電気自動車が生産され、国内の焼結磁石生産量の大部分を吸収したため、海外購入者向けの供給が逼迫しました。800 Vアーキテクチャを採用する欧州の車両プラットフォームでは、熱による減磁に耐えることができる高保磁力のネオジム・鉄・ホウ素系磁石が求められます。こうした仕様により、ジスプロシウムの含有量が増加し、需要は高級永久磁石材料へと向かいます。自動車メーカーは、車両生産の数年前から保磁力や残留磁気の要件を定めているため、先進磁性材料市場において、プロジェクトの途中でサプライヤーを変更することは困難です。
再生可能エネルギー発電設備の導入
風力発電は、特にダイレクトドライブ式発電機が採用されている場合、依然として磁石を多用するエネルギー用途です。10メガワットを超える洋上風力タービンでは、1基あたり2,000~3,000kgのネオジム・鉄・ホウ素磁石が必要ですが、陸上風力タービンでは通常、出力1メガワットあたり600kgが使用されます。タービンの定格出力が大きくなるほど、1基あたりの材料需要は増加し、高性能な磁石グレードが好まれます。したがって、2025年の12~16メガワット級のプラットフォームから、2027年以降に計画されている18~25メガワット級のモデルへの移行に伴い、各洋上プロジェクトにおける磁石の需要は増加することになります。欧州連合(EU)で使用される永久磁石の90%以上が中国から調達されており、このため風力発電の導入はサプライチェーンの変化の影響を受けやすくなっています。この依存関係は、洋上風力発電を拡大している地域において、新たな精製、磁石生産、およびリサイクル能力の整備が必要であるという根拠を強めています。
希土類の供給集中と価格変動
2024年、中国は磁石用希土類の全世界の採掘量の60%を供給し、精製量の91%、焼結永久磁石生産量の94%を支配していました。このような集中は、地政学的摩擦をメーカーにとって差し迫った問題へと変える可能性があります。中国は2025年4月、7種類の重希土類元素および関連化合物に対して輸出規制を課し、これにより米国および欧州の自動車サプライチェーンに混乱が生じました。また、この規制により、ジスプロシウムおよびテルビウムについて、中国国内価格と欧州価格の差が浮き彫りになりました。中国のレアアース輸出規制が18か月間続いた場合、米国の生産量は0.3%~0.6%減少する可能性があり、その影響の多くは自動車およびエレクトロニクス業界が被ることになります。したがって、先端磁性材料市場は、輸出政策の変更、材料の入手可能性、および調達コストの変動の影響を受けやすい状況が続いています。
セグメント分析
2025年、永久磁石材料は市場収益の46.12%を占めました。ネオジム・鉄・ホウ素およびサマリウム・コバルト化合物は、電気自動車のトラクションモーター、ダイレクトドライブ式風力発電機、および産業用サーボシステムに使用されています。その地位は、高いエネルギー密度と安定した動作を必要とする用途の性能要件を反映しています。また、自動車プロジェクトにおいても、生産開始のかなり前に磁石の特性が指定されるため、持続的な需要が生まれています。半硬磁性材料は、データストレージ、磁気記録、および盗難防止タグなどのセキュリティ用途に利用されています。また、ボンデッドマグネットやフレキシブル磁気ストリップを含むその他の材料は、コストが依然として重要な要素となる家電製品、包装、看板などに使用されています。
軟磁性材料は、2031年までCAGR7.87%で拡大すると予測されています。このクラスの先進磁性材料の市場規模は、高周波トランスコア、電気自動車用車載充電器、および電力変換機器での利用拡大の恩恵を受けています。アモルファスおよびナノ結晶合金は、ケイ素鋼の効果が低いスイッチング周波数において、低いコア損失と高い飽和磁束密度を実現します。2025年の技術レビューでは、パワーエレクトロニクスにおける低損失軟磁性材料の活用について解説されました。また、2026年に発表されたメガヘルツ帯チップインダクタ向けナノ結晶複合材料に関する研究では、これらの材料が人工知能(AI)ハードウェア、5.5Gおよび6Gインフラ、マイクロロボット、ドローンにも関連付けられています。こうした性能要件の高まりにより、先進磁性材料市場において軟磁性材料への注目が高まっています。
地域別分析
アジア太平洋地域は2025年に市場収益の52.42%を占めており、2031年までCAGR8.04%で拡大すると予測されています。同地域が収益面で主導的な地位を占めているのは、希土類の採掘・分離から合金化・焼結に至るまでの統合されたサプライチェーンを保有しているためです。中国の国内生産構造は、採掘、精製、磁石製造の全工程にわたる規模の経済を実現しています。この立場は、他の地域の生産者にとって、コスト、材料の入手可能性、顧客へのアクセスに影響を与えています。インドは、焼結ネオジム・鉄・ホウ素磁石およびアモルファス金属への新たな投資を通じて、重要な生産拠点となりつつあります。Proterial, Ltd.は、2026年1月、Shirdi Sai Electricals Ltd.との74対26の合弁事業を通じて、アンドラ・プラデーシュ州ティルパティにアモルファス金属製造施設の建設を開始しました。当初の生産能力は年間30,000メトリックトンです。
北米では、産業政策と民間投資を通じて製造能力の構築が進められています。Niron Magnetics社は、5,220万米ドルの「セクション48C先進エネルギープロジェクト税額控除」の支援を受け、ミネソタ州サテルに年間1,500メートルトンの窒化鉄永久磁石製造施設の着工を行いました。同社は、ステランティス、サムスン、アリソン・トランスミッション、マグナを商業パートナーとして特定しました。2026年5月、米国エネルギー省は、産業用モーター用途向けのマンガン・ビスマス系非希土類磁石に関するABB社の取り組みへの支援を提案しました。カナダとメキシコも、電気自動車の組立およびモーター製造を通じて、この地域の展望を後押ししています。こうした動きにより、自動車用永久磁石のための大陸規模の供給回廊が形成される可能性があります。
欧州は、規制、リサイクル、生産投資を通じて、供給の集中化に対応しています。欧州連合(EU)の「重要原材料法」では、戦略的原材料について、2030年までに採掘10%、加工40%、リサイクル25%という目標が設定されました。ネオ・パフォーマンス・マテリアルズ社は、2026年9月にエストニアのナルヴァにある施設で商業生産を開始し、フェーズ1Aの年間生産能力は2,000メートルトン、フェーズ1Bによる5,000メートルトンへの拡張が進行中です。南米、中東・アフリカは、予測期間中も依然として貢献度が低いままです。ブラジルの希土類鉱床は供給の多様化を支える可能性があり、一方、サウジアラビアの自動化への取り組みや南アフリカの希土類資源の潜在力は、それぞれ独自の需要と供給の機会を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車およびハイブリッド車のモーターの電動化
- 再生可能エネルギー発電設備の導入
- 産業用オートメーションおよびロボットの導入
- 小型化と高周波パワーエレクトロニクス
- 希土類を含まない材料の商用化
- 市場抑制要因
- 希土類の供給集中と価格の変動性
- 高度な処理の複雑さと認定コスト
- 鉱業および磁石製造における環境コンプライアンス
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 磁性材料の種類別
- 永久磁石材料
- 半硬質磁性材料
- 軟磁性材料
- その他
- エンドユーザー別
- 自動車
- 電子機器
- 産業
- 医療分野
- 発電
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- Dexter Magnetic Technologies
- DMEGC Magnetics Co., Ltd.
- Electron Energy Corporation
- Lynas Rare Earths Ltd.
- Neo Performance Materials
- Ningbo Yunsheng Co., Ltd.
- Proterial, Ltd.
- Shin-Etsu Chemical Co., Ltd.
- TDK Corporation
- Tengam Engineering, Inc.
- VACUUMSCHMELZE GmbH and Co. KG
第7章 市場機会と将来の展望



