


アジア太平洋の自動車エンジン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia Pacific Automotive Engine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184668
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
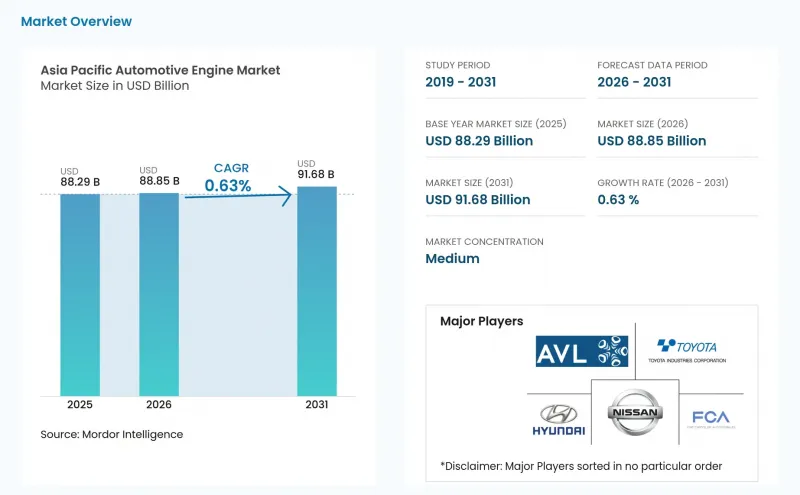
Mordor Intelligenceによると、アジア太平洋地域の自動車エンジン市場規模は2025年に882億9,000万米ドルと評価され、2026年には888億5,000万米ドルに達すると見込まれており、予測期間(2026年~2031年)のCAGR0.63%で推移し、2031年までに916億8,000万米ドルに達すると予測されています。
アジア太平洋地域の自動車エンジン市場の動向と洞察
アジア太平洋地域の新興経済国におけるOEM生産および車両保有台数の急速な拡大
中国では、乗用車の生産台数が著しく増加し、前年と比較して着実な成長が見られました。インドも、農村部への融資枠の再開に支えられ、生産台数が大幅に伸びました。インドネシアとタイは、関税上の優位性を活かし、自動車組立事業を共同で拡大し、日本および中国のブランドがノックダウン(KD)ラインを設立しました。2025年までに、同地域の車両保有台数は相当な水準に達し、特に使用年数が中程度の車両を対象としたエンジンに対するアフターマーケット需要を強力に牽引しています。燃料品質や試験基準の相違に対応するため、自動車メーカー各社は「インド仕様」および「中国仕様」のエンジンを導入しました。これらのエンジンはECUのファームウェアが固定されているため、サプライチェーンの分断やエンジニアリング予算の増加を招いています。こうした動向により、新車の電動化が勢いを増し続けているにもかかわらず、アジア太平洋地域の自動車用エンジン市場は依然として交換サイクルと密接に結びついた状態を維持しています。
厳格な地域排出ガス規制が内燃機関のダウンサイジングと効率化技術を推進
中国では「国家VI-b」規制が施行され、実走行排出ガス試験が義務付けられ、ガソリン車への粒子状物質フィルターの採用が促進されています。インドでは、「バーラト・ステージVI」規制により、小型ディーゼル車のNOx排出許容値が大幅に引き下げられました。この変更に伴い、尿素噴射を伴う選択的触媒還元(SCR)システムの採用が必須となり、エンジン1台あたりのコストが増加しました。日本では、2025年に「ポスト新長期排出ガス規制」が改定され、粒子数に関する制限が強化されたことで、デュアルインジェクション式ガソリンシステムへの移行が加速しています。一方、韓国のLEV III基準により、自動車メーカー(OEM)はターボチャージャー付き3気筒エンジンの採用へと向かっています。これらの規制が相まって、アジア太平洋地域の自動車エンジン分野におけるティア1サプライヤーの利益率は圧迫されています。しかし、同時に、後処理や軽量化ソリューションを専門とする企業にとっては新たなビジネスチャンスが生まれています。
BEV/ZEVの普及加速が、内燃機関(ICE)の長期的な需要を蝕んでいます
中国では、新エネルギー車が乗用車販売の大きなシェアを占めました。一方、日本と韓国では、多額の購入補助金と広範な急速充電ネットワークに後押しされ、バッテリー式電気自動車(BEV)の普及が緩やかに進みました。インドでは、多額の経済的メリットをもたらす州政府のインセンティブに支えられ、電動二輪車が著しい勢いを見せています。自動車メーカー(OEM)が、車両群のCAFE目標を達成するために電動化を加速させる中、従来の内燃機関(ICE)プラットフォームは規模を縮小しており、アジア太平洋地域全体の自動車エンジン市場に課題をもたらしています。
セグメント分析
対向ピストン型プロトタイプは現在、ごくわずかなシェアしか占めていませんが、アケイツ社がライセンス供与した港湾設備向けの2ストローク設計がより高い熱効率を誇っていることから、この構成は2031年までにCAGR1.67%を記録すると見込まれています。直列エンジンは、コンパクトカーや小型トラックへの搭載が容易であることから、2025年のアジア太平洋地域の自動車エンジン市場において45.16%のシェアを維持しました。V型エンジンは依然としてプレミアムSUVや排気量3リットル以上の大型トラックに採用されていますが、V6エンジンがターボハイブリッドの4気筒エンジンに置き換わるにつれ、その存在感は薄れつつあります。スバルのボクサーレイアウトやフォルクスワーゲングループのW型エンジンは、ニッチなスポーツカーや高級モデルに限定されたままです。ダウンサイジング、過給技術、および燃焼ハイブリッドの相乗効果により、アジア太平洋地域の自動車エンジン市場における直列エンジンの優位性がさらに強まっています。
製品プランナーは現在、長い切り替え時間を要することなく、ガソリンエンジンからハイブリッド用ブロックへと切り替え可能な柔軟な加工ラインに投資しています。この俊敏性により資本回収が確保される一方で、対向ピストン方式は、より低い比燃料消費量を要求する長距離輸送セグメントを視野に入れています。中国の港湾やオーストラリアの鉱山企業からの継続的な研究開発契約により、このレイアウトを採用するサプライヤーが増える可能性がありますが、検証サイクルや不慣れなメンテナンス要件が、大規模な普及を遅らせています。
2025年には、インド、インドネシア、ベトナムにおける二輪車のブームに後押しされ、ガソリンエンジンが46.18%のシェアで首位を占めました。一方、都市部での走行禁止措置や煤煙規制の強化が影響し、ディーゼルエンジンのシェアは推定26%まで低下しました。水素内燃機関(ICE)は、まだ初期段階ではありますが、韓国や日本での実証実験に支えられ、2031年までの年間平均成長率(CAGR)は1.75%と最も高い伸びを示しています。天然ガスエンジンは、インドの三輪車や中型トラックに採用されていますが、大都市圏以外ではまだ大きな浸透を見せていません。アジア太平洋地域の自動車エンジン業界では、トヨタやホンダが主導するハイブリッド内燃機関(ICE)システムが乗用車分野で著しい勢いを示しており、従来の内燃機関と電動化の境界線が曖昧になりつつあります。
政策立案者たちは、旧式の車両を環境に優しいものにするため、エタノール、LPG、合成燃料の混合燃料を推進していますが、インフラの制約や認証上の課題により、その市場シェアはごくわずかにとどまっています。その結果、サプライヤーは戦略を転換しつつあり、販売台数を重視してガソリンハイブリッドモジュールに注力し、トルクを重視する車両向けにはディーゼル、そして需要の高い特殊な拠点向けには水素内燃機関に焦点を当てています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域の新興経済国におけるOEM生産および車両保有台数の急速な伸び
- 各地域の厳しい排出ガス規制が、内燃機関(ICE)の小型化と高効率化技術を推進しています
- ASEANにおけるAIを活用したエンジンブロックのスマート加工をめぐる現地化競争
- 急成長するライドシェア/デリバリー市場における小型エンジンのECUリマッピング向けアフターマーケット
- 韓国における水素・内燃機関(ICE)の研究開発に対する公的助成金および中国の港湾設備
- 低炭素合成燃料に関する政府主導のパイロット事業(日本およびオーストラリア)
- 市場抑制要因
- BEV・ZEVの普及加速が、内燃機関車の長期的な需要を蝕んでいます
- 精製製品の燃料価格の変動とサプライチェーンの混乱
- 従来の内燃機関(ICE)の研究開発から、EV用ソフトウェアおよびバッテリー分野への人材流出
- アジアの主要都市における従来型内燃機関(ICE)二輪車の都市レベルでの禁止措置
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 配置タイプ別
- インライン
- V型
- W型
- Boxer/フラット
- 対向ピストン式
- 燃料タイプ別
- ガソリン
- ディーゼル
- 天然ガス/CNG
- ハイブリッド内燃機関車(マイルド、フル、プラグイン)
- 代替燃料(エタノール、LPG、e-Fuels)
- 水素内燃機関(ICE)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 二輪車およびパワースポーツ
- オフロード/農業用/建設用
- エンジン排気量別
- 1.5 L未満
- 1.5~3 L
- 3 L以上
- 国別
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Hyundai Motor Group
- Nissan Motor Corporation
- Fiat Chrysler Automotive Group
- SAIC Motor Corporation
- Cummins Inc.
- Mitsubishi Heavy Industries Engine & Turbo
- Suzuki Motor Corporation
- Yanmar Holdings
- Isuzu Motors Ltd.
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Chongqing Changan Automobile
- Weichai Power Co., Ltd.
- BYD Auto Co., Ltd.
- Kirloskar Oil Engines
- Guangxi Yuchai Machinery
- Great Wall Motor Co.
- Hino Motors Ltd.
- Dongfeng Motor Group
- FAW Jiefang Automotive
- Jiangling Motors
第7章 市場機会と将来の展望



