


中国の自動車カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Automotive Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184652
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、中国の自動車用カメラ市場規模は2025年に24億8,000万米ドルと評価され、2026年には27億4,000万米ドルと推定されており、2031年までに45億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 10.48%で成長すると見込まれています。
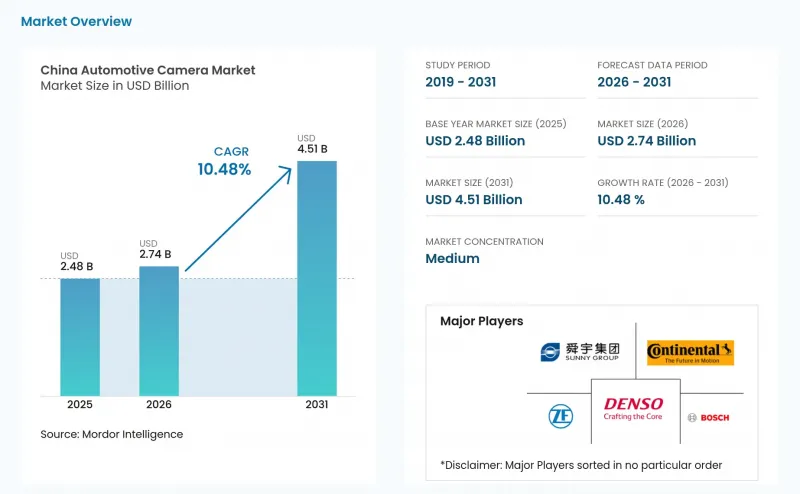
中国の自動車用カメラ市場の動向と洞察
中国におけるレベル2/2+ADASの急速な普及
価格競争により、手頃な価格のセダンでもACC(アダプティブ・クルーズ・コントロール)とLKA(レーン・キープ・アシスト)のセットがより入手しやすくなったことで、レベル2の機能は新車販売においてますます標準化が進んでいます。XPengの「P7+」やLi Autoの「AD Max」は、高価なLiDARソリューションに取って代わる「ビジョンオンリー」システムへの業界の移行を象徴しています。この移行は、国務院が掲げる「ソフトウェア定義車両」の目標と合致しており、サプライヤーはより多くの生産台数に研究開発の取り組みを分散させ、予定より早く単位コストを削減することが可能になります。
リアビューカメラおよびADASカメラに関する規制要件
中国工業情報化部(MIIT)によるGB 15084およびGB 7258規制の施行により、ミラーのみの仕様は禁止され、新型乗用車にはリアカメラおよびADASグレードのフロントカメラの搭載が義務付けられました。商用トラックについても、同様のEU規制と比較してより厳しい期限内に準拠する必要があります。その結果、自動車メーカーは国内サプライヤーからの調達を加速させています。これらのサプライヤーは中国国内にISO 26262認証済みの在庫を保有しており、これにより通関の遅延が軽減され、短期的には顕著な需要が生まれています。
8MP超のセンサーおよびISPの高価格化が、ミドルクラスの採用を制限
ファブ各社は、7nmシリコンへの需要を優先しているため、8MPセンサーの価格は2MPセンサーに比べて大幅に高くなっています。この価格差は主に、ファブ各社がスマートフォンやその他のデバイスに使用される先進的なシリコン技術への高まる需要に応えることに注力しているため、高解像度センサーに割り当てられる生産能力が限られていることに起因しています。1万5,000米ドル未満のモデルを視野に入れているメーカー各社は、新たな生産能力が稼働し始めれば平均販売価格(ASP)が下落すると見込んで、8MPセンサーの導入を控えています。8MPセンサーの採用が遅れているのは、低価格帯市場においてコスト効率と市場競争のバランスを取るという戦略的な判断を反映したものです。
セグメント分析
2025年、中国の乗用車向け自動車カメラ市場規模は、全体の87.22%を占めました。乗用車セグメントは、大衆市場価格帯でレベル2の安全機能を求めるセダンやSUVの購入者によって牽引されています。物流企業は軽商用車(LCV)への後付け改装を進めており、2031年までの年間平均成長率(CAGR)10.72%で商用車フリートの大幅な成長を牽引しています。この動きは、大幅な保険料の割引を確保するだけでなく、今後施行されるサイドミラー撤廃規制への準拠も確実なものにします。
NEVメーカーは、追加費用なしでADASを標準装備することで、セダンサブセグメントの急速な拡大を牽引しています。一方、SUVは、高い車高と、360度カメラ映像を目立つように表示する広々としたダッシュボードのおかげで、乗用車市場を席巻しています。12トンを超えるトラックには、州の登録基準を満たすため、現在、工場出荷時にリアカメラおよびサイドカメラが組み込まれています。さらに、アフターマーケットでは、競争力のある価格の改造キットにより、大型トラックのライフサイクルが向上しています。
すべての車両に少なくとも1つのリアビューカメラが必要であるため、2025年の売上高の69.73%をカメラ関連製品が占めました。一方、C-NCAPが夜間歩行者用AEBに対してボーナスポイントを与えているため、OEM各社はフロントに3MP以上のHDRカメラを搭載せざるを得ず、センシングモジュールは10.73%のCAGRを記録しています。
アフターマーケットの需要は依然として60米ドル未満の低価格な映像キットに偏っていますが、OEMのプログラムでは、周囲の映像を合成し、ニューラルネットワークにデータを送信するデュアル機能の5 MPカメラが組み込まれています。5 MPイメージャーと組み込みAIを組み合わせたヴァレオの「スマートカメラ」は、ECUを1つ削減し、配線を1.2 kg削減することで、コストと重量の両方を同時に削減します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バックカメラおよびADASカメラに関する規制上の義務
- 中国におけるRapid Level-2/2+ADASの普及
- NEVブームがマルチカメラの需要を押し上げている
- 2 MP以上のCMOSモジュールのコストダウン
- カメラ連動型ADB/マイクロLEDヘッドライトの登場
- マップレスBEVアルゴリズムへの移行により、カメラの搭載数が増加しています
- 市場抑制要因
- 8メガピクセル以上のセンサーおよびISPの平均販売価格(ASP)の高さが、ミッドティアでの採用を制限しています
- 過酷な気象条件下における信頼性と、自己洗浄機能の複雑さ
- サイバーセキュリティ/ データプライバシーコンプライアンスのコスト
- 精密光学部品の供給ボトルネックにより、リードタイムが長くなっています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル
- 多目的車
- 商用車
- 小型商用車(LCV)
- 中型・大型商用車(M&HCV)
- 乗用車
- カメラの種類別
- 監視カメラ
- センシングカメラ
- 用途別
- ADAS
- 駐車および周囲の視界
- ドライバーモニタリング
- 解像度別
- 最大1 MP
- 2~5 MP
- 5 MP以上
- 販売チャネル別
- OEM-Fit
- アフターマーケット
- 設置場所別
- フロント
- リア
- 側面
- 車内/ キャビン内
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- ZF Friedrichshafen AG
- Valeo SA
- Magna International
- Panasonic Holdings
- Sunny Optical Technology(Group)Company Limited
- OFILM Group
- Desay SV Automotive
- Freetech Intelligent Systems
- Aptiv PLC
- Mobileye(Intel)
- LG Innotek
- Sony Semiconductor Solutions
- OmniVision Technologies
- MCNEX Co., Ltd.
第7章 市場機会と将来の展望



