


ドイツの自動車用カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Germany Automotive Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184617
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ドイツの自動車用カメラ市場規模は2025年に3億4,062万米ドルと評価され、2026年には3億6,133万米ドルと推定されており、2031年までに4億8,537万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 6.08%で成長すると見込まれています。
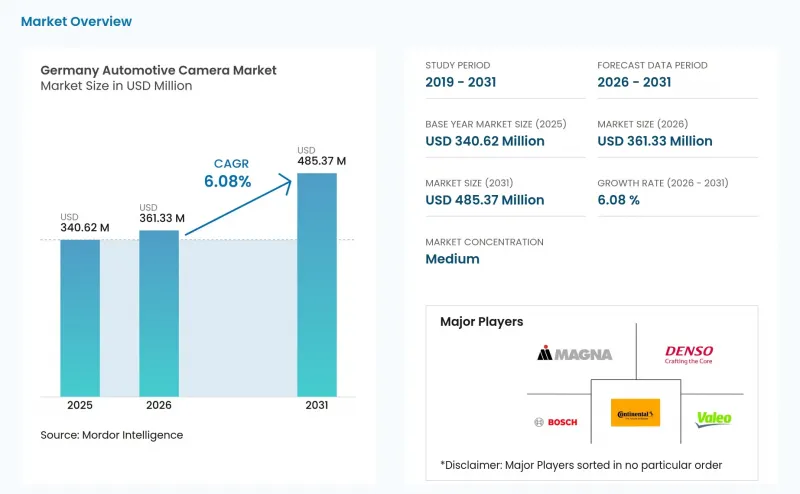
ドイツの自動車用カメラ市場の動向と洞察
EU一般安全規則(EU-GSR)で義務付けられたリアビューカメラおよびADASカメラ
ドイツでは、最近施行されたEU一般安全規則(EU-GSR)の適用が予定されています。この規則では、すべての新型車の型式認定に、リアビューカメラおよび車線維持支援カメラの搭載が義務付けられています。その結果、かつてはオプション機能であったものが、現在では標準装備となりました。したがって、以前はカメラなしで出荷されていた乗用車の相当数が、今後は複数のカメラを搭載することになります。サプライヤー各社は、完全登録の期限を控え、生産能力を拡大しています。さらに、要求される性能基準を満たすため、モジュールの仕様では広角撮影が可能なセンサーが重視されるようになっています。従来のミラーに代わる装置は、ガラス製ミラーと同等の視認性を確保しなければならないため、設計プロセスはより複雑化しています。この要件により、検証コストが増加するだけでなく、光学的な許容誤差も厳しくなっています。
プレミアムカーのADASパッケージがミドルセグメントへ波及
ドイツの自動車メーカー各社は、定評のあるADASカメラシステムを量産モデルに組み込んでおり、その価格は手頃な範囲に収まっています。フォルクスワーゲンは「ゴルフ」および「ティグアン」モデルに前方カメラを標準装備し、オペルは「アストラ」にサラウンドビュー駐車支援システムを導入しています。モジュールの生産台数が一定規模に達すると、スケールメリットにより単価が大幅に低下します。これにより、OEM各社は車両価格を引き上げることなく、安全機能を強化することが可能になります。さらに、保険会社からのデータによると、前方カメラを搭載した車種における衝突事故の保険請求件数が大幅に減少していることが明らかになっており、これらのシステムが「高級なオプション」ではなく「標準装備」として認識されつつあることを裏付けています。
半導体サプライチェーンの脆弱性
自動車用イメージセンサー市場では、ソニー、サムスン、オムニビジョンなどの大手企業が支配的な地位を占めており、生産の大部分はアジアに集中しています。最近、リードタイムが大幅に長くなり、ドイツの複数のモデルの発売が数週間遅れる事態となりました。コンチネンタルは、割り当て量の不足を理由に1億8,000万ユーロの売上高の損失を報告しました。また、デュアルソーシングは部分的な解決策に過ぎず、再検証が必要であると指摘しています。
セグメント分析
2025年、ドイツの自動車用カメラ市場において乗用車が72.48%を占めましたが、その予測CAGRは7.11%と市場全体のペースを下回っており、商用車が追い上げを見せています。死角が広いスポーツ用多目的車(SUV)には、一般的に4~6台のカメラを備えたサラウンドビューシステムが搭載されていますが、セダンには通常2~3台のカメラが搭載されています。バンやトラックのフリート運営事業者は、カメラによる証拠の使用に対して保険料の割引を受けることができるため、購入の優先順位がドライバー監視モジュールやサイドビューモジュールへとシフトしています。大型トラックでは、ダイムラー・トラック社が「アクトロス」にドライバー向けカメラを標準装備しており、安全指標や賠償責任のリスクが初期のハードウェアコストを上回る可能性があることを示しています。商用車の購入者は、回避された衝突1件ごとに具体的なコスト削減効果を算定する「総所有コスト(TCO)」の考え方を採用しているため、導入の勢いは乗用車の基準を上回り続けるものと見込まれます。
したがって、EUの「ビジョン・ゼロ」目標により都市部での死角による死亡事故が特に厳しく監視される中、ドイツの商用車向け自動車カメラ市場規模は急速に拡大する見込みです。小型バンでは、外部ミラーに代わるピラー取り付け型カメラの採用がますます増えており、これにより空気抵抗と燃料消費量が削減されています。ドイツの郵便・食料品配送車両では、サイドビューおよびリアビューのデジタルミラーの試験導入が進められており、これらは市街地での事故率を低下させることが実証されています。その結果生じる保険金支払いの削減分は、調達予算に直接還元されています。乗用車は販売台数で引き続き首位を維持する見込みですが、ほとんどのモデルにすでに前後カメラが標準装備されているため、1台あたりのカメラ搭載台数の増加は頭打ちになりつつあります。今後の漸増は、車内監視機能の追加に依存することになりますが、これは消費者主導というよりは規制主導の機能です。
2025年の出荷台数に占める映像用カメラの割合は64.12%でした。これは、後方駐車支援やサイドミラーの代替機能が依然としてドライバー視点の映像ストリームに依存しているためです。一方、物体検知アルゴリズムを統合したセンシングカメラは、レベル2+およびレベル3機能の普及に伴い、CAGR8.23%で成長すると予想されています。ドイツの自動車用カメラ市場において、センシングモジュールの市場規模は、AI処理がカメラハウジング内に移行し、中央ECUの負荷を軽減し、冗長性を実現するにつれて、より急速に拡大しています。ボッシュ社の16 TOPS多目的ユニットは、ローカルでニューラルネットワークを実行しながら、ユーザー確認用の映像を出力できる点で、ビューイングとセンシングの境界線が曖昧になっていることを象徴しています。
現在、すべての新車にバックカメラが必須となっているため、ビューイング分野は絶対的な規模で成長を続ける見込みですが、利益率への圧力は依然として厳しい状況です。中国の低コスト参入企業は、欧州のOEMプラットフォーム向けリアビューモジュールをターゲットにしており、コモディティ化の進展により、ティア1サプライヤーは、知的財産権によって依然としてプレミアム価格を設定できるセンシング関連製品へと研究開発資源を集中せざるを得なくなっています。低消費電力の畳み込みエンジンを追加したハイブリッド型「スマートビュー」設計は、平均販売価格の維持に寄与すると同時に、OEMメーカーに対し、無線(OTA)ソフトウェアアップデートを通じたアップグレードの道筋を提供します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EU-GSRで義務付けられたバックカメラおよびADAS用カメラ
- 高級車のADASパッケージがミドルセグメントへと波及
- CMOSセンサーの平均販売価格(ASP)の下落と、オンボード演算能力の向上
- カメラによる証拠に対する保険テレマティクスのインセンティブ
- ドイツのOEMによるL3の導入により、8メガピクセル以上のトリカムスタックが求められています
- デジタルツインのキャリブレーション要件が、カメラのリコールツールの需要を後押ししています
- 市場抑制要因
- 高い検証コストとISO 26262への準拠に伴う負担
- 半導体サプライチェーンの脆弱性
- GDPRに関連する機内データ主権に関する制約
- マルチカメラADASキャリブレーションにおける熟練労働者の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- 商用車
- 小型商用車(LCV)
- 中型・大型商用車(M&HCV)
- 乗用車
- カメラの種類別
- 監視カメラ
- センシングカメラ
- 用途別
- ADAS(先進運転支援システム)
- 駐車および周囲の視界
- ドライバーモニタリング
- 解像度別
- 最大1 MP
- 2~5 MP
- 5 MP以上
- 販売チャネル別
- OEM-Fit
- アフターマーケット
- 設置場所別
- フロント
- リア
- 側面
- 車内/ キャビン内
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- Valeo SA
- Magna International Inc.
- Aptiv PLC
- Denso Corp.
- Mobileye(Intel)
- Panasonic Corporation
- LG Innotek Co. Ltd.
- Forvia Hella GmbH and Co. KGaA
- Veoneer AB
- MCNEX Co. Ltd.
- Ambarella Inc.
第7章 市場機会と将来の展望



