


認知テストと評価:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cognitive Test and Assessment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163643
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界の認知テスト・評価市場の規模は、2025年の75億2,000万米ドルから増加し、2026年には83億5,000万米ドルに達し、2031年までにCAGR9.94%で134億1,000万米ドルに達すると予測されています。
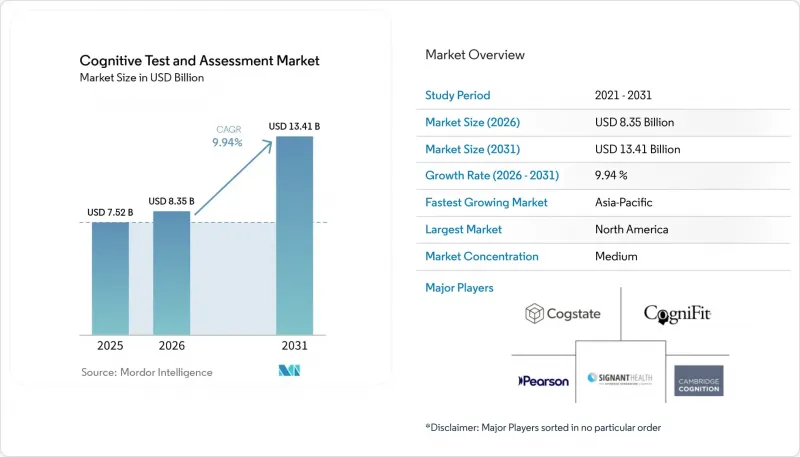
世界の認知機能検査・評価市場の動向と洞察
増加する認知症および神経変性疾患の疾病負担
認知機能検査・評価市場は、依然として増加傾向にある大規模な疾病負担の恩恵を受けています。世界の認知症有病者数はすでに5,500万人に達しており、年間新規発症者数は1,000万人近くを維持しているため、診断、病期分類、経過観察の各段階において、継続的な検査需要が支えられています。2025年に発表された査読済みの疾病負担に関する研究でも、はるかに大規模な長期的な患者基盤が指摘されており、人口の高齢化が進むにつれて、2050年までに世界の認知症患者数は1億5,300万人に達すると予測されています。これは、認知機能検査・評価市場にとって重要な意味を持ちます。なぜなら、各患者は通常、1回限りの検査ではなく、治療の複数の段階で繰り返し評価を受ける必要があるからです。2025年5月にFDAがフジリバイオ社の「Lumipulse」血液検査を承認したことで、より多くの患者が疾患進行の早期段階から体系的な認知機能評価を受けるようになり、この傾向はさらに強まっています。
中枢神経系(CNS)臨床試験の分散化の進展
認知機能検査・評価市場は、中枢神経系(CNS)臨床試験において、遠隔かつデジタルファーストの試験デザインへの明確な移行によっても支えられています。スポンサーは、施設の負担を軽減し、被験者募集の柔軟性を高め、長期にわたる試験期間を通じてより高頻度のデータを生成できることから、デジタル認知エンドポイントの利用をますます増やしています。Cogstate社は、2025年12月31日時点で、同社のポートフォリオに133件の進行中の臨床試験があると報告しました。これは前年比34%の増加であり、デジタル評価インフラに対するスポンサーの需要が高まっていることを直接示すものです。同報告によると、2026年度上半期には42件の新規試験が開始され、前年同期の25件を上回っており、従来のアルツハイマー病研究という限られた範囲を超えて、より広範に採用が進んでいることを示しています。気分障害、睡眠障害、その他の神経疾患プログラムへの多角化により、特定の治療領域や臨床試験の結果への依存度が低下し、認知機能検査・評価市場における臨床試験関連の需要はより持続的なものとなっています。
確立されたケアパス以外の償還範囲の限定性
認知機能検査・評価市場は、限られた数の確立された医療現場以外では、依然として保険償還の不均一性に直面しています。米国では、CMS(連邦医療保険・医療補助サービスセンター)がCPTコード99483を通じて認知機能評価とケアプランニングを支援しています。しかし、この枠組みは、多くの遠隔プラットフォームが依存している、より短期間で頻度の高いデジタル上のやり取りではなく、定義されたケアのエピソードに適用されるものです。そのため、多くのベンダーは、保険償還に紐づく需要と、自己負担、雇用主による資金提供、あるいは機関の予算に依存する需要という、2つの異なる需要源のバランスを取らざるを得ない状況にあります。このギャップが重要なのは、認知機能検査・評価市場における導入の可否が、臨床的価値よりも、支払者による支払い経路がすでに存在しているかどうかに左右されることが多いからです。また、国によって償還条件が大きく異なり、新しいデジタル評価形式への対応が遅れがちであるため、国際的な事業拡大も困難になっています。
セグメント分析
2025年、デジタルおよびコンピュータベースのアセスメントは、認知機能検査・評価市場のシェアの48.5%を占め、調査対象期間において最大の提供形態となりました。この地位は、臨床ケア、調査、出版社主導の検査プラットフォームにわたり、認知機能検査・評価市場において、紙ベースの実施から検証済みのデジタルワークフローへの移行が長期にわたって進んできたことを反映しています。2025年9月にピアソン社が完全デジタルの「D-KEFS Advanced」を発売したことは、主要なサプライヤーがもはや単に紙のフォームをデジタル化するだけでなく、タブレットでのネイティブ利用やより詳細な回答の収集を可能にするよう、検査バッテリーを再設計していることを示しています。デジタルテストは、採点の迅速化、実施の一貫性向上、およびデータ収集の精度向上を可能にし、これは特に処理量が多い医療現場や多施設共同試験において大きな価値があります。また、認知機能検査・評価市場のベンダーにとって、結果を縦断的記録、遠隔ワークフロー、およびバイオマーカー主導のモニタリングモデルと連携させる上で、より大きな柔軟性をもたらします。
紙ベースのアセスメントが依然として相当な割合を占めているのは、多くの臨床医が、長年にわたる規範、慣れ親しんだ解釈の枠組み、そして従来の検査ツールを基盤として築かれた心理測定の歴史に固執しているためです。認知アセスメント業界の一部では、その既存基盤が移行の足かせとなっています。これは、医療提供者が、デジタル形式においても年齢層、言語、デバイスの状態を問わず同等性が保たれているという確信を求めているためです。遠隔/オンライン評価は最も急速に成長している手法であり、2031年までCAGR10.4%で拡大すると予測されています。これは、需要が診療所限定の提供モデルを超えて広がりつつあることを示しています。ケンブリッジ・コグニションが2026年に実施したOura連携の脳健康研究も、認知テストおよびアセスメント市場が向かう方向性を示しており、検証済みの課題が、接続されたデジタルエコシステム内での継続的な睡眠データや生理データと組み合わされるケースが増加しています。遠隔形式が成熟するにつれ、価値提案は単なる利便性から持続的な縦断的モニタリングへと移行しており、これはベンダーにとって、単発のスクリーニングのみを提供するよりも、より説得力のある立場となります。
2025年時点で、医療提供者は市場の32.5%を占めており、認知テストおよび評価市場における最大のエンドユーザーグループとなっています。正式な診断、治療段階の決定、および保険適用となる認知ケア計画は、依然として主に医療提供者が主導するチャネル内で行われているため、病院、診療所、神経内科、リハビリテーション施設が中心的な役割を果たし続けています。学術・教育機関は、標準化された一連の検査を通じて、引き続き安定した需要を支えています。同時に、研究機関は、中枢神経系研究で使用される検証済みツールの重要な顧客基盤であり続けています。政府機関や防衛機関も、実戦環境における専門的な準備態勢やパフォーマンス評価ツールに対する需要を維持しています。企業の購入者も重要性を増しており、特に、注意力、適応力、情報処理能力に依存する職務について、拡張性のあるベンチマークを求める雇用主の間でその傾向が顕著です。
個人消費者は最も急速に成長しているエンドユーザー層であり、2031年までCAGR11.8%で成長すると予測されており、これは認知テストおよびアセスメント市場へのアクセス方法において、大きな変化を示しています。この動きは、消費者向け直接販売プラットフォーム、アプリベースの提供、そして単なる症状に基づく評価だけでなく、長期的な脳の健康状態の追跡に対する一般の関心の高まりによって支えられています。インドにおけるケンブリッジ・コグニションとアイボリーの提携は、その好例です。この提携は、専門的な医療チャネルと一般消費者向けヘルスケアチャネルの両方を対象とし、リーチを拡大するために複数のインドの言語に対応しているからです。同社による同様の開示資料では、インドの高齢者層における大きな診断のギャップが指摘されており、認知機能検査・評価市場における消費者主導のモデルが、正式な診療を受ける前に、診断が不十分な層へのリーチを拡大できることが強調されています。これは臨床チャネルに取って代わるものではありませんが、ファネルの入り口を広げ、より多くの人々を、疾患や健康管理サイクルのより早い段階でモニタリングに導くものです。
地域別分析
2025年、北米は認知機能検査・評価市場の38.3%のシェアを占め、最大の地域市場となりました。同地域は、成熟した臨床インフラ、活発なバイオ医薬品臨床試験活動、デジタルツールに対する広範な親和性、およびCPTコード99483に基づく認知機能評価とケアプランニングに対するメディケアの確立された支援といった恩恵を受けています。また、北米の認知機能検査・評価市場は、医薬品開発におけるデジタルヘルス技術に関する米国の規制が明確化されたことも後押ししており、これによりベンダーやスポンサーは、不確実性を低減しつつ、検証済みの認知機能エンドポイントを採用しやすくなっています。2025年5月にFDAが初の血液検査によるアルツハイマー病診断補助ツールを承認したことも、もう一つの構造的な追い風となっています。これは、生物学的確認が早期に行われることで、縦断的評価プロセスに入る患者数が増加するためです。アジア太平洋地域に比べて地域成長率は低いもの、多くの新製品モデルは、他地域へ展開する前に、依然として米国での検証、償還ロジック、またはスポンサーの支持を必要としているため、北米の認知機能検査・評価市場は戦略的に重要な位置を占め続けています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までCAGR11.9%で拡大すると予測されており、認知機能検査・評価市場における将来の需要拡大の中心的な位置を占めることになります。日本はその代表的な例であり、国立高齢者医療・老年医学センターが2026年4月から19の自治体で「J-MINT脳健康プログラム」の地域試験を開始する予定であり、政府の後押しを受けた体系的な認知機能予防活動が大規模に展開されることを示唆しています。インドもまた大きな成長機会を秘めており、2026年2月にケンブリッジ・コグニションがアイボリー社と提携した事例は、診断が不十分な大規模な人口層において、多言語対応のデジタルアセスメントが医療専門家向けおよび一般消費者向けの両チャネルでどのように位置づけられるかを示しています。フィリピンは、この地域の状況にさらなる側面を加えています。DOST-PCHRDは、現地に根差した早期発見および神経画像診断能力を強化するため、NEUROMAP PHプロジェクトに6,000万フィリピンペソ(100万米ドル)の資金を提供しました。
欧州市場は2031年までCAGR6.0%で成長すると予測されています。これは世界平均を下回りますが、安定した機関からの需要と確立された臨床インフラに支えられています。2025年12月、英国政府がピアソン・エデュケーション・リミテッドと、オンライン教育心理学評価ソフトウェアおよび180ライセンスの提供に関する契約を締結したことは、欧州における認知テストおよび評価市場において、公共部門の調達が依然として活発なチャネルであることを裏付けています。ケンブリッジ・コグニション社の2026年4月の決算報告でも、臨床研究、学術研究、専門医療、および一般消費者の健康・ウェルネス分野において回復と拡大が見られ、2026年の予想売上高は1,240万米ドル(950万英ポンド)となっています。これは、専門ベンダーが浸透率の低いセグメントで成長を見出していることを示しています。南米、中東・アフリカは、依然として認知アセスメント市場としては小規模なままです。とはいえ、デジタル配信は、専門的なインフラが十分に整備されていない地域においても、両地域にとって事業規模を拡大するための現実的な手段となります。こうした市場では、モバイルや遠隔による評価モデルが、従来の施設に依存した形式よりも重要視される可能性が高いでしょう。なぜなら、それらは利用の障壁を低減し、プロバイダーの分布が不均一な状況により適しているからです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 認知症および神経変性疾患の負担の増加
- 分散型CNS臨床試験の拡大
- 遠隔医療およびモバイル認知機能検査の普及
- 雇用主および教育機関におけるスケーラブルな認知能力ベンチマークの活用
- アルツハイマー病の治療経路により、再ステージングの必要性が高まっています
- 音声ベースのデジタルバイオマーカーにより、負担の少ないモニタリングが可能になります
- 市場抑制要因
- 確立されたケアパス以外の範囲における償還の制限
- ニューロデータのプライバシーとサイバーセキュリティ上のリスク
- AIのバイアスと、さまざまな人口統計学的グループにわたる検証の不十分さ
- デバイス間および言語間の等価性のギャップ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 提供形態別
- 紙ベースの評価
- デジタルおよびコンピュータベースの評価
- 遠隔/オンライン評価
- エンドユーザー別
- 医療提供者(病院、診療所、リハビリテーションセンター)
- 学術・教育機関
- 企業
- 研究組織
- 政府・防衛機関
- 個人消費者
- 用途別
- 臨床診断・モニタリング
- 教育・学習評価
- 企業および労働力に関する評価
- 調査および臨床試験
- スポーツ・パフォーマンス管理
- 一般消費者向け脳の健康・ウェルネス
- 評価タイプ別
- 神経心理学的評価
- 知能・記憶・認知能力検査
- 注意機能および実行機能の評価
- 言語・行動・感情アセスメント
- 適性・スキル評価
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Pearson PLC
- Cambridge Cognition Ltd
- Cogstate Ltd
- Signant Health
- CogniFit Inc
- BrainCheck Inc
- Posit Science Corp(BrainHQ)
- CNS Vital Signs, LLC
- ImPACT Applications Inc
- Linus Health Inc
- Cognivue Inc
- MoCA Test Inc
- Quest Diagnostics Incorporated
- PAR Inc
- Multi-Health Systems(MHS)
- Cognetivity Neurosciences Ltd
- AnthroTronix Inc
- Lumos Labs Inc(Lumosity)
- VeraSci LLC
- Winterlight Labs