


スチレンブタジエンラテックス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Styrene Butadiene Latex - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163451
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
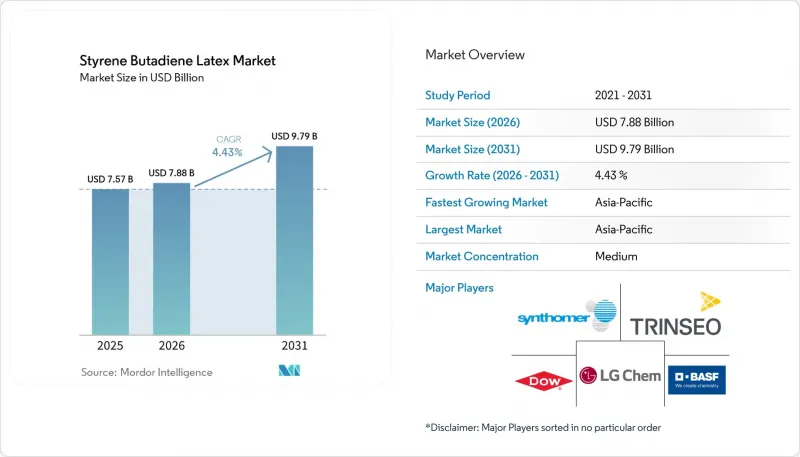
Mordor Intelligenceによると、スチレン・ブタジエン・ラテックス市場の規模は2025年に75億7,000万米ドルと評価され、2026年の78億8,000万米ドルから2031年までに97億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.43%となる見込みです。
世界のスチレン・ブタジエン・ラテックス市場の動向と洞察
紙および板紙包装の加工が構造的な需要を牽引
使い捨てプラスチックから繊維系包装への移行は、スチレン・ブタジエンラテックス市場における紙用コーティングバインダーの需要を支えています。食品、飲料、およびEコマース用途で使用されるコート板紙には、単一の配合で光沢、顔料保持性、耐水性が求められます。カルボキシル化スチレン・ブタジエンラテックス(SBL)は、これらの特性を提供すると同時に、再パルプ化可能な包装の要件も満たしています。欧州における紙・板紙のリサイクル率は70%を上回り続けており、循環型包装の目標に沿った水性バインダーシステムの採用を後押ししています。コート板紙の生産を牽引するこれらの要件は、適合性の低い代替品よりも水性システムを優先させる要因となっています。BASFは2024年にハミナ分散プラントを近代化し、2025年には施設を拡張し、北欧の紙・板紙顧客に対し、「Styronal」および「Basonal XSB」バインダーの供給体制を強化しました。
水性・低VOCバインダーへの置換と高固形分配合が認定を後押し
コーティングおよび接着剤の配合開発者が、揮発性有機化合物(VOC)含有量の少ないバインダーシステムを追求する中、スチレン・ブタジエンラテックス市場も恩恵を受けています。2025年12月、欧州委員会決定(EU)2025/2607により、装飾用塗料、ワニス、および関連製品に関するEUエコラベルの最新基準が策定されました。これらの基準では、VOC排出制限が細分化され、配合における特定の物質の使用が制限されています。水性SBLは、低VOC製品への移行傾向に合致していますが、一部の代替システムでは配合の見直しが必要となる可能性があります。化学物質の登録、評価、認可および制限(REACH)に関連するサプライヤーの認定は、特殊ラテックスグレードの承認期間を長期化させる可能性があり、これにより、基準に準拠した製品を持つ既存のサプライヤーが有利になる可能性があります。また、高固形分配合は乾燥機のエネルギー消費量を削減することができ、欧州および北米のコーティング生産ライン全体において、製品開発と操業効率を結びつけることができます。
スチレンおよびブタジエンの価格変動が利益率を圧迫し、認定を複雑化
原料価格の変動により、スチレン・ブタジエンラテックス市場において、生産者が利益率を計画する能力は制限されています。2025年末までにブタジエン価格は景気循環上の底値を記録しましたが、中東情勢の緊迫化やホルムズ海峡をめぐる懸念がナフサ分解用原料の供給に影響を与えたため、2026年第2四半期には価格が上昇しました。製紙会社やカーペットメーカーと固定価格契約を結んでいる生産者は、こうした価格変動の期間中にコスト圧力に直面する可能性があります。12~24カ月にわたる契約は、価格転嫁の適時性を妨げる可能性があります。分散安定性の要件や高速コーティングラインの認定は、顧客が過酷な稼働条件下でラテックスの性能を検証しなければならないため、さらなる制約となります。これらの制約は、既存のコーティングラインが狭い性能許容範囲内で稼働しており、サプライヤーの承認プロセスが長期化する欧州や北米において特に顕著です。
セグメント分析
2025年、カルボキシル化スチレン・ブタジエンラテックスは、スチレン・ブタジエンラテックス市場全体の60.34%を占めました。このシェアは、2つの最大の用途分野における確立された仕様を反映したものです。カルボキシル基は、顔料の結合、高固形分コーティングにおける機械的安定性、および極性基材への密着性を高めます。これらの特性により、高速紙コーティングラインでの安定した稼働性能が支えられています。BASFは2025年にハミナ工場を拡張し、持続可能な繊維系包装に使用される「Styronal」および「Basonal XSB」グレード向けに、ISCC PLUS認証を取得した生産能力を追加しました。この拡張は、仕様主導型の調達において、認証がカルボキシル化グレードの差別化要因となり得ることを示しています。
非カルボキシル化SBLは、2031年までのCAGRが4.78%と、最も急速に成長する製品タイプになると予想されています。カルボキシル化によって得られる追加機能よりも、シンプルで低コストな加工が優先される用途において、その採用が増加しています。汎用的な紙処理、低性能の接着剤、および一部の繊維仕上げ用途が、この傾向に合致しています。特殊改質SBLも、ガラス繊維のサイジング、電池用バインダー、特殊繊維仕上げなど、より小規模な用途に利用されています。BASFはリチウムイオン電池用途向けに「Licity XSBL」を販売しており、ハミナ工場では紙用コーティンググレードと併せてこれらの材料を生産しています。これらの特殊用途には、従来の紙用コーティングや接着剤用途とは異なる技術仕様要件があります。
地域別分析
2025年時点で、アジア太平洋地域はスチレン・ブタジエン・ラテックス市場の44.18%を占めており、2031年までCAGR4.81%という最も高い伸び率を記録すると予測されています。中国のコート紙板の生産・消費基盤が、この地域の需要を支えています。広東省、江蘇省、山東省の包装加工業者は、Eコマースのフルフィルメント需要に対応するため、コート紙板の生産を拡大しています。インドは、紙、モルタル、不織布などの用途において、地域全体の成長の原動力となっています。国家インフラ計画は、1兆4,000億米ドルの投資を約束しており、建設需要を支えています。日本と韓国は、技術的性能が主要な購入基準となる特殊な電池用バインダーやガラス繊維用サイジンググレードの需要を牽引しています。
北米と欧州は、厳格な仕様要件が求められる確立された地域です。欧州のREACH規制や更新されたEUエコラベル基準は、認証済みで低VOCのスチレン・ブタジエン・ラテックス(SBL)グレードへの需要を支えています。これらの要件は、サプライヤーにとって認定取得の障壁となる可能性があります。2025年5月、トリンセオ社は、北米のカーペット市場向けに販売するスチレン・ブタジエンラテックス製品について、2025年7月1日より乾燥ポンドあたり0.04米ドルの値上げを発表しました。同社は、原材料費および輸送費の高騰を値上げの理由として挙げています。この地域では、確立された物流関係やサプライヤーの認定実績が、引き続き購買決定に影響を与えています。
南米は発展途上の地域であり、ブラジルの製紙・包装業界および建設活動が需要の基盤を形成しています。中東およびアフリカは、建設用モルタル用途において新興の消費地域となっています。サウジアラビアとアラブ首長国連邦(UAE)ではインフラプロジェクトが拡大しており、これによりポリマー改質セメント系配合材の需要が増加する可能性があります。同地域はホルムズ海峡に関連する原料供給の混乱の影響を受けやすく、これが現地のSBL価格に影響を与える可能性があります。この影響により、現地生産のアクリル系代替品の採用を検討する短期的な動機が生じる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 紙・板紙包装の加工
- 水性・低VOCバインダーへの代替
- インフラ、防水、補修用モルタルの需要
- カーペット、繊維、不織布のバックコーティング市場の成長
- 高固形分配合により、乾燥機のエネルギー消費量を削減
- 市場抑制要因
- スチレンおよびブタジエンの価格変動
- アクリル、ビニル、ポリウレタン、およびバイオ由来のバインダーによる代替
- 分散安定性と高速コーティングラインの適格性評価
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- カルボキシル化スチレン・ブタジエンラテックス
- 非カルボキシル化スチレン・ブタジエンラテックス
- 特殊改質スチレン・ブタジエンラテックス
- 用途別
- 紙および板紙のコーティング
- カーペット用裏地および繊維用裏面コーティング
- 接着剤・シーラント
- 塗料・コーティング
- ガラス繊維の加工
- モルタル用添加剤
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Apcotex
- Arkema
- Asahi Kasei Corporation
- BASF
- DIC Corporation
- Dow
- JSR Corporation
- Kumho Petrochemical Co., Ltd.
- LANXESS
- LG Chem
- Mallard Creek Polymers
- NANTEX Industry Co., Ltd.
- Synthomer plc
- Trinseo
- ZEON CORPORATION
第7章 市場機会と将来の展望



