


フラットガラスコーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flat Glass Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163397
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
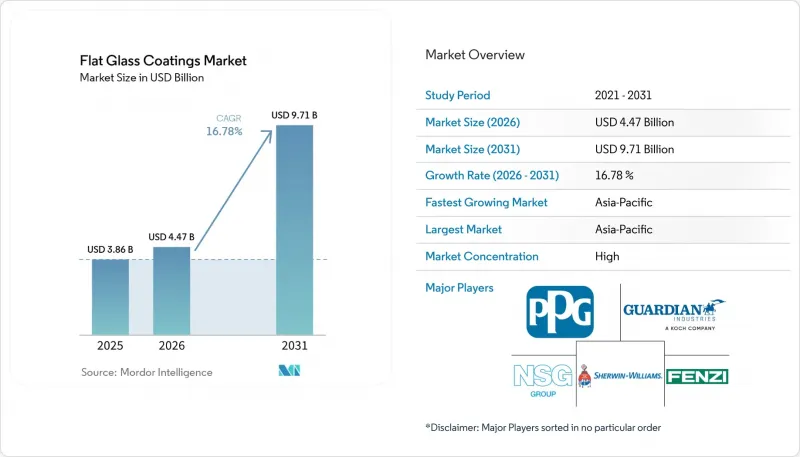
Mordor Intelligenceによると、板ガラス用コーティング市場の規模は、2025年の38億6,000万米ドルから2026年には44億7,000万米ドルへと拡大し、2031年までに97億1,000万米ドルに達すると見込まれており、2026年から2031年までの年間平均成長率(CAGR)は16.78%となる見込みです。
世界の板ガラスコーティング市場の動向と洞察
グリーンビルディング基準と高効率ガラス
板ガラスコーティング市場は、エネルギー性能を調達要件とする建築規制に支えられています。改正された「建築物のエネルギー性能に関する指令」は2024年5月に発効し、2026年5月までに各国での実施が義務付けられています。この枠組みは、ニアゼロエミッション建築基準の達成に寄与できるガラス製品の採用を後押しするものです。米国エネルギー省によると、低放射率コーティングは、窓のコストを10~15%増加させる一方で、エネルギー損失を30~50%削減できるとされています。こうした経済性は、運営コストがガラス仕様に影響を与える商業用改修プロジェクトにおける、板ガラスコーティング市場の活用を後押ししています。また、LEED、BREEAM、および中国の「三つ星」制度も、建物の性能と認証結果を結びつけており、これにより、コーティングされたガラスがプロジェクト設計においてより明確な役割を果たすようになっています。
太陽光発電の拡大と反射防止ガラスの需要
板ガラスコーティング市場は、反射防止コーティングを施したガラスを使用する太陽電池モジュールから需要を得ています。国際エネルギー機関(IEA)は、2025年から2030年にかけて再生可能エネルギーの設備容量が約4,600 GW増加すると予測しており、そのうち太陽光発電システムがその拡大分の約80%を占めると見込まれています。反射防止フロントガラスは、太陽電池セルに到達する太陽光の量に影響を与えます。両面受光型モジュールは、パネルの両面から光を捉えるため、必要なコーティング面積が増加します。2025年に米国で出願された特許には、超親水性の防曇性と耐候性を備えた単層広帯域コーティングが記載されており、これにより個別の機能層の必要性が低減されます。中国は依然として平板ガラスコーティング市場における主要な太陽電池用ガラス生産拠点ですが、他の地域の購入者は、供給集中によるリスクを軽減するため、複数の供給源を確保しようとしています。
変動の激しい原材料およびエネルギーコスト
フラットガラスコーティング市場は、マグネトロンスパッタリングによる低放射率(Low-E)スタックにおいて、銀が機能性薄膜材料として使用されているため、投入コストの圧力に直面しています。2024年の太陽光発電用ペースト製造には6,577トンの銀が使用され、これは世界の銀供給量の19%に相当します。したがって、太陽光発電製造からの需要は、コーティング工程で使用される銀に対するコスト圧力を高める可能性があります。また、珪砂、ソーダ灰、二酸化チタン、および金属酸化物前駆体も、コーティングおよびガラス製造コストに影響を与えます。ガラスの溶融や真空スパッタリングには多大なエネルギーを消費するため、加工業者は産業用電力コストの影響を受けやすくなっています。フラットガラスコーティング市場における小規模な地域コーティング業者は、固定価格の建設プロジェクトによりコスト上昇分を転嫁する能力が制限される可能性があるため、より大きな影響を受けやすい状況にあります。
セグメント分析
アクリル樹脂は、コスト効率、紫外線に対する安定性、および水性分散系との相容性により支えられ、2025年には売上高シェアの40.72%を占めました。大量使用が求められる建築用および装飾用ガラス用途において、現在も広く使用されています。ポリウレタンは、2031年までCAGR17.85%で成長すると予測されており、これは樹脂の種類の中で最も高い成長率です。その柔軟性、硬度、耐候性のバランスにより、電気自動車のルーフ、積層ソーラーガラス、および外装ファサード部材での使用が支えられています。板ガラスコーティング業界では、主に鏡の縁のシーリングや裏面コーティングにエポキシが使用されており、これらの用途では柔軟性よりも耐薬品性や耐湿性が重視されます。エポキシは、樹脂構成の中で占める割合は依然として小さいもの、産業用および太陽光発電用途で引き続き活用されています。
その他の樹脂の種類には、アルキド樹脂、ポリエステル樹脂、およびハイブリッドゾルゲル系化学物質が含まれます。これらの材料は、熱変色性や電気変色性といった特性を樹脂マトリックスと組み合わせた多機能製品に使用されています。2026年の『AIChE Journal』に掲載された研究では、自己洗浄機能と受動的放射冷却を実現するために、ナノシリカゾルとポリマーナノ粒子を用いた水性透明防指紋コーティングが報告されました。このような材料開発は、従来のアクリルやポリウレタン系では必要な機能をすべて満たせない用途を支えています。サプライヤーが揮発性有機化合物(VOC)規制に対応するにつれ、水性2液型ポリウレタンシステムの重要性が高まっています。この変化により、高級自動車や建築分野の仕様において、アクリルとのコスト差を縮小することが可能になります。したがって、板ガラス用コーティング市場では、大量生産用途ではアクリルが引き続き使用される一方、性能要件がより厳しい用途ではポリウレタンの重要性が増しています。
地域別分析
アジア太平洋地域は2025年に板ガラス用コーティング市場の56.16%のシェアを占め、2031年までCAGR18.62%で成長すると予測されています。中国は、大規模な板ガラス製造拠点、電気自動車の生産、および太陽光発電プロジェクトのパイプラインを通じて、地域の需要を支えています。同国の建築規制や商業建築活動も、コーティングガラスへの需要を押し上げています。インドの2024-25会計年度のインフラ資本支出は、前年比で11%以上増加しました。これにより、交通、都市開発、商業プロジェクトからの需要が支えられている一方、高性能コーティングガラスの輸入は、現地での製造投資の機会を生み出しています。
北米は、板ガラスコーティング市場において第2位の規模を誇る地域市場です。需要は、省エネ型のファサード要件、揮発性有機化合物(VOC)規制の強化、および商業施設の改修活動によって支えられています。米国エネルギー省は、窓用コーティングをエネルギー損失を30~50%削減できる対策の一つとして挙げています。カナダのエネルギー基準の改定は高性能ガラスへの需要を後押ししており、一方、メキシコの自動車製造拠点が、コーティングを施した自動車用ガラスの需要を支えています。単板ガラスから複層ガラスへの移行により、交換用窓アセンブリ内のコーティング表面の数が増加する可能性があります。
欧州は地域別で第3位の規模を占めており、ドイツでは自動車製造、産業用ガラスへの要件、および低放射率建築用ガラスの需要が市場を支えています。欧州連合(EU)の改正建築物指令は、省エネ型ガラスの政策基盤を強化する一方、NSGグループはサンドミェシュのスパッタリングラインに1億6,000万ポーランドズロチを投資しており、2027年第1四半期の生産開始を予定しています。南米、中東・アフリカは、板ガラスコーティング市場において比較的小規模な地域です。ブラジルの建設活動やサウジアラビアの大規模な建築プロジェクトが、日射負荷の高い環境における日射制御コーティングの需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- グリーンビルディング基準と高断熱ガラス
- 太陽光発電の拡大と反射防止ガラスの需要
- 先進的な自動車用ガラス技術の普及
- アジア太平洋地域の建設およびインフラ開発
- ガラス製造とのコーティングラインの統合
- 市場抑制要因
- 変動の激しい原材料費およびエネルギーコスト
- 溶剤系塗料に対する揮発性有機化合物(VOC)の規制
- 自動車および太陽光発電用途における認定サイクル
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- アクリル
- ポリウレタン
- エポキシ
- その他の樹脂タイプ
- 技術別
- 水性塗料
- 溶剤系塗料
- ナノコーティング技術
- その他の技術
- 用途別
- ミラーコーティング
- 太陽光発電
- 建築用
- 自動車・輸送産業
- 装飾用
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Apogee Enterprises, Inc.
- Arkema
- Corning Incorporated
- FENZI S.p.A
- Ferro Corporation
- Guardian Glass
- Hesse GmbH & Co. KG
- Nippon Paint Holdings Co., Ltd.
- Nippon Sheet Glass Co., Ltd.
- The Sherwin-Williams Company
- Unelko Corporation
- Viracon, Inc.
- Vitro
- Yantai Jialong Nano Industry Co., Ltd.
第7章 市場機会と将来の展望



