


北米および欧州の農業機械:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America and Europe Agricultural Machinery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163360
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の北米および欧州の農業機械市場規模は1,021億9,000万米ドルと推定されており、2025年の976億4,000万米ドルから増加しています。
2031年には1,286億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.72%で成長すると見込まれています。
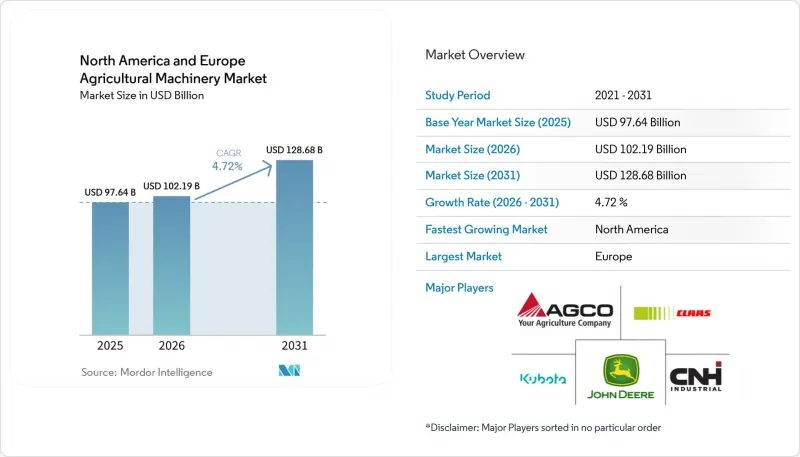
北米および欧州の農業機械市場の動向と洞察
持続する農業労働力不足
米国では2024年に約240万件の農業関連の求人がある一方で、2025年半ばには農業雇用が約15万5,000人減少しました。列作農業では多くの圃場作業で機械化が進んでいますが、特産作物の労働集約的な作業には依然として多大な手作業が必要です。欧州もまた、慢性的な労働力不足と農業従事者の高齢化に直面しています。欧州連合(EU)では、2024年に農業労働量が0.9%減少しました。これは、地域全体で農業労働投入量が引き続き縮小していることを反映しており、省力化機械や自動化への需要を後押ししています。こうした労働力の制約により、北米および欧州の農業機械市場全体で、精密収穫機、ターゲット型散布機、機械化移植機、その他の省力化機器への需要が加速しています。作物の品質、生産性、および農場全体の効率を維持するためには、適時の圃場作業が依然として不可欠だからです。
精密農業とISOBUSの統合
農業機械のコネクティビティは、多くの農場において、単なるオプション機能から実用的な要件へと移行しつつあります。ISOBUSは、互換性のあるトラクター、作業機、デジタルシステム間の通信をサポートし、多様な機種が混在する車両群における機械間の連携を向上させます。欧州委員会は、共通農業政策(CAP)の将来の方向性において、デジタル化と精密農業への取り組みをより重視しています。この方向性は、作業を記録し、投入資材をより正確に施用できる農業機械への買い替え需要を後押ししています。2024年、Deere &Companyはデジタルプラットフォームとコネクテッド機器機能への投資を継続し、John Deere Operations Centerエコシステムを通じて、77万5,000台のコネクテッド機器と4億5,500万エーカーの稼働面積を報告しました。AGCO Corporationも2024年、工場出荷時装備と後付けの両方をサポートするように設計された混合フリート向けプラットフォーム「PTx Trimble」を立ち上げることで、精密農業戦略を強化しました。したがって、オペレーターは、既存のフリートに閉じたエコシステムと幅広い互換性のどちらが適しているかを評価することができます。農場側は、既存の機器やサービス契約を乱すことなく有用なデジタルツールを求めているため、このプラットフォームの選択は、北米および欧州の農業機械市場全体において、ディーラーとの関係、サービス収益、アップグレードの決定に影響を与える可能性があります。
高額な初期設備費と資金調達コスト
精密ガイダンス、テレマティクス、排出ガス規制対応システムなどの先進技術を搭載した最新の高馬力機器は、初期投資額が大幅に高くなるため、キャッシュフローが限られている事業者にとって、高級農業機械の資金調達はますます困難になっています。農家の方は、下取り価格、複数年にわたる融資、ディーラーのサービスパッケージの費用についても考慮する必要があります。こうした要件により、販売プロセスが長期化し、ディーラーの運転資金需要が増加する可能性があります。借入コストが高止まりしている状況では、小規模な事業者は購入を先送りする傾向がありますが、大規模な商業農場では資金調達の締め切り前に発注を行う場合があります。その結果、北米および欧州の農業機械市場では、農場の規模グループごとに異なる需要パターンが見られます。資金調達の準備が整っている商業事業者は、生産能力、効率性、および規制順守を向上させる機械を確保しやすい立場にある一方、小規模な事業者は、既存の資産の使用期間を延長することで現金を温存する傾向があります。
セグメント分析
2025年、北米および欧州の農業機械市場規模の47.3%をトラクターが占め、主要セグメントとなりました。これは、記載された機器カテゴリーの中で、北米および欧州における最大の農業機械市場シェアを占めています。トラクターの需要は、事業拡大を目指す農場向けの高馬力モデルと、特殊用途向けのコンパクトユーティリティマシンに二分されています。農場の統合が進む中、経営者は限られた天候の好機の中で播種、耕作、収穫を完了させる必要があるため、大容量トラクターの導入が後押しされています。また、果樹園、ブドウ園、畜産現場においても、コンパクトトラクターの需要は依然として根強いものです。耕起・耕作機器(プラウ、ハロー、カルチベーター、ティラーなど)は、依然として標準的な設備投資のニーズとなっています。2025年、耕起機器は、ドイツの生産セグメントの中で、農業機械セクター全体を上回る業績を上げた数少ない分野の一つでした。収穫用機械については、穀物生産地域で安定した需要が維持されましたが、一部の地域では穀物収益の低下により受注が弱まりました。北米と欧州の農業機械市場では、両地域間で農作業や作付け体系が大きく異なるため、引き続き幅広い種類の機械が求められています。
干し草・飼料用機器は、2025年の乳牛および肉用牛の価格高騰の恩恵を受け、フランス、英国、アイルランドの牧畜地域におけるトラクターやコンバインの需要低迷を一部相殺しました。灌漑機器は、2026年から2031年にかけてCAGR6.4%で拡大すると予測されています。米国西部、南西部、および中央平原地域における水ストレスが、北米および欧州の農業機械市場規模の成長機会を支えています。精密センターピボット灌漑システムや点滴灌漑システムは、従来の氾濫灌漑よりもコストはかかりますが、水管理の改善につながります。連邦および州のプログラムにより、要件を満たす節水型システムの導入コストを削減することが可能です。植え付け・播種機器は、可変施肥法や広大な農地での需要の恩恵を受けています。ディア・アンド・カンパニーは、補充間隔における播種生産性を向上させるため、2026年7月にエアカート「C1450T」を発売しました。また、農家が労働力の削減や精密散布の要件を満たそうとする中、ドローンを活用したシステムを含む散布機器にも関心が集まっています。機器サプライヤーは、機械と制御システム、農学的なサポート、そして実用的なサービス体制を組み合わせることで、これらのニーズに対応することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 持続的な農業労働力不足
- 精密農業とISOBUSの統合
- 気候変動に配慮した設備に対する公的インセンティブ
- 老朽化した車両の更新と農場の統合
- 既存の高価値車両群への自律走行機能の追加導入
- 小型・特殊機械の電動化
- 市場抑制要因
- 初期の設備費および資金調達コストの高さ
- 変動の激しい農業所得と金利
- サイバーセキュリティとデータ所有権に関する不確実性
- ステージVおよびTier 4規制への対応コストの高騰
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- トラクター
- 馬力別
- 40 HP未満
- 40 HP~99 HP
- 100 HP以上
- トラクタータイプ別
- コンパクト・ユーティリティ・トラクター
- 汎用トラクター
- 畑作用トラクター
- 果樹園・ブドウ園用トラクター
- 馬力別
- 土壌整備・耕作機械
- プラウ
- ハロー
- 耕運機および耕耘機
- 植栽・播種用機械
- シードドリル
- プランター
- 散布機
- 定植機
- 収穫用機械
- コンバインおよび脱穀機
- 飼料用収穫機
- 特殊作物の収穫機
- 散布・作物保護用機械
- 自走式噴霧機
- 牽引式および搭載式噴霧機
- 航空散布およびドローンを活用した散布システム
- 干し草・飼料用機械
- 刈り取り・コンディショナー
- ベーラー
- レーキおよびテッダー
- 灌漑機械
- スプリンクラー灌漑
- 点滴灌漑
- 機械式ピボットシステム
- トラクター
- 自動化レベル別
- 手動
- 半自動
- 自動
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- その他の欧州諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Claas KGaA mbH
- Mahindra & Mahindra Ltd.
- SDF Group
- Yanmar Holdings Co., Ltd.
- ISEKI & CO., LTD.
- Argo Tractors S.p.A.
- Bucher Industries AG
- Valmont Industries, Inc.
- Lindsay Corporation
- Tractors and Farm Equipment Limited(TAFE)
- Orbia Advance Corporation, S.A.B. de C.V.(Netafim Limited)