


高度な包装検査システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Advanced Packaging Inspection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163332
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、先進パッケージング検査システム市場の規模は、2025年に33億4,000万米ドル、2026年に36億7,000万米ドルであり、2031年までに62億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.13%で成長すると見込まれています。
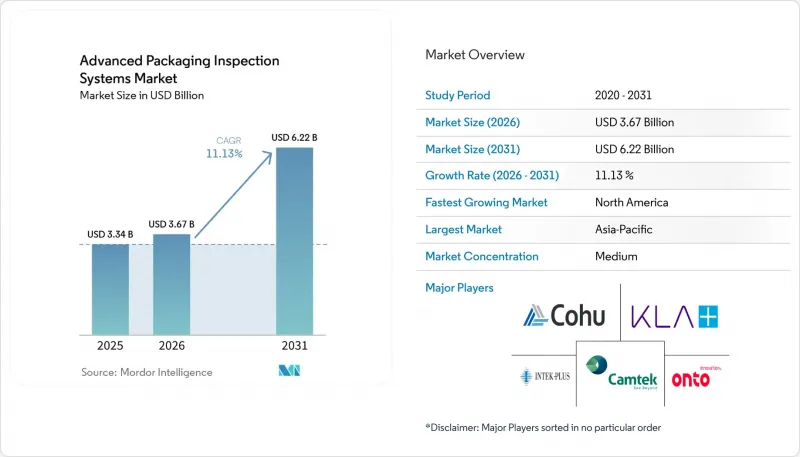
世界の先進パッケージング検査システム市場の動向と洞察
AIとハイパフォーマンス・コンピューティングが異種統合を牽引
AIアクセラレータパッケージは、複数のダイ、高密度な相互接続構造、および異なるプロセス履歴を持つ材料が組み合わさっているため、検査が最も困難なデバイスの一つです。すべてのパッケージングウェーハは、高付加価値システムを支える前に、入荷基板の品質、銅再配線層のパターニング、マイクロバンプの共面性、ダイの配置、および最終パッケージの完全性について検査を受ける必要があります。KLA社は、同社の半導体プロセス制御ポートフォリオにおける先進パッケージングの売上高が、2025年の6億3,500万米ドルから2026年には10億米ドルに増加すると見込んでいると述べました。同社のこの見通しは、プロセス制御への支出を、パッケージング能力の増強およびヘテロジニアスパッケージで使用される測定ステップ数の増加と結びつけています。生産能力の増強に伴い、最終検査のみに依存するのではなく、製造の複数の段階で検査が必要となる場合、先進パッケージング検査システム市場は恩恵を受けます。また、高価なマルチダイ・パッケージでは、完成品1つあたりの検査範囲が広くなるため、先進パッケージ検査システム市場における装置需要は、チップの出荷数量への依存度も低くなります。
ハイブリッドボンディングおよびファインピッチ相互接続の採用拡大
ハイブリッドボンディングには、極めて微細な構造、埋込界面、表面状態、および生産スループットを同時に処理できる検査手法が求められます。ASM電子デバイス故障解析協会の調査によると、すべてのハイブリッドボンディング工程において、ナノスケールの解像度、全領域のカバレッジ、表面下の可視性、および製造工程に適合したスループットを同時に満たす単一の手法は存在しないことが判明しました。そのため、先進パッケージング検査システム市場のメーカー各社は、ハイブリッドボンディング検査を単一のツール購入として扱うのではなく、ボンディング工程の各段階で光学、赤外線、音響、X線といった異なるアプローチを採用しています。Onto Innovation社は、粒子高さを測定する3D計測技術と、誘電体層内のボイドを特定できる赤外線検査を組み合わせたインライン型ハイブリッドボンディングツールについて解説しました。Nova社は2026年7月、世界有数の鋳造企業が、競合評価を経て、同社のWMCプラットフォームを先進パッケージング測定の標準ツールとして選定したと発表しました。ハイブリッドボンディングにより、単一の検査ポイントが、複数の物理的測定要件を伴う広範なプロセス制御シーケンスへと変化するため、この動きは先進パッケージング検査システム市場の拡大につながります。
高い設備投資と総所有コスト
生産ラインで複数の検査技術を使用する場合、先進パッケージング検査システムには多額の設備投資が必要となります。また、装置はクリーンルームの運用や保守体制とも統合されなければなりません。ハイブリッドボンディングラインでは、光学、赤外線、音響、X線などの装置が必要となる場合があり、各システムは異なる物理的測定要件に対応しています。このコスト負担は、装置予算が限られており、インライン検査を全面的にカバーするための資金的余裕が少ない、半導体組立・テストの受託業者にとって特に大きな課題となっています。Onto Innovation社は2026年3月、1つのプラットフォーム上で複数のHBM4関連アプリケーションに対応できるよう設計された光学系および照明システムを搭載した「Dragonfly G5」を発売しました。このプラットフォームの設計は、高度なパッケージングワークフローに必要な感度を維持しつつ、アプリケーションごとに個別の装置を追加することなく、より幅広い機能を求める顧客のニーズを反映したものです。高度なパッケージ検査システム市場における小規模な参入企業は、包括的なインライン検査の資金調達が困難な場合、サンプリング検査を引き続き採用する可能性があります。ただし、サンプリング検査では、複雑なマルチダイ製品において歩留まりリスクが高まる可能性があります。
セグメント分析
2025年、光学式検査・計測システムは、先進パッケージ検査システム市場シェアの42.51%を占めました。その主導的な地位は、高いスループット、ウェーハレベルおよび組立後のフローにおける幅広い活用、ならびにウェーハファブや外部委託組立拠点における確立された導入実績を反映しています。これらのシステムは、複数のパッケージタイプにわたる再配線層のクリティカルディメンション測定、バンプの共面性チェック、ダイシフトの検出、およびマクロ欠陥のスクリーニングに対応しています。ファンアウトおよびフリップチップ生産におけるこれらのシステムの活用は、大量生産プロセスにおいて検査速度とコストを管理する必要性と合致しています。Onto Innovation社は2026年3月、先進パッケージング用途向けに、150 nmの欠陥感度とマルチモード照明を備えた「Dragonfly G5」を発売しました。
赤外線および熱画像システムは、積層ダイ構造内の表面下ボイドや剥離を検出する一方、音響システムは、表面光学手法では検出できないアンダーフィルや封止材の問題を特定します。電子ビーム検査は、シリコン貫通ビア(TSV)やバックエンド相互接続に対して電気的コントラスト画像を提供し、SPIEの論文では、AIによる計算サンプリングを通じて欠陥ダイの検出率が最大4.3倍向上したことが報告されています。X線およびコンピュータ断層撮影(CT)検査システムは、2031年までCAGR14.80%で成長すると予測されており、このセグメントの中で最も高い成長率を示しています。『Research in Microelectronics Reliability』誌によると、高解像度ナノCTは、30秒間の概要スキャン中に20µmのマイクロバンプ内のサブミクロンサイズの空隙や亀裂を検出しました。この機能により、光学システムでは直接評価できない埋込接合部、HBMの導通性、およびハイブリッドボンディング界面の検査が可能となります。
2025年時点で、組立後検査は先進パッケージング検査システム分野において34.26%のシェアを占めました。このシェアは、ダイシング後およびパッケージ組立工程で使用される自動光学検査(AOI)および3D検査システムの導入実績を反映しています。これらのツールは、出荷前にパッケージの外観、はんだ関連の特性、位置合わせ、その他の目視可能な状態を評価します。このカテゴリーは、成熟したパッケージング手法で製造されたデバイスを含め、あらゆるパッケージにとって依然として不可欠です。また、複数の顧客プログラムにわたって大量生産を行う外部委託組立業務にも活用されています。
先進パッケージング検査システム市場におけるウェーハレベル検査は、2031年までCAGR14.29%で拡大すると予測されています。これは、ダイアタッチ前に欠陥を発見することで、完成したマルチダイパッケージにおける損失を防ぐことができるためです。2025年12月に『Journal of Manufacturing Science and Engineering』誌に掲載されたレビューによると、シリコン貫通ビア(TSV)、ハイブリッドボンディング界面、およびマイクロバンプアレイにより、表面および表面下の検査に対する要件が高まっていることが明らかになりました。Nova社は2025年8月、2.5Dおよび3D統合、ハイブリッドボンディング、ならびにさまざまなウェハーサイズに対応するモジュラー型光学計測プラットフォームとして、WMCをリリースしました。ダイレベルの検査により、既知の欠陥を持つダイがマルチダイアセンブリに混入するのを防ぐ一方、最終検査と故障解析を通じて、その結果が上流のプロセスチームにフィードバックされます。Cohu社は、同社のNeonプラットフォームが、2026年に台湾の外部委託組立拠点において、HBM3、HBM4、およびHBM4Eアプリケーション向けの認定試験を受けていると述べました。
地域別分析
2025年、アジア太平洋地域は先進パッケージング検査システム分野において59.81%のシェアを占めました。この地位は、同地域に先進パッケージング能力、メモリ生産、および半導体受託組立事業が集中していることに起因しています。『台北タイムズ』が報じたITRIのデータによると、2024年の世界のICパッケージングおよびテスト生産量の50%近くを台湾が占めており、韓国も主要なHBMパッケージング活動を行っています。日本は、精密光学機器、電子ビーム装置のサプライヤー、半導体組立の受託生産、およびメモリパッケージング生産能力を提供しています。これらの生産拠点の存在により、同地域は新規設備の導入や現場サービスにおいて重要な位置を占めています。
中国は、先進パッケージング検査システム市場において大規模な従来のパッケージング基盤を有しており、国産検査装置への関心が高まっています。カムテック社の報告によると、2026年の同社の売上高の45%を中国が占める見込みです。台湾以外での受託組立生産能力が拡大するにつれ、マレーシア、ベトナム、シンガポールの重要性が高まっています。これらの国の生産能力は、既存の施設でのリードタイムが長引いた際に、需要の一部を吸収することができます。
先進パッケージング検査システム市場における北米は、2031年までCAGR14.50%で成長すると予測されており、最も成長の速い地域となる見込みです。SKハイニックスは2026年8月、インディアナ州にHBMパッケージング施設の起工式を行い、同施設は2030年までに北米のHBM生産拠点となることが期待されています。米国の公的助成金は、パッケージング調査、パイロット生産能力、基板開発、および材料調査を支援しています。カナダはパッケージング調査を支援しており、メキシコはバックエンドの組立およびテストにおいて役割を果たしています。欧州は比較的控えめな立場にあり、X線、X線蛍光、および原子間力顕微鏡測定の用途に対応するドイツやオランダのサプライヤーが主導しています。南米、中東・アフリカは依然として小規模な市場であり、需要は受託組立およびテストへの投資に連動しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIとハイパフォーマンス・コンピューティングが異種統合を推進
- ハイブリッドボンディングおよびファインピッチ相互接続の採用拡大
- HBMおよび3Dメモリ積層技術の拡大
- 国内の先端パッケージング生産能力に対する政府の奨励策
- パネルレベルパッケージングおよびガラスコア基板の成長
- インライン型マルチモーダル検査の収益性向上
- 市場抑制要因
- 多額の初期投資と総所有コスト
- 先端パッケージング計測分野の人材不足
- 特殊部品およびサプライチェーンの制約
- コネクテッド検査におけるデータ統合とサイバーセキュリティリスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 光学およびマルチスペクトル検査
- 赤外線および地中検査
- 2D、3D、およびX線コンピュータ断層撮影
- AIを活用した欠陥分類と予測プロセス制御
- ハイブリッドボンディングとチプレットの検査
- その場検査およびインライン検査
- パネルレベルおよびガラス基板の検査
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 検査技術別
- 光学式検査・計測システム
- 赤外線および熱画像検査システム
- X線およびコンピュータ断層撮影(CT)検査システム
- 電子ビーム検査システム
- 音響およびその他の検査システム
- 検査段階別
- ウェーハレベル検査
- ダイレベルおよびコンポーネント検査
- 組立後検査
- 最終検査および故障解析
- パッケージングプラットフォーム別
- 2.5Dインターポーザ・パッケージング
- 3D集積回路およびHBMパッケージング
- ファンアウト・パッケージング
- ファンイン・パッケージング
- パネルレベル・パッケージング
- システム・イン・パッケージ
- ハイブリッドボンディングパッケージング
- エンベデッド・ダイおよびチプレット・パッケージング
- エンドユーザー産業別
- 家庭用電子機器
- データセンターおよびハイパフォーマンス・コンピューティング
- 自動車・EVs
- 通信・ネットワーク
- ヘルスケアおよび医療機器
- 航空宇宙・防衛
- 研究・学術機関
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- KLA Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Cohu, Inc.
- Intekplus Co., Ltd.
- Semiconductor Technologies and Instruments Pte. Ltd.
- Lasertec Corporation
- Unity Semiconductor SAS
- Shenzhen Skyverse Technology Co., Ltd.
- Cheng Mei Instrument Technology Co., Ltd.
- Chroma ATE Inc.
- Toray Engineering Co., Ltd.
- TASMIT, Inc.
- Confovis GmbH
- Nova Ltd.
- Bruker Corporation
- Nearfield Instruments B.V.
- Comet Yxlon GmbH
- Hitachi High-Tech Corporation
- Tokyo Electron Limited
- JEOL Ltd.