


水素化スチレン系ブロックコポリマー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hydrogenated Styrene Block Copolymers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157136
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
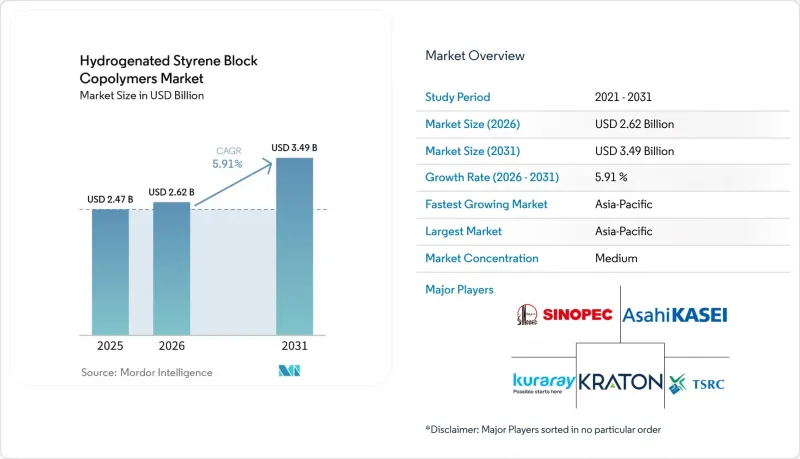
Mordor Intelligenceによると、水素化スチレンブロックコポリマーの市場規模は2025年に24億7,000万米ドルと評価され、2026年の26億2,000万米ドルから2031年までに34億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.91%となる見込みです。
世界の水素化スチレンブロックコポリマー市場の動向と洞察
自動車の軽量化と電気自動車用部品の耐久性
電気自動車のアーキテクチャにより、水素化スチレンブロックコポリマーは、バッテリーエンクロージャー、高電圧ケーブル絶縁体、熱界面層、およびハロゲンフリーのグロメットシステムにおいて用途が生まれています。これらの部品には、圧縮永久歪み性能を維持しつつ、-40°Cから120°C以上までの温度範囲で動作可能なエラストマーコンパウンドが求められます。SEBS配合は、こうした厳しい用途において、長年にわたり実績を積み重ねてきました。クラトン社は、2026年8月、オイルフリー熱可塑性エラストマーコンパウンド向けの次世代SEBSグレード「MD1672」を発売しました。このグレードは、室温での圧縮永久歪みを最大30%改善し、バリア性を向上させるとともに、揮発性有機化合物(VOC)およびフォギングの排出量を低減します。自動車メーカーが耐久性、低排出性、および効率的な加工性を兼ね備えた材料を求める中、水素化スチレンブロックコポリマー市場は恩恵を受ける可能性があります。
医療用グレード、非PVC材料の適格性評価
医療機器用途においては、サプライヤーが生体適合性、抽出物、および加工の一貫性を証明できる場合、水素化スチレンブロックコポリマーが採用されます。クラレの「セプトン(SEPTON)」医療用グレードには、2000シリーズのスチレン・エチレン・プロピレン・スチレン系材料、4000シリーズのスチレン・エチレン・エチレンプロピレン・スチレン系材料、および8000シリーズのスチレン・エチレン・ブチレン・スチレン系材料が含まれます。これらのグレードは、血液との相互作用試験や細胞毒性試験を含むISO 10993試験記録に加え、米国薬局方(USP)クラスVIの適合証明書を有しています。旭化成株式会社の医療用チューブ向け「TUFTEC」および「S.O.E.」グレードは、可塑剤を含まず、121°Cでの蒸気滅菌に耐えることができます。同社によれば、実用試験において、これらの材料はポリ塩化ビニル(PVC)に比べて、イソソルビド一硝酸塩およびミコナゾールの吸着量が少ないことが確認されました。医療用認定作業には時間を要し、認定を受けていない代替品にとっては参入障壁が高いため、水素化スチレンブロック共重合体市場の需要は長期的に拡大していく見込みです。
スチレン、ブタジエン、イソプレンの原料価格の変動性
水素化スチレンブロックコポリマーの生産者は、別々の石油化学供給ルートからスチレン、ブタジエン、イソプレンを調達しています。価格変動が必ずしも同時に起こるわけではないため、このリスクへの曝露により、利益率の計画が困難になっています。2025年初頭、ガルフコースト地域のクラッカー設備の停止を受けて、スチレン価格は35%、ブタジエン価格は28%上昇しました。クラレは、2026年、原材料費および光熱費が社内で吸収できる範囲を超えたことを受け、「セプトン」および「ハイブラール」の全世界の価格改定を発表しました。自社でモノマーを供給できるメーカーは、外部購入に依存する企業よりも、こうしたコスト変動をより効果的に管理することができます。この制約により、材料価格が急騰した場合、下流の顧客は競合する材料の適格性を評価することになりかねません。
セグメント分析
2025年、スチレン・エチレン・ブチレン・スチレン(SEBS)は、水素化スチレンブロックコポリマー市場シェアの57.73%を占めました。この高いシェアは、加工油やポリプロピレンとの相性に加え、多様な用途において実証済みの耐熱性および耐薬品性を反映したものです。ホットメルト接着剤、自動車用シール、医療用チューブはいずれも、この材料の柔軟な配合特性を活用しています。この製品群の水素化スチレンブロックコポリマー市場の規模は、適格な用途における使用によって支えられています。2023年および2024年に基礎的な水素化特許が失効したことを受け、汎用素材間の競合が激化しています。この競合により、標準的なトリブロックポリマーの供給のみならず、配合、供給の信頼性、および顧客の承認実績がより重要視されるようになりました。
スチレン・エチレン・プロピレン・スチレン(SEPS)は、光学的な透明性や低温柔軟性といった要件に支えられ、2031年までCAGR6.24%で成長すると予測されています。医療用絆創膏、薬物送達用ラミネート、高級化粧品パッケージなどは、これらの特性が重要となる代表的な用途です。クラレの2000シリーズスチレン・エチレン・プロピレン・スチレンおよび4000シリーズスチレン・エチレン・エチレン・プロピレン・スチレン製品は、ISO 10993の生体適合性に関する認証を取得しています。クラレの「セプトン・バイオ」シリーズは、サトウキビ由来のβーファルネセンを使用しており、バイオ含有率は最大80%に達します。こうした製品ラインナップにより、サプライヤー間の競合は、単なる標準素材だけでなく、認証済みまたは差別化されたグレードへと向かっています。
地域別分析
アジア太平洋地域は、2025年に水素化スチレンブロックコポリマー市場の43.16%のシェアを占め、2031年までCAGR6.51%で拡大すると予測されています。同地域では、大規模な製造需要、現地の生産能力の増強、そしてますます専門化が進む用途が相まって市場を牽引しています。中国石油化工集団(Sinopec)は、2024年11月に新施設内で年間5万メートルトンのスチレン・エチレン・ブチレン・スチレン(SEBS)生産能力の稼働を開始しました。このプロジェクトにより、中国国内で商業規模の水素化スチレンブロックコポリマー製造プロセス技術が確立されました。日本と韓国は、医療用および高性能自動車用材料の技術拠点としての地位を維持しています。旭化成株式会社、クラレ、JSR株式会社、ゼオン株式会社は、同地域における特殊グレードの開発を支える研究開発拠点を有しています。
インドにおける医療機器および特殊化学品の製造開発は、この地域における需要の新たな源泉となっています。ベトナム、インドネシア、タイの接着剤および履物産業クラスターは、水素化材料の供給について依然として主に輸入に依存しています。この供給構造は、地域の販売代理店を支援し、顧客が認定グレードの製品を入手しやすくするとともに、世界中の複数の地域顧客グループや用途分野において需要が徐々に高まるにつれて、最終的には現地生産の根拠となる可能性があります。北米および欧州では、医療機器の認定、電気自動車のシーリング、および高性能建築用接着剤への注力が続いています。米国では、医療コンプライアンス要件や、拡大する電気自動車の製造拠点に関連した需要があります。欧州では、リサイクル可能な内装材や低排出量の部品設計を求める自動車サプライチェーンからの需要があります。
クラトン・コーポレーションは2025年10月、フランスのベールにおける水素化スチレンブロック共重合体の生産を停止する一方、グローバルネットワークを通じて顧客への供給を維持すると発表しました。この決定は、汎用グレードにおける世界の供給過剰を反映したものであり、欧州の調達パターンに変化をもたらす可能性があります。南米、中東・アフリカは比較的小規模な消費地域ですが、ブラジルとサウジアラビアがそれぞれのサブ地域における需要の柱となっています。ブラジルの建設用接着剤市場および自動車サプライチェーンによる需要は、その大部分が輸入によって賄われています。南アフリカの包装およびヘルスケア分野では、可塑剤を含まない素材への代替需要が広まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化と電気自動車用部品の耐久性
- 医療用グレードの非PVC材料の適格性評価
- 高性能ホットメルト接着剤およびシーラントの成長
- アジア太平洋地域におけるインフラおよび製造業の拡大
- リサイクル可能な多層フィルムとポリマーの相溶化
- 市場抑制要因
- スチレン、ブタジエン、イソプレンの原料価格の変動
- 水素化触媒および認定にかかるコストの高さ
- TPU、TPO、POE、PEBA、シリコーン、およびエンジニアードオレフィンによる代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スチレン・エチレン・ブチレン・スチレン(SEBS)
- スチレン・エチレン・プロピレン・スチレン(SEPS)
- その他
- 用途別
- 接着剤・シーラント
- 塗料・コーティング
- フィルム
- その他
- 最終用途産業別
- 自動車
- 建設
- フットウェア
- 化学品
- ヘルスケア
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Asahi Kasei Corporation
- BASF
- China Petrochemical Corporation
- Dynasol Group
- JSR Corporation
- Kraton Corporation
- KURARAY CO., LTD.
- LCY Chemical Corp.
- Ningbo Changhong Polymer
- Teknor Apex Company
- TSRC
- Versalis S.p.A.
- ZEON CORPORATION
第7章 市場機会と将来の展望



