


油料種子加工:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oilseed Processing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157115
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
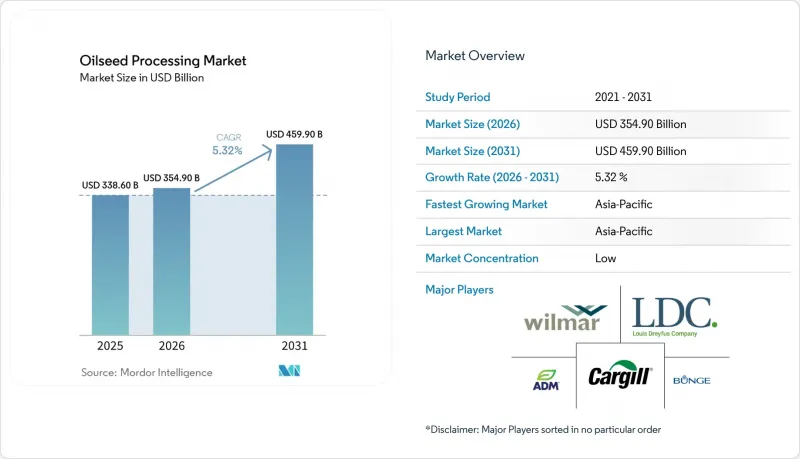
Mordor Intelligenceによると、油糧種子加工市場の規模は2025年に3,386億米ドルと評価され、2026年の3,549億米ドルから2031年までに4,599億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.32%となる見込みです。
世界の油糧種子加工市場の動向と洞察
食用油、タンパク質粕、バイオ燃料の需要増加
油糧種子加工市場は、食用油、タンパク質粕、およびバイオ燃料原料への需要の恩恵を受けています。所得の増加と都市化により、アジアおよびサハラ以南のアフリカにおける油類やタンパク質豊富な食品の消費が増加しています。バイオ燃料の義務化は、食料消費サイクルにのみ依存しない需要を生み出しています。米国環境保護庁(EPA)は2026年3月に「セット2規則」を発表し、2026年および2027年の再生可能エネルギー供給義務量を過去最高水準に設定しました。バイオマス由来ディーゼル燃料向けの米国産大豆油の使用量は、2026/27マーケティング年度に178億ポンドに達すると予測されており、これは前年度比で25%の増加となります。食品、飼料、バイオ燃料への需要が同時に拡大することで、加工油糧種子の最終用途市場が増加し、搾油能力の利用率向上を支え、食用油、タンパク質粕、およびバイオ燃料原料に対する持続的な需要を生み出しています。
地域ごとの搾油・精製能力の拡大
生産者や加工業者が、未加工の油糧種子を輸出するのではなく、搾油・精製を通じて現地でより多くの付加価値を獲得しようと努めていることから、油糧種子加工市場には生産能力への投資が集まっています。ブラジル植物油工業協会(ABIOVE)によると、ブラジルの油糧種子加工業者は2026年に加工能力の拡充に59億レアル(11億2,000万米ドル)を投資する見込みであり、これにより1日あたり1万8,850メートルトンの設備容量の拡大が見込まれています。特に主要な油糧種子生産地域における加工インフラの拡充は、地元で生産された油糧種子を付加価値の高い油脂やタンパク質粕へと変換する効率を向上させ、食品、飼料、バイオ燃料用途への供給を強化するとともに、油糧種子加工市場の成長を支えることになります。
油糧種子の商品価格と搾油マージンの変動
原料コストと製品価格の変動ペースが異なると、搾油マージンが変動し、加工業者の収益性に不確実性が生じます。2026年初頭には、世界の穀物および油糧種子の供給が潤沢であったため、加工量は比較的堅調であったにもかかわらず、一部の加工業者においては作物価格や加工マージンに下押し圧力がかかりました。また、2026年第1四半期には、エネルギーや肥料の供給混乱も、操業コストや投入コストへの圧力をさらに強めました。油糧種子の調達と、精製油、タンパク質粕、その他の製品別からの収益実現との間に時間的なずれがあるため、商品価格が急変した場合、製品価格が同じペースで調整されない限り、マージンが圧迫される可能性があります。この変動性は、特に価格設定の柔軟性や運転資金の余裕が限られている加工業者において、在庫水準、生産スケジュール、プラント稼働率に影響を及ぼす可能性があります。複数の産地からの調達と十分な運転資金を確保することで、貿易情勢が急速に変化した場合のリスクを軽減できます。しかし、原料費や加工コストの変動が継続すると、利益率の予測が困難になり、財務リスクが高まり、油糧種子加工市場全体における投資や設備稼働率に関する意思決定に制約が生じる可能性があります。
セグメント分析
2025年には、大豆が市場シェアの49.9%を占めました。これは、広範な搾油、輸出、および油粕取引のインフラに支えられたものです。専用の搾油工場と標準化された油粕の規格により、食品、飼料、燃料における幅広い利用が可能となっています。菜種とキャノーラは、欧州の再生可能燃料サプライチェーンにおいて重要な役割を果たしています。ヒマワリの種は、東欧、北アフリカ、中東の食用油市場を支えています。パーム核の加工は、東南アジアの熱帯産油サプライチェーンと密接に結びついています。綿実、トウモロコシ胚芽、その他の特殊油糧種子は、小規模な地域市場や統合型加工用途に供されています。
落花生は最も急成長している油糧種子の一種であり、2026年から2031年にかけてCAGR7.4%で成長すると予測されています。国連コムトレードのデータによると、2025年のインドから中国への生落花生の輸出額は約5,430万米ドルに達しており、これは前半期の成長比較に依存することなく、確立された二国間貿易ルートが存在することを示しています。油とタンパク質粕の両方に対する需要が、落花生の搾油事業の収益性を向上させており、一方で落花生油は高級食品用途にも利用されています。専用の落花生加工ラインにより、加工業者は製品の独自性を維持し、品質要件を満たし、国内および輸出先のバイヤーに対応することが可能となり、落花生加工能力の拡大を支えています。
2025年には、油種子加工市場の60.0%を粕およびケーキが占めました。これは、油の抽出に伴う製品別としての大規模な生産と、家禽、豚、水産養殖用飼料メーカーからの持続的な需要に支えられたものです。高タンパク質の粕は、配合飼料の配合において重要なタンパク質源となっており、確立された取引・流通ネットワークにより、主要な畜産地域全体での利用が支えられています。粗油および精製油は、北米および欧州における再生可能燃料の義務化、ならびに再生可能ディーゼルおよび持続可能な航空燃料の生産者からの需要増加に支えられ、2026年から2031年にかけてCAGR5.6%で成長すると予測されています。燃料生産者との長期供給契約は、搾油業者に需要の見通しを明確にし、油糧種子加工能力の稼働率向上を後押しします。油の生産と並行して、ミールやケーキの引き取り量は比較的安定しており、油とミールの販売を一体的に管理する能力は、加工業者の収益性にとって重要です。
レシチンやリン脂質は、食品、動物用飼料、医薬品用途など、製品ラインナップの中で高付加価値の用途を提供しています。2025年5月、カーギル社は、ブラジルのポンタ・グロッサにある自社施設が、すでに工業用グレードのレシチンを生産していたことに加え、動物用飼料、特に魚用飼料向けの飼料用グレードのレシチンの生産を開始したと発表しました。また、殻、繊維、バイオマスはエネルギー源として活用できるほか、バイオディーゼル生産や特殊改質工程から得られるグリセリンも、さらなる製品ストリームをもたらします。こうした用途により、加工業者は油糧種子原料からより大きな価値を引き出すことができ、より統合された加工複合施設の開発が促進されます。
地域別分析
アジア太平洋地域は2025年に市場シェアの47.2%を占め、2026年から2031年にかけてCAGR6.0%で成長する最も急成長している地域です。中国の大規模な大豆圧搾産業と、インドの広範な食用油精製基盤が、同地域の支配的な地位を支えています。中国の大規模な飼料産業と多量の大豆輸入に支えられ、2024/25年度の大豆圧搾量は約1億300万メートルトンに達しました。インドは2024/25年度に約1,610万メートルトンの食用油を輸入しており、同国が引き続き輸入油に依存している実態が浮き彫りになるとともに、国内の精製・加工活動を支えています。ベトナム、インドネシア、マレーシアは、パーム核、大豆、コプラのサプライチェーンを結びつけ、この地域における油糧種子加工および植物油生産における役割を支えています。
南米は、ブラジルとアルゼンチンを筆頭に、依然として主要な加工・輸出拠点となっています。ブラジル植物油工業協会(ABIOVE)によると、2025年のブラジルの油糧種子加工能力は7,640万メートルトンに達し、大豆圧搾量は5,850万メートルトンに達しました。アルゼンチンもまた、大豆粕および食用油の輸出市場と結びついた大規模な大豆圧搾産業を維持しています。こうした加工拠点により、南米の生産者は、国内の豊富な油糧種子供給を、国内および国際市場向けの食用油、タンパク質粕、バイオ燃料原料へと転換することが可能となっています。北米には、大豆およびキャノーラの圧搾産業に支えられた、確立された油糧種子加工拠点があります。カナダでは、2025年のキャノーラ加工総量は1,160万メートルトンに達し、約490万メートルトンのキャノーラ油と680万メートルトンのキャノーラ粕が生産されました。同地域の加工インフラは、食品、飼料、再生可能燃料市場に供給しており、国内の搾油産業への継続的な投資により、地元産油糧作物のさらなる活用が促進されています。
欧州では、菜種やヒマワリの圧搾能力に加え、特殊油脂やレシチンの加工能力も確立されています。ドイツとフランスは、食品およびバイオディーゼル用途向けの菜種加工を支援しています。オランダとポーランドは、輸入大豆製品の流通および二次加工の拠点となっています。ロシアは、国内の食用油需要を満たすためにヒマワリ種子を供給・加工しています。サウジアラビアとアラブ首長国連邦は、主に輸入された粗植物油を精製し、再輸出しています。南アフリカとナイジェリアは油糧種子加工部門を確立しており、エジプトは国内の搾油・精製能力を拡充しています。ウィルマー・インターナショナル・リミテッドは、2025年に南アフリカで精製所および分画プラントの操業を開始しました。モロッコは、欧州の特殊油の買い手との地理的近接性を活かしています。これらの地域的な加工・精製拠点は、主要な油糧種子生産地域と、食品、飼料、バイオ燃料、および工業用最終消費市場を結びつけ、油糧種子加工の世界の拡大を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食用油、タンパク質飼料、バイオ燃料の需要の増加
- 地域における粉砕・精製能力の拡大
- 油糧種子の製品別からの付加価値の向上
- 再生可能ディーゼルおよび持続可能な航空燃料に対する低炭素原料の需要
- トレーサビリティが確保された非遺伝子組み換え、有機、および特産油糧種子製品
- 破砕マージン、エネルギー使用量、およびプラント稼働率のデジタル最適化
- 市場抑制要因
- 油糧種子の商品価格と搾油マージンの変動性
- 天候、水ストレス、および作物の収量の変動
- エネルギーコスト、溶剤コスト、コンプライアンスコスト、および物流コストの高騰
- 森林破壊、土地利用、トレーサビリティ、および炭素会計に関するリスク
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 油糧種子タイプ別
- 大豆
- ナタネおよびキャノーラ
- ヒマワリの種
- 綿実
- 落花生
- パームカーネル
- トウモロコシ胚芽
- その他の油糧種子
- 製品別
- 原油および精製油
- ミールおよびケーキ
- レシチンおよびリン脂質
- 船体、繊維、バイオマス
- その他の製品
- 用途別
- 食品・飲料
- 動物用飼料
- バイオ燃料
- 油脂化学製品
- 産業用および技術用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- オランダ
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- インドネシア
- マレーシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- モロッコ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Wilmar International Limited
- Louis Dreyfus Company B.V.
- COFCO International Limited(COFCO Corporation)
- CHS Inc.
- Ag Processing Inc.
- Richardson International Limited
- GrainCorp Limited
- Olam Agri Holdings Pte. Ltd.(Olam Group Limited)
- EFKO GROUP
- The Nisshin OilliO Group, Ltd.
- Fuji Oil Holdings Inc.
- AAK AB
第7章 市場機会と将来の展望



