


エリアスキャン産業用カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Area-Scan Industrial Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157090
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
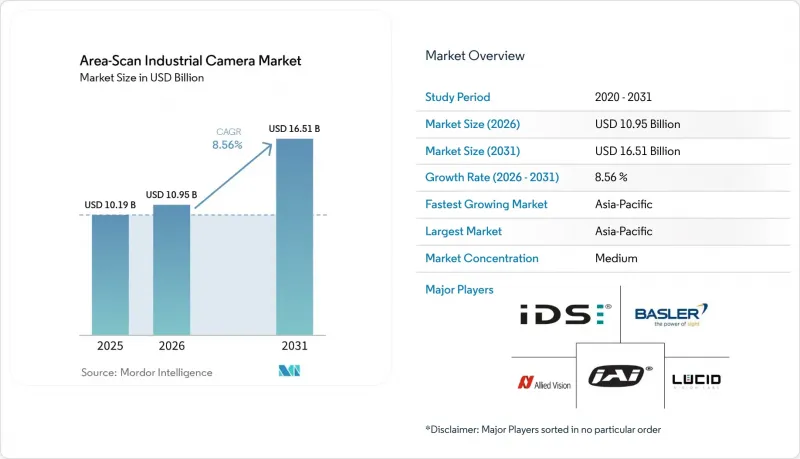
Mordor Intelligenceによると、エリアスキャン型産業用カメラの市場規模は、2025年の101億9,000万米ドルから2026年には109億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.56%で推移し、2031年には165億1,000万米ドルに達すると予測されています。
世界のエリアスキャン型産業用カメラ市場の動向と洞察
自動品質検査の拡大
工場の自動化が進むにつれ、生産ライン全体でエリアスキャンカメラの導入台数が増加しています。高スループットの施設において、手作業による検査はコスト、一貫性、安全性の面で懸念材料となります。2024年末時点での世界の産業用ロボットの稼働台数は466万4,000台に達し、前年比で9%増加しました。2024年の新規ロボット導入台数の74%をアジア太平洋地域が占め、そのうち24%がエレクトロニクス分野での導入でした。ビジョンソフトウェアでは、ダイナミックレンジやフレームレートに対する期待が高まっており、これにより、計画された更新時期より前に、旧式のカメラが制約要因となる可能性があります。2026年8月、AAEON社は、産業用カメラとNVIDIA Jetson Orin NXエッジモジュールを組み合わせたウエハー検査システムを実演しました。こうした統合システムは、エリアスキャン型産業用カメラ市場において、ファブや物流施設で繰り返し発生するアップグレード需要に対応することができます。
半導体および電子機器製造の拡大
新たな半導体生産能力の拡大に伴い、ウエハー検査、ダイ選別、および先進パッケージング計測のためのイメージングシステムが必要となります。TSMCは2025年3月、米国での投資計画が1,650億米ドルに達すると発表しました。これには、3つの製造工場と2つの先進パッケージング施設が含まれます。これらのプロジェクトにより、ますます精密化する生産工程で使用される装置への需要が高まっています。サムスン電子のテキサス州テイラーにある施設は、2026年にEUVによる量産を開始し、同サイトでの第2のファブ建設を準備していました。TSMCは、欠陥分類のためのビジョンAIにNVIDIA MetropolisおよびNVIDIA TAO Toolkitを採用しています。これらのツールにより、プロセス条件が変化しても、ラベル付けや再トレーニングを繰り返す必要が軽減されます。したがって、エリアスキャン産業用カメラ市場にサービスを提供するサプライヤーにとって、ファブの量産開始スケジュールは依然として重要な要素となります。
高いシステム統合およびアプリケーションエンジニアリングコスト
複雑な検査プロジェクトでは、カメラのハードウェア費用よりも、システム統合にかかる費用が大幅に高くなる場合があります。設置作業には、レンズ、照明、キャリブレーション、ソフトウェアのレシピ、および分類済みの参照画像ライブラリなどが含まれます。これらの作業にはアプリケーションに関する専門知識が必要ですが、多くの中堅メーカーでは社内にそのノウハウを保有していません。食品、飲料、包装、物流の事業者は、特にこのコスト構造の影響を受けやすい傾向にあります。製薬および医療機器のプロジェクトでは、FDA 21 CFR Part 11およびEU Annex 11の要件に基づく追加のバリデーションが必要となる場合があります。工場でキャリブレーション済みのシステムや、事前にバリデーション済みのソフトウェアレシピを提供するベンダーは、顧客先での作業負担を軽減することができます。このアプローチにより、価格に敏感なエリアスキャン産業用カメラ市場の分野における導入が促進される可能性があります。
セグメント分析
2025年、CMOSはエリアスキャン型産業用カメラ市場シェアの78.64%を占めました。グローバルシャッター設計の継続的な改善が、この地位を支えています。CMOSカメラは、産業ユーザーに対して、コスト、速度、画像性能の幅広い組み合わせを提供します。ソニーのPregius Sバックサイドイルミネーション(BSI)センサーは、高いフレームレートにおいて、広いダイナミックレンジと低い読み出しノイズを実現します。CCDセンサーは、低照度感度や固定パターンノイズの低減が特に重要な分野において、依然として重要な役割を果たしています。これらの用途には、UVフォトマスクの検査、特定の科学計測ワークフロー、およびニッチな天文撮影などが含まれます。主要なセンサーメーカーは生産能力をCMOSへとシフトさせており、CCD製品の市場での地位は低下しています。「その他のセンサー技術」カテゴリーは、2031年までCAGR 9.16%で拡大すると予測されています。これには、EVバッテリーの水分分析や半導体ウエハーの計測向けに用いられる短波長赤外線および拡張近赤外線センサーが含まれます。これらのセンサーは、標準的なシリコンベースのCMOSシステムでは効果的に検査できない材料層や誘電体フィルムを透過して画像化することができます。
CMOS製品におけるエリアスキャン型産業用カメラの市場規模は、この技術分野特有のニーズを反映し続けています。ローリングシャッター式カメラは、コスト重視の自動化用途で、動きによる歪みが許容範囲内である場合に活用されます。一方、歪みのない画像が求められる可動部品の検査には、グローバルシャッター式カメラが不可欠です。このため、グローバルシャッター式製品は、中速および高速の検査セルにおいて重要な役割を果たしています。また、半導体やEVバッテリーの欠陥分類システムにおいても、ピクセルレベルで一貫した画質が求められます。そのため、製品構成は平均販売価格の高いグローバルシャッター式へと移行しつつあります。センサーメーカーとの強固な関係を築いているサプライヤーは、この構成の変化に伴い恩恵を受けることができます。IDS社は2026年7月、uEye FA IP69K対応製品ラインを拡充し、ソニー製STARVIS 2ローリングシャッターセンサーを搭載したモデルを2メガピクセルから12.5メガピクセルまで拡充しました。この新製品は、過酷な環境への対応に加え、近赤外線感度とハイダイナミックレンジ(HDR)機能を強化しています。食品や製薬分野のアプリケーションでは、耐洗浄性と画質の双方が重要となる場面で、これらの機能を活用できます。
12メガピクセル以上のセグメントは、2031年までCAGR9.18%で拡大すると予測されています。半導体ファブ、ディスプレイメーカー、EV用バッテリー工場では、生産ラインのフルスループットを維持しつつ、詳細な画像が求められます。こうした環境では、広範囲の検査エリアにおいて、ミクロン単位の欠陥を識別できるカメラが必要となります。Vieworks社は2026年3月、245メガピクセルの解像度とペルチェ式冷却機能を備えた「VPS-245MX2」を発表しました。このカメラは、フラットパネルディスプレイ、PCB、および半導体部品の検査をターゲットとしています。冷却機能は、高解像度での連続稼働中にセンサーの安定性を維持するのに役立ちます。また、高解像度の構成では、それに応じたインターフェースの帯域幅、ストレージ容量、および処理能力も必要となります。エリアスキャン型産業用カメラ市場は、より要求の厳しい検査システム向けに設計された製品を通じて、このニーズに応えています。高解像度カメラは、低画素数のシステムでは十分なカバレッジや欠陥の詳細情報を得ることができない場合でも、精密な画像撮影をサポートすることができます。
2025年時点で、5メガピクセル未満のカメラは、エリアスキャン型産業用カメラ市場規模の44.21%を占めました。このシェアは、食品、飲料、包装、物流分野の検査において、多くの導入実績があることを反映しています。これらの用途の多くは、半導体製造で使用されるような高解像度を必要としません。5~12メガピクセルのクラスは、自動車ボディの検査、医薬品のブリスターパックの検証、および組立ガイダンスで広く使用されています。この解像度帯は、コスト最適化されたマルチカメラシステムにおいて、画像の詳細度と処理負荷のバランスを取っています。したがって、製品の選定は、検査タスクと利用可能なシステムインフラによって決まります。すべての用途において、高解像度モデルが低解像度モデルに取って代わるわけではありません。むしろ、詳細な欠陥の捕捉が生産要件を支える場面において、プレミアムな選択肢として追加されるものです。これにより、解像度の範囲全体で異なる置き換えパターンが生まれます。サプライヤーには、標準的な検査需要に加え、高解像度での導入にも対応できる製品ポートフォリオが求められます。
地域別分析
アジア太平洋地域は、2025年にエリアスキャン型産業用カメラ市場シェアの43.77%を占め、2031年までCAGR9.58%で拡大すると予測されています。中国は、この地域において電子機器組立の大きな生産能力を有しています。韓国では、半導体およびフラットパネル製造活動が活発に行われています。台湾は、回路基板および先進パッケージングのサプライチェーンを通じて需要を支えています。韓国の需要は、サムスンおよびSKハイニックスのメモリ・ロジック製造施設を中心に集中しています。台湾は、半導体装置および回路基板生産における重要な集積拠点です。インドもまた、「生産連動型インセンティブ(PLI)スキーム」に基づく産業近代化を通じて、小規模な基盤から拡大を続けています。これらの生産拠点により、アジア太平洋地域はエリアスキャン産業用カメラ市場において最大の需要地域となっています。
北米と欧州は、それぞれ第2位および第3位の地域市場となっています。北米では、「CHIPS and Science Act」に基づく2026年の資金調達案が、16州で320億米ドルを超えました。TSMCやサムスンによる新工場の建設により、精密検査装置への需要が高まっています。米国の産業用ロボットの導入台数は、2025年に11%増加し、3万8,000台に達しました。食品分野におけるロボットの導入は30%増加し、半導体用途以外の需要も拡大しています。ドイツは、自動車サプライチェーンとマシンビジョン製造拠点を通じて、欧州の中心的な役割を果たしています。Basler社は、2026年上半期の中間報告書において、受注が前年同期比59%増、売上高が36%増となったと報告しました。また、EU AI法も調達スケジュールに影響を与えており、購入者は認証済みで説明可能な検査ソフトウェアを求めています。
南米、中東・アフリカは、エリアスキャン型産業用カメラ市場において最も規模の小さい地域層を形成しています。ブラジルでは、自動車組立や農産食品加工を通じて需要が支えられています。サウジアラビアとUAEでは、化学、食品製造、防衛生産の分野で、マシンビジョンの初期導入が進んでいます。南アフリカとエジプトでは、輸出コンプライアンス機能を必要とする製薬および食品加工事業からの需要が見られます。ハードウェア価格や産業用ネットワークインフラは、基本システムの参入障壁を下げる要因となります。複雑な導入においては、現地のシステム統合能力が依然として重要です。また、世界のサプライヤーにとっても、マルチカメラ導入のサポートを行うための地域サポートネットワークが必要です。これらの要因が、小規模な地域市場における長期的なビジネスチャンスを形作るでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動品質検査の拡大
- 半導体および電子機器製造の拡大
- AIを活用したマシンビジョンの導入拡大
- 高解像度および高速画像取得への需要
- ゼロ欠陥製造の要件
- 検査の遅延を短縮するためのカメラレベル処理
- 市場抑制要因
- 高いシステム統合コストおよびアプリケーションエンジニアリングコスト
- マシンビジョン統合スキルの不足
- センサーおよびインターフェースの陳腐化リスク
- マルチカメラシステムにおけるデータレート、ストレージ、および熱に関する制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサー技術別
- CMOS
- CCD
- その他のセンサー技術
- 解像度別
- 5メガピクセル未満
- 5~12メガピクセル
- 12メガピクセル以上
- インターフェース規格別
- GigE Vision
- USB3 Vision
- Camera Link
- CoaXPress
- その他のインターフェース規格
- エンドユーザー産業別
- エレクトロニクス・半導体
- 自動車およびEV用バッテリー
- 食品・飲料
- 医薬品・医療
- ロジスティクスおよびウェアハウジング
- 包装・印刷
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- インド
- その他のアジア太平洋諸国
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Basler AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- Emergent Vision Technologies Inc.
- LUCID Vision Labs, Inc.
- Vieworks Co., Ltd.
- Adimec Advanced Image Systems B.V.
- IMPERX, Inc.
- Teledyne Vision Solutions
- Baumer Group
- Teledyne FLIR
- The Imaging Source Europe GmbH
- Toshiba Teli Corporation
- Alkeria S.r.l.
- Photonfocus AG
- Cognex Corporation
- AOS Technologies AG
- Zhejiang Huaray Technology Co., Ltd.
- Hikrobot Co., Ltd.
- Beijing Daheng Image Vision Co., Ltd.