


建設用カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Construction Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063367
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、建設用カメラの市場規模は、2025年の5億3,000万米ドルから2026年には5億7,000万米ドルに拡大し、2031年までに8億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.32%で成長すると見込まれています。
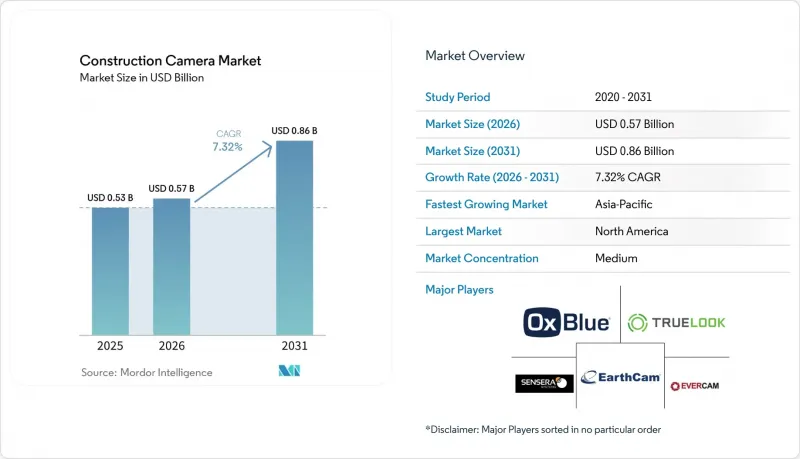
本レポートは、製品タイプ(固定カメラ、PTZカメラなど)、電源(AC電源システム、太陽光発電システムなど)、接続方式(4G/5Gセルラー、Wi-Fi/メッシュなど)、用途(進捗状況の監視および記録など)、エンドユーザー業界(ゼネコンなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の建設用カメラ市場の動向とインサイト
エッジAIによる安全・コンプライアンス分析
カメラに搭載されたエッジプロセッサは、現在、個人用保護具(PPE)の未着用、接近による危険、立入禁止区域への侵入を200ミリ秒未満で検知します。早期導入企業は2025年までにOSHA(米国労働安全衛生局)の記録対象となる事故を34%削減し、これにより請負業者は労災保険料の引き下げ交渉が可能になります。ローカル推論により、現場から送信されるのは事故のメタデータのみとなるためプライバシーが保護され、カリフォルニア州議会法案1221およびGDPRの要件を満たします。導入は依然として、より深刻なリスクに直面する鉄骨組立や電気工事の分野に集中していますが、チップセット価格の下落により、3年以内に一般建設業にもその恩恵が広がる見込みです。
ProcoreおよびAutodesk BIMワークフローとの統合
プラグアンドプレイ式のアプリケーションプログラミングインターフェースにより、現場監督はプロジェクトダッシュボードから離れることなく、日次ログを開き、タイムスタンプをクリックするだけで、同期された画像を呼び出すことができます。ProcoreのROI調査によると、このような統合を活用している建設会社は、2026年に手直しコストを23%削減し、工期超過を18%減少させたと報告しています。現場作業員が実測画像を統合されたBIMモデルと照合するにつれ、設置が許容誤差から外れた際に設計者はほぼリアルタイムでアラートを受け取ることができ、かつては数週間を要していたフィードバックループが短縮されます。
多拠点での初期ハードウェアコストの高さ
10~20件のプロジェクトを管理する中規模の建設業者は、マルチカメラシステムを導入するために5万~15万米ドルという多額の投資を割り当てる必要があります。サブスクリプション型モデルは初期費用を削減することでより手頃な導入手段を提供しますが、多くの場合、企業を長期的な契約(通常は36ヶ月契約)に縛り付けることになります。こうした契約では、1台あたり最大1万800米ドルの総コストが発生する可能性があり、契約期間中にプロジェクトの作業量が減少した場合、請負業者にとって課題となります。さらに、ブラジルにおける映像機器への16%の輸入関税といった外部要因がコストをさらに押し上げ、調達コストを高くしています。アフリカのいくつかの国々では、機器の融資オプションへのアクセスが限られており、利用可能な場合でも年率12%という高金利が課されることが多く、これがさらなる困難要因となり、購入決定を遅らせ、これらの地域における高度なカメラシステムの導入を妨げています。
セグメント分析
建設用カメラ市場の規模は製品タイプ別に分類され、固定式ユニットが売上高の42.51%を占めています。建設業者は、単一の視点で数ヶ月にわたる作業をカバーできる高速道路や平坦な工業用地において、これらの低コストモデルを選択しています。しかし、超高層ビルや橋脚では、作業員が毎週クレーンの位置を変更するため、固定式ユニットでは視界が遮られてしまいます。そのため、移動式トレーラーやクレーン搭載型装置は年率9.37%で成長しており、建設用カメラ市場全体の成長率を上回っています。1台の移動式PTZカメラで複数の固定式ユニットを代替できるため、データ通信量の削減や現場への出張回数の削減につながります。しかし、モーターの複雑化に伴い、特に砂塵の多い湾岸地域の砂漠や北極圏の強風下では、メンテナンスの負担が増大します。
また、モバイルソリューションは高度な分析機能を通じて、プレミアム価格設定を可能にします。ベンダー各社は、パン・チルト・ズーム(PTZ)ロボットとエッジAIモジュールを組み合わせ、階ごとの型枠の進捗状況を認識させ、そのデータをスケジュール管理ソフトウェアにフィードバックすることで、進捗価値指標(Earned Value)を算出しています。レンタルフリートが拡大しているのは、所有者が、セルラー通信パッケージがプリセットされた状態で納入される、貸借対照表外資産としての機器を好むためです。アジア太平洋地域や中東でメガプロジェクトのパイプラインが充実するにつれ、容易に移動可能なリグへの需要が高まり、予測期間を通じて製品タイプのシフトが定着しています。
2025年には太陽光発電設備が電源セグメントの51.33%を占め、現在このカテゴリーが建設用カメラ市場で最大のシェアを獲得しています。変換効率は22%に達し、リン酸鉄リチウム電池により稼働時間が延長されたことで、AC電源式代替品を上回るCAGR9.53%が見込まれています。送電網の延伸には依然として1マイルあたり15,000~3万米ドルの費用がかかるため、6ヶ月ごとに現場が移動する場合、総所有コストの面では太陽光発電が有利となります。2025年に特許取得されたセルラー通信の帯域制御技術は、バッテリー残量が少ない状態でも画像のビットレートを低減し、新たなパネルを追加することなく稼働時間を維持します。
バッテリー専用およびハイブリッドシステムは、パネルの償却が現実的でない90日未満の解体・現場準備契約に適しています。都市部の再開発地域では、トレーラーやタワークレーン向けに一時的な電力供給が既に整備されているため、AC電源式のPoEカメラが依然として有効です。全体として、太陽光発電の信頼性向上と、公共入札における炭素削減目標への適合性が、建設用カメラ市場における長期的な中核としての地位を確固たるものにしています。
地域別分析
2025年、北米は世界売上高の38.83%を占めました。これは、建設業者の賠償責任コストを最大25%削減する保険会社の保険料控除によって支えられています。59億米ドル規模のゴーディ・ハウ国際橋のような米国のメガプロジェクトでは、数十台の移動式PTZリグが導入されており、リアルタイム映像配信のための民間5Gバックボーンの恩恵を受けています。カナダの「貿易多角化回廊基金」は、連邦政府が資金を提供する道路や港湾におけるタイムラプス記録を義務付けており、カメラ入札の需要を生み出しています。メキシコでは、米国の輸出管理監査に対応する必要があるニアショアリングの工業プラントが続き、そのため稼働初日から継続的な視覚的監視システムを導入する必要があります。
アジア太平洋地域は、各国政府が交通回廊、海底トンネル、スマートシティ地区に数十億米ドルの予算を割り当てていることから、9.57%という最も高いCAGRで推移すると予測されています。中国の420億米ドル規模の都市近代化プログラムでは、資金提供の条件として、腐敗防止対策の視覚的証拠が求められています。インドのブラマプトラ川トンネルやドゥブリ・フルバリ橋では、国家高速道路局の品質プロトコルを満たすため、EPC契約にカメラ設置条項が盛り込まれています。日本の震災復興ガイドラインでは、すべての耐震補強工事にカメラの設置が義務付けられており、一方、韓国ではBIMと連動した映像オーバーレイの試験運用が行われ、未完了事項リストの処理サイクルを短縮しています。こうした政策により、建設用カメラ市場には長期的な需要が定着しています。
欧州では、ビジネスチャンスとコンプライアンス上の摩擦とのバランスが取られています。GDPRの規則により、事件に関連付けられていない限り、映像の保存期間は30日間に制限されており、ベンダーは匿名化サービスの提供を迫られています。英国の「建築物安全法」では、高層建築物に対してデジタルツインの導入が義務付けられており、カメラは施設管理のライフサイクルを通じて活用されるツールとなっています。中東では、NEOMのような政府主導の都市開発プロジェクトにおいて、数千平方キロメートルにわたる太陽光発電式カメラの設置が求められています。エティハド・レールが110億米ドルを投じて建設した鉄道網では、人里離れた砂漠の線路沿いに60台のカメラが設置され、極端な気温が耐環境性の高い機器への需要をいかに加速させているかが示されています。南米やアフリカは、輸入関税や高い借入コストにより遅れをとっていますが、有料道路のコンセッションモデルにおいてカメラの導入要件が明記され始めており、成長の種がまかれつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リモートプロジェクト管理プラットフォームの普及拡大
- 利害関係者マーケティングのための高解像度タイムラプス
- Procore/AutodeskおよびBIMワークフローとの連携
- 太陽光発電による自律型導入
- エッジAIによる安全・コンプライアンス分析
- 視覚的記録による保険料割引
- 市場抑制要因
- 多拠点導入に伴う初期ハードウェアコストの高さ
- 帯域幅およびクラウドストレージへの支出
- プライバシー保護および従業員監視に関する規制の強化
- イメージング部品に対する電子機器関税の変動
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 固定式カメラ
- PTZカメラ
- 360°/パノラマカメラ
- 移動式トレーラーおよびクレーン搭載カメラ
- 動力源別
- AC電源システム
- 太陽光発電システム
- バッテリー専用/ハイブリッドシステム
- 接続性別
- 4G/5Gセルラー
- Wi-Fi/メッシュ
- 有線イーサネット/PoE
- 用途別
- 進捗状況のモニタリングと文書化
- セキュリティ・監視
- マーケティングおよび利害関係者・エンゲージメント
- エンドユーザー産業別
- ゼネコン
- 所有者/開発業者
- 政府およびインフラ機関
- 産業用EPCおよびエネルギー企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- EarthCam, Inc.
- OxBlue Corporation
- Sensera Systems, Inc.
- TrueLook, Inc.
- Evercam Limited
- Brinno Inc.
- iBEAM Systems, Inc.
- CamDo Solutions Inc.
- Jobcam Pty Ltd
- Buildcam LLC
- HoloBuilder, Inc.
- SiteCams LLC
- OnSite View, Inc.
- Fast Motion GmbH
- Structionsite(DroneDeploy)
- Matterport, Inc.
- Forsight AI, Inc.
- Digital Eagle Technology Development Co., Ltd.
- IVC Mobile Vision, Inc.
- Outdoor Cameras Pty Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


