


インライン産業用CT検査システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inline Industrial CT Inspection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157084
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
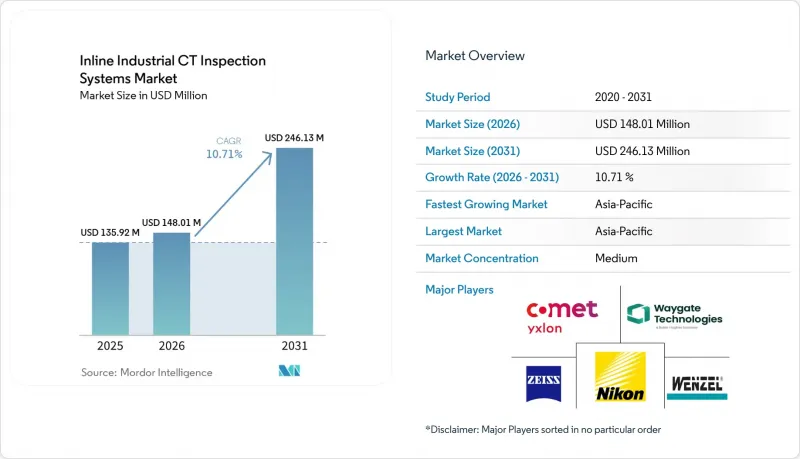
Mordor Intelligenceによると、インライン型産業用CT検査システムの市場規模は2025年に1億3,592万米ドルであり、2026年の1億4,801万米ドルから2031年までに2億4,613万米ドルへと拡大し、2026年から2031年までの予測期間においてCAGR 10.71%で成長すると推定されています。
世界のインライン産業用CT検査システム市場の動向と洞察
電気自動車用バッテリー製造の拡大
バッテリー・ギガファクトリーでは、セル組立工程全体にわたる非接触の体積検査が必要です。これは、密閉されたセルでは組立後に内部構造へのアクセスが制限されるためです。検査は、電極コーティングやジェリーロール巻きから、電解液の充填、最終溶接に至るまで行われます。2025年の研究では、正確な計測を実現するためのスパースビュー方式のインライン産業用CT手法が紹介されており、これは測定品質を維持しつつスキャン時間を短縮する必要性を裏付けています。2026年3月、Waygate Technologies社とLiminal Insights社は、バッテリーの検査および統合型マルチモーダルワークフローの開発に向けた提携を発表しました。英国バッテリー産業化センター(UK Battery Industrialization Center)で行われた両社の概念実証(PoC)では、400個以上の試験セルを対象に、単一モダリティによる検査と比較して、10%以上のコスト削減と、欠陥検出率の12%向上が報告されました。CTと高速な超音波スクリーニングを組み合わせることで、CTが高速な手法で特定された所見を検証できるため、広範囲にわたるインライン検査の実用性が高まります。固体電池の設計においては、新しい内部レイアウトに確立された超音波の基準がないため、CTの重要性が高まる可能性があります。
航空宇宙および自動車製造における体積検査の需要の高まり
航空宇宙用のタービンブレード、構造用鋳物、複合材パネルには、体積検査を必要とする内部構造が含まれています。また、航空宇宙分野における積層造形(アドディティブ・マニュファクチャリング)の普及に伴い、光学的手法だけでは完全に評価できない構造を評価する必要性も高まっています。インライン産業用CT検査システム市場は、従来の光学検査や超音波検査では内部の状態をすべて検出できない可能性のある用途に対応しています。Avio Aero社は、カメリ工場においてGE9Xタービンブレード向けのAI支援型CT検査を導入しました。これにより、認定オペレーターは、初期審査を手作業で行うのではなく、事前にフラグが立てられた異常箇所を検証できるようになりました。自動車メーカーも、より大型の構造用鋳造品を使用しており、壁厚のばらつきや気孔については3次元評価が必要となります。Lumafield社は2026年、直径580 mm、高さ1,100 mmまでの部品を対象としたヘリカルCTスキャン装置「Saturn」を発売し、破壊的な切断の必要性を低減しました。2025年に提案されたISO/ASTM AWI 52971規格案は、積層造形部品のCTに基づく寸法測定を規定しており、認定プロセスにおけるCTのより正式な活用に向けた道筋を示しています。
高い設備投資および施設整備コスト
インライン型産業用CTシステムには、撮像ハードウェア、放射線遮蔽、温度制御、および演算能力が必要です。X線源は単体で10万米ドル以上かかる場合があり、検出器アレイや再構成システムも設備投資の負担を増大させます。高エネルギー構成の場合、コンクリート製の遮蔽や施設の構造改修が必要になることもあります。こうした要件により、自動車業界のティア2サプライヤーや電子機器の受託製造業者は、サンプリングに基づく検査を迅速に置き換えることが困難になる可能性があります。Waygate Technologies社は、カスタマー・ソリューション・センターを通じてCTサービスを提供しており、これにより検査にかかる費用を資本コストから運営費へと転換することが可能です。ただし、部品をサービスセンターに送付する方式では生産ラインのタイミング要件を満たせないため、このモデルは真のインライン利用にはあまり適していません。
セグメント分析
2025年、インライン産業用CT検査システム市場シェアの68.43%をハードウェアが占めました。これは、X線源、検出器システム、遮蔽、およびガントリー装置に多額の設備投資が必要であるためです。CTを導入するには物理的なスキャン装置が不可欠であるため、このシェアは今後も高い水準を維持する見込みです。高密度材料を透過する高kVのX線源は、鋳造、航空宇宙、およびバッテリー用途におけるサイクルタイムを短縮することで、高価格設定が可能となります。ZEISSは2026年6月、高密度材料に対して連続的な高出力運転が可能となるように設計されたX線源を搭載した「METROTOM 800 320 kV」システムを発表しました。ハードウェアサプライヤーは、解像度だけでなく、処理能力によって自社製品を差別化することをますます重視しています。また、顧客が社内で校正、運用、または分析を行う能力を欠いている場合、サービスの重要性も高まっています。
ソフトウェア市場は2031年までCAGR11.31%で拡大すると予測されており、これは製品ラインナップの中で最も高い成長率となります。スキャンが1回追加されるごとに、再構成、測定、確認、保存、そして品質記録への紐付けが必要なデータが生成されます。これにより、1回限りのハードウェア取引とは異なる、継続的なソフトウェアのビジネスチャンスが生まれます。モデルの転用可能性は、自動欠陥認識において極めて重要です。なぜなら、アルミニウム鋳造の空洞を学習したシステムであれば、バッテリーの層間剥離の検出においても、適応作業を最小限に抑えることができるからです。ヘキサゴンは2026年9月、CTスキャンバッチ向けの同期化された測定プランを特徴とする「VGSTUDIO MAX 2026.2」をリリースしました。これにより、大量生産プロジェクトにおける設定の繰り返し作業を削減できます。また、インライン産業用CT検査システム業界のソフトウェアは、OPC UAインターフェースを通じて、製造実行システム(MES)や企業資源計画(ERP)システムとの連携も拡大しています。これらの連携により、CTから得られた品質データが生産スケジューリングやフィードバックループを支援することが可能になります。
3DコーンビームCTは、多くの製造用途においてコンパクトな3次元物体の再構成が可能なため、2025年のインライン産業用CT検査システム市場において52.73%のシェアを占めました。この技術は、アルミニウム鋳物、組み立て済みプリント基板、バッテリー部品、および形状が把握しやすいその他の対象物に使用されます。プリント基板、バッテリー電極、300 mmの半導体ウェハーなど、対象物が平板のような形状をしている場合、コーンビームCTの有効性は低下します。これらのサンプルを貫通する長い垂直方向のX線経路は、アーチファクトを発生させ、解像度を低下させる可能性があります。ファンビームCTは、ライン検出器の設計によりスループットを向上させることができますが、大型または平坦な部品に対しては限界があります。その他の画像化技術としては、スパースビューCTや関心領域(ROI)CTがあり、これらではAIによる再構成により、投影データの減少やスキャン時間の短縮を補うことができます。
ラミノグラフィー対応CTは、電子機器および半導体検査の需要に牽引され、2031年までCAGR11.69%で成長すると予測されています。コンピュータラミノグラフィーは、従来のCTでは幾何学的制約がある平坦な試料に対して、より強力な面内サンプリングを提供します。ZEISS NLXは、先進パッケージ内のマイクロバンプやシリコン貫通ビア(TSV)向けに、300 mmウェーハレベルでのインライン3D X線ラミノグラフィーを提供します。これにより、埋込み配線に対して生産速度での非破壊検査が求められる場面において、ラミノグラフィーの有用性が際立っています。2025年のIEEEの研究では、ハイブリッドCT-ラミノグラフィーシステムにおいて、350 nmの空間分解能と数分単位の3D取得時間が報告されました。したがって、インライン産業用CT検査システム市場においては、ラミノグラフィーが故障解析の領域を超え、チプレットやヘテロジニアス集積の品質管理へと応用範囲を広げていくことが予想されます。
地域別分析
2025年、アジア太平洋地域はインライン産業用CT検査システム市場シェアの36.93%を占め、2031年までCAGR11.67%で拡大すると予測されています。中国におけるバッテリー・ギガファクトリーの拡張は、三英精密儀器(Sanying Precision Instruments)や阿龍輻射儀器集団(Aolong Radiative Instrument Group)などの国内サプライヤーに支えられ、装置に対する大きな需要源となっています。サムスンやSKハイニックスを中心とする韓国の半導体サプライチェーンでは、3Dパッケージングの検証にサブミクロンCT技術が導入されています。日本では、名古屋周辺の自動車精密製造分野においてCTの活用が定着しています。また、品質認証の枠組みにより、トヨタやホンダ、およびそれらのティア1サプライヤーが製造する電気自動車(EV)部品に対する検査要件も強化されています。
残りの需要の多くは北米と欧州が占めており、ドイツは依然として欧州における産業用CTの主要な拠点となっています。同国には、自動車OEMメーカー、精密機械メーカー、そしてZEISSやComet YxlonといったCTサプライヤーが拠点を置いています。米国では、航空宇宙企業がCTを用いて積層造形部品の認定を行っており、医療機器メーカーはFDAの品質システム要件に基づいて操業しています。韓国および日本のOEMが米国南東部に設立したバッテリー工場も、需要の新たな源泉となっています。Lumafield社の「Triton」は、大量生産における品質管理用途向けに、2025年に北米および欧州で商用化されました。これらの地域におけるインライン型産業用CT検査システム市場は、大手OEMにとどまらず、生産工程に統合された検査を必要とする中堅メーカーへと拡大しています。
南米、中東・アフリカは、産業用CTにとって依然として初期段階の市場です。導入は主に、親会社が定めた基準を適用する多国籍企業の子会社や、規制要件を満たす航空宇宙メンテナンス事業者に関連しています。ブラジルの自動車部品サプライヤー基盤は、CTシステムにとって潜在的な市場参入ルートとなります。湾岸協力会議(GCC)地域におけるエネルギーインフラプロジェクトも、もう一つの潜在的な使用事例を生み出しています。予算の制約や現地のサービスネットワークの不足により、複雑なシステムの導入は依然として遅れています。サプライヤーがサービス範囲を拡大し、南米の自動車生産が北米の電気自動車用部品サプライチェーンとより密接に統合されるにつれて、両地域はインライン産業用CT検査システム市場において、より重要な役割を果たすようになる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車用バッテリー製造の拡大
- 航空宇宙および自動車製造分野における体積測定検査の需要の高まり
- 積層造形技術の普及拡大
- 人工知能を活用した自動欠陥検出
- 電池セルおよび電子アセンブリ向けの高スループット・インライン検査
- インラインCTデータを用いた閉ループプロセス制御
- 市場抑制要因
- 多額の資本および施設整備費用
- 有資格のCTおよび非破壊検査(NDT)要員の不足
- 大容量データの処理および保存におけるボトルネック
- 自動欠陥検出における金属異物とモデルの転移性
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- 画像診断技術別
- 2D X線検査
- 3DコーンビームCT
- ファンビームCT
- ラミノグラフィー対応CT
- その他の画像診断技術
- 用途別
- 欠陥検出および検査
- 寸法計測
- アセンブリ分析
- リバースエンジニアリング
- 故障解析
- 材料特性評価
- プロセス監視・制御
- その他の用途
- エンドユーザー産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- エレクトロニクス・半導体
- 医療機器およびヘルスケア機器
- 産業用機械・設備
- アディティブマニュファクチャリング
- エネルギー・電力
- 石油・ガス
- 民生用電子機器および家電製品
- 研究開発
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Baker Hughes Company
- Carl Zeiss AG
- Nikon Corporation
- Comet Holding AG
- Wenzel Group GmbH & Co. KG
- North Star Imaging Inc.
- Diondo GmbH
- Werth Messtechnik GmbH
- RX Solutions SAS
- VJ Technologies Inc.
- Rigaku Corporation
- Shimadzu Corporation
- Hitachi High-Tech Corporation
- Thermo Fisher Scientific Inc.
- Bruker Corporation
- Lumafield Inc.
- VisiConsult X-ray Systems & Solutions GmbH
- Sanying Precision Instruments Co., Ltd.
- Aolong Radiative Instrument Group Co., Ltd.
- Innometry Co., Ltd.
第7章 市場機会と将来の展望



