


産業用検査のための計算イメージングシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Computational Imaging Systems For Industrial Inspection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 165 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155635
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
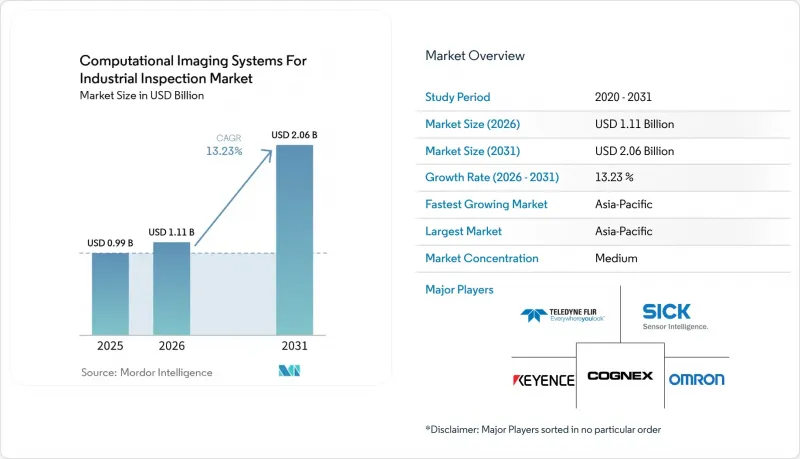
Mordor Intelligenceによると、産業用検査向け計算画像システムの市場規模は、2025年の9億9,000万米ドル、2026年の11億1,000万米ドルから、2031年までに20億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は13.23%となる見込みです。
産業用検査向けコンピューテーショナル・イメージング・システムの世界動向とインサイト
インダストリー4.0の導入と工場自動化
生産ラインにロボットが1台追加されるごとに、それに応じた寸法検証、位置合わせチェック、および欠陥検出のニーズが生まれます。国際ロボット連盟(IFR)の報告によると、2024年の世界の稼働中の産業用ロボットの総数は428万台に達しました。この総数は前年比10%の増加を示しており、年間導入台数は3年連続で50万台を超えました。2023年に新規導入されたロボットの70%はアジアが占め、欧州は17%、南北アメリカは10%でした。ロボットが密集した工場では、人間の能力を超える検査量が発生するため、完全なインライン検証が不可欠となります。Basler AGの最近の決算で引用されたVDMAのデータによると、ドイツにおける画像処理コンポーネントの受注高は、年半ばにかけて前年比で増加しました。機械メーカーが、より広範な自動化調達パッケージに検査機能を組み込むことで、産業用検査市場向けの計算機画像処理システムは恩恵を受けています。
非破壊品質保証への需要の高まり
EV用バッテリー、航空宇宙用複合材料、および先進的な半導体パッケージには、部品を破壊することなく内部状態を明らかにする検査手法が求められています。破壊試験は、検査対象の部品を消耗してしまうため、量産規模での完全な検証には適していません。フラウンホーファーEZRTは、30µmまでのボクセル解像度を持つ大型バッテリーシステム向け「RoboCT」システムを実証しました。このシステムは、コンピュータ断層撮影法(computed laminography)を用いて、バッテリーセルを開封することなく、電極の位置ずれや異物を特定します。イノメトリー社は、2026年8月、46シリーズ円筒形EVバッテリー向けのインラインCT装置を量産施設へ納入しました。この導入により、自動車業界における処理能力と非破壊検査の解像度が、同一の生産プラットフォーム上で両立しなければならないことが実証されました。したがって、産業用検査向け計算画像処理システム市場は、新しいバッテリー形式や製造ラインに関連する供給契約によって恩恵を受けています。
高額な設備投資と統合の複雑さ
利益率が限られている業界で事業を展開する中堅メーカーにとって、初期投資は依然として大きな制約となっています。統合型インラインCTやハイパースペクトル装置の導入には、ハードウェア、再構成ソフトウェア、AI推論、通信インターフェース、および統合サービスが必要となります。これにより、最初の生産サンプルが検査される前に、数百万米ドル規模の投資が必要となる可能性があります。既存の製造実行システム、プログラマブルロジックコントローラ(PLC)、およびエンタープライズリソースプランニング(ERP)プラットフォームには、互換性のあるデータプロトコルが欠けていることがよくあります。カスタムミドルウェアを導入すると、認定期間が6~12ヶ月延長される可能性があります。また、製造業者はワークフローの再設計、オペレーターの再教育、および切り替え期間中の生産停止時間の管理も行う必要があります。こうした状況により、産業用検査向け計算画像システム市場における既存設備への導入が制限され、小規模な施設におけるリピート注文も減少しています。
セグメント分析
2025年、産業用検査向け計算画像システム市場において、2Dおよび3D計算マシンビジョンは34.18%のシェアを占めました。この首位は、自動車組立、電子機器パッケージング、食品加工ラインでの定着した利用状況を反映したものです。コードドアパーチャ、圧縮、レンズレスイメージングは、2031年までCAGR13.78%で拡大すると予測されています。この技術は、可動部品のないコンパクトなハードウェアを用いて、3D空間マップやマルチスペクトルデータを生成します。この設計は、半導体や積層造形(AM)施設におけるスペースに制約のあるインラインステーションに適しています。
計算機支援X線撮影およびコンピュータ断層撮影(CT)は、EV用バッテリーや航空宇宙用複合材料の検査を支援します。計算機支援ハイパースペクトルおよびマルチスペクトルイメージングは、医薬品の混合検証や食品の汚染検出に利用されています。計算機支援赤外線および熱画像技術は、エネルギー・公益事業分野におけるタービンや配管の評価に活用されています。計算機支援OCTおよび干渉計イメージングは、光学および医療機器製造におけるナノメートルスケールの測定に対応しています。『Nature Computational Science』誌は、1億枚以上のX線断層画像を用いて学習された、さまざまなイメージングモダリティに汎用性を持つ自己教師付きモデル「HorusEye」を紹介しました。この発見は、共有された事前学習済みモデルの重要性を示唆する一方で、マルチモーダルな入札要件においては、スペクトルデータ、空間データ、時間データを組み合わせることができるベンダーがますます優遇される傾向にあります。
2025年、産業用検査向け計算画像システムの市場規模のうち、イメージングハードウェアが42.63%を占めました。カメラ解像度の向上やマルチスペクトル検出器の発売が、ハードウェア需要を継続的に支えました。イメージングソフトウェアは、2031年までCAGR13.69%で拡大すると予測されています。コグネックス社は、2026年5月にクラウドからエッジまでの環境「OneVision」の一般提供を開始しました。ベータプログラムには、エッシティ、シュナイダーエレクトリック、3Mを含む100社以上の顧客が参加していました。
統合型計算イメージングシステムは、社内にシステム統合能力を持たないユーザーに魅力的です。サービスには、設置、校正、アプリケーション開発が含まれ、導入の複雑さを追跡します。いくつかのアプリケーションにおいてハードウェアの仕様が収束しつつあり、これによりカメラを主力とするベンダーには価格面での圧力がかかっています。マネージドソフトウェアプラットフォームは、アプリケーションの設定やモデルの所有権を通じて、乗り換えコストを生み出す可能性があります。5年間の総所有コストは、初期のハードウェア購入費用よりも、ライセンシングや統合作業によって左右される傾向が強まっています。その結果、産業用検査業界向けの計算イメージングシステムにおいては、調達方針がシステム全体の価値や継続的なソフトウェア収益へとシフトしつつあります。
地域別分析
アジア太平洋地域は、2025年に産業用検査向け計算画像システムの市場シェアの38.29%を占めており、2031年までCAGR14.14%で拡大すると予測されています。EV用バッテリー容量、フロントエンド半導体への投資、先進パッケージング、および家電製品の生産が、中国、韓国、日本、インドにおける需要を支えています。Luster Vision Technology社の2025年の年次報告書では、コンピュテーショナル・イメージングを、高価な機器を用いずに複雑な条件下で高解像度の画像を得る手段であると説明しています。この機能は、ウェーハ計測、リソグラフィーのアライメント、および先進パッケージング検査における国内開発を支えています。また、イノメトリー(Innometry)による2026年8月の46シリーズ電池向け出荷状況からも、韓国がアプリケーション主導型の製品開発拠点であることが示されました。インドは、ファブへの投資やEV部品製造が多国籍の機械メーカーを惹きつけていることから、第2のクラスターとして発展しつつあります。
北米と欧州は、厳しい仕様と高い平均販売価格を特徴とする成熟した地域です。北米では、半導体製造装置、航空宇宙・防衛分野の非破壊検査、およびバッテリー・ギガファクトリーの検査から需要が生まれています。コグネックス社は、AIビジョンプラットフォームの発売に伴い、2026年第1四半期に幅広い分野で市場平均を上回る業績を報告しました。バスラー社が引用したVDMAのデータによると、ドイツの画像処理部品メーカーは2026年6月までの受注高が25%増加しました。欧州の「デジタル製品パスポート登録制度」は、規則(EU)2026/1778に基づき、2026年7月に開始されました。大型バッテリーに対する2027年2月18日の期限設定により、トレーサビリティを確保した検査データの重要性がさらに高まっています。
南米、中東・アフリカでは、導入がまだ初期段階にあります。鉱業、石油・ガスインフラ、多国籍企業の製造サプライチェーンが主な需要基盤となっています。ブラジルは、自動車組立および農産食品の検査を通じて、南米における需要を牽引しています。サウジアラビアとアラブ首長国連邦(UAE)では、パイプラインの健全性評価や公益事業の監視にポータブルシステムが活用されています。南アフリカは、同地域で最も鉱業関連の非破壊検査ニーズが発達していますが、ナイジェリアは依然として石油・ガス検査の初期段階にある市場です。これらの地域では、現地でのシステム統合が不十分であり、所有コストも高いため、資本集約的なオンプレミス型システムよりも、ベンダーが管理するクラウド接続型サービスモデルの方が現実的です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インダストリー4.0の導入と工場自動化
- 非破壊品質保証に対する需要の高まり
- 半導体、電気自動車、および積層造形における複雑性
- 人工知能とエッジコンピューティングの統合
- デジタル製品パスポートとトレーサビリティ要件
- インライン型マルチモーダル検査への移行
- 市場抑制要因
- 多額の設備投資と統合の複雑さ
- 計算画像処理および計測技術の専門知識の不足
- データガバナンス、サイバーセキュリティ、および知的財産に関するリスク
- AI検査におけるキャリブレーション、説明可能性、および検証に関する制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- イメージングモダリティ別
- 計算機による2Dおよび3Dマシンビジョン
- コンピュータX線撮影およびコンピュータ断層撮影
- 計算ハイパースペクトルおよびマルチスペクトルイメージング
- 計算赤外線および熱画像
- 計算OCTおよび干渉法イメージング
- ライトフィールドおよびデプスフィールドイメージング
- コードド・アパーチャ、圧縮イメージング、レンズレスイメージング
- 計算顕微鏡法およびホログラフィックイメージング
- その他の計算画像診断法
- 提供別
- イメージングハードウェア
- 画像処理ソフトウェア
- 統合型計算イメージングシステム
- サービス
- 検査の側面別
- 2次元検査
- 三次元検査
- 4次元/ 時間分解検査
- 検査の種類別
- 表面欠陥検査
- 内部欠陥検査
- 寸法検査および計測
- 材料組成および汚染検査
- 構造健全性および破損解析
- エンドユーザー産業別
- 自動車・EVs
- 航空宇宙・防衛
- 半導体・エレクトロニクス
- アディティブマニュファクチャリング
- 食品・飲料
- 医薬品および医療機器
- エネルギー・ユーティリティ
- 産業用機械および一般製造業
- 鉱業、リサイクル、および材料加工
- その他のエンドユーザー産業
- 展開別
- インラインおよびインプロセスシステム
- オフラインおよび実験室用システム
- ポータブルおよび現場展開型システム
- リモートおよびクラウド接続型検査システム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adaptix Ltd.
- Allied Vision Technologies GmbH
- Basler AG
- Baumer Holding AG
- Cognex Corporation
- Cubert GmbH
- Datalogic S.p.A.
- DIGISENS SAS
- Headwall Photonics, Inc.
- IDS Imaging Development Systems GmbH
- ISRA VISION GmbH
- KA Imaging Inc.
- Keyence Corporation
- LMI Technologies Inc.
- MDA-Multiphysics Diagnostic Automation
- OMRON Corporation
- Photon etc. Inc.
- SICK AG
- Specim Spectral Imaging Ltd.
- STEMMER IMAGING AG
- Teledyne DALSA, Inc.
- VISIONx Inc.