


北米のeSIMハードウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Esim Hardware - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 178 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157076
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
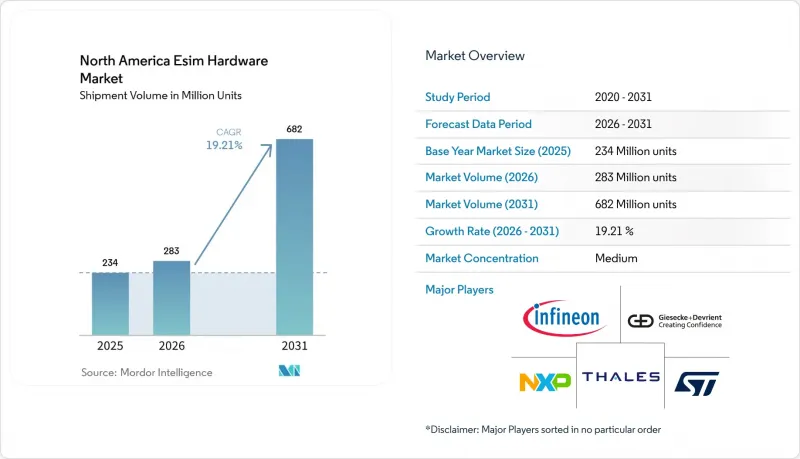
Mordor Intelligenceによると、北米eSIMハードウェア市場の出荷台数ベースの市場規模は、2025年の2億3,400万台から2026年には2億8,300万台へと拡大し、2026年から2031年にかけてCAGR19.21%で推移し、2031年には6億8,200万台に達すると予測されています。
北米eSIMハードウェア市場の動向と洞察
iPhone主導によるeSIM専用フラッグシップモデルへの移行
Appleは2025年9月、米国、カナダ、メキシコにおいてiPhone 17シリーズをeSIM専用モデルとしました。また、iPhone 17 Airは、物理SIMトレイを一切搭載しない初のiPhoneとして世界中で販売されました。この決定により、北米の3市場すべてで共通の端末設計要件が採用されることになりました。通信事業者は、プレミアム端末ユーザー向けに互換性のあるリモートプロビジョニングシステムを必要とするため、北米のeSIMハードウェア市場は恩恵を受けています。また、この方針により、スマートフォン部品およびプロファイル管理の技術基準も引き上げられています。これにより、サムスンをはじめとするプレミアムOEM各社は、北米向けモデルにおけるeSIM対応を迅速に拡大できるようになります。一方、低価格帯のAndroidブランドでは、eSIM対応ハードウェアの大量供給が依然として限られているため、プレミアム端末と低価格端末の間でeSIMの普及状況にばらつきが見られます。Appleの端末戦略により、プロビジョニング機能は、アーリーアダプター向けの機能ではなく、通信事業者にとっての基本的な要件となりました。通信事業者は、eSIM専用端末に対応するため、GSMA認定のSM-DP+およびSM-DSインフラをサポートする必要があります。この要件により、モバイル仮想ネットワーク事業者(MVNO)には、より大きな投資圧力がかかる可能性があります。したがって、北米のeSIMハードウェア市場は、ハードウェア需要の増加と、通信事業者の対応範囲の拡大という恩恵を受けることになります。その結果、現在のプレミアムeUICCの調達と、低価格端末における今後の採用との間に格差が生じます。このタイムラグにより、一部の端末ユーザー層においては、物理SIMとの互換性が引き続き必要とされる可能性があります。2026年時点で、米国、カナダ、メキシコ全域において、物理SIMのみのオプションを維持している同地域のフラッグシップスマートフォンOEMは存在しませんでした。
5G固定無線アクセスとプライベートネットワークの拡大
プライベート5Gネットワークは、従来の消費者向け通信事業者のチャネル以外でeSIMハードウェアの需要基盤を創出します。企業での導入には、接続されたコントローラー、センサー、ゲートウェイ、および関連するエンドポイントが必要です。これらのデバイスは、コンポーネントが機器にはんだ付けされるため、一般的にMFF2または統合型iUICC設計を採用しています。北米のeSIMハードウェア市場は、企業が工場、キャンパス、物流業務向けにハードウェアを調達する分野で成長が見込まれます。プライベートネットワークの購入者は、標準的な消費者向けアクティベーションプロセスとは異なる加入者システムも管理しています。これにより、eSIMオペレーティングシステムベンダーが、企業のシステム統合プロジェクトに直接参画する可能性があります。ベライゾンは2026年6月、エリクソンのプライベート5Gを国際的な企業キャンパスに拡大しました。このエンタープライズモデルでは、調達決定の一部が通信事業者から機器メーカーやプライベートネットワーク事業者へと移行します。これにより、リモートでのライフサイクル管理や複数の認証情報をサポートできるコンポーネントが重視されます。また、メーカーにとっては、デバイスの初期設計段階で接続機能を組み込む理由となります。産業用ハードウェアのライフサイクルは、スマートフォンの買い替えサイクルよりも長くなっています。このため、需要は年次的な端末の発売の影響を受けにくくなります。その結果、北米のeSIMハードウェア市場は、複数のエンドユースにわたるプライベートネットワークへの投資決定と密接に関連しています。また、こうした導入により、検証済みのプロビジョニング機能やセキュリティ機能の重要性も高まっています。
レガシーおよび次世代IoT仕様の断片化
SGP.02、SGP.22、およびSGP.32は、M2M、コンシューマー、およびIoTアプリケーションで引き続き使用されています。これにより、コネクテッドデバイスプログラムにおいて、調達および統合の経路が分断されています。大企業は、車両群、スマートメーター、および産業用センサーネットワークにSGP.02対応デバイスを導入しています。これらのデバイスは、ハードウェアを交換しない限り、SGP.32へ直接移行することはできません。5年以上の更新サイクルは、その移行を遅らせる可能性があります。したがって、北米のeSIMハードウェア市場は、新しいSGP.32プログラムと、レガシー互換の交換需要の両方に対応しなければなりません。STマイクロエレクトロニクスとCOMPRIONは、2026年9月にSGP.32相互運用性リファレンス環境を発表しました。両社の取り組みは、コンポーネントレベルのプロトコル認定が依然として重要な要件であることを示しています。企業は、新しいプロビジョニング手法の検証を行う間、並行して従来の購入を継続する可能性があります。このアプローチはプロジェクトの複雑さを増大させ、大規模なハードウェア導入の決定を遅らせる恐れがあります。また、ベンダーやデバイスメーカーにとって、需要予測がより困難になる要因ともなります。この制約によって需要がなくなるわけではありませんが、SGP.32への完全移行がもたらすはずの市場統合のペースは鈍化します。北米のeSIMハードウェア市場は、設置済みの機器が置き換えられるペースに引き続き左右されることになります。
セグメント分析
5Gは2025年に北米eSIMハードウェア市場シェアの45.86%を占め、2031年までCAGR19.87%で拡大すると予測されています。この優位性は、5Gスマートフォンの普及が定着していること、および産業用・自動車用プログラムでの利用拡大を反映しています。また、5G向けの北米eSIMハードウェア市場規模は、管理されたデバイス認証情報を必要とするプライベートネットワークからも恩恵を受けています。AT&Tは2026年7月、FirstNet向けに全国規模の専用5Gスタンドアロン(SA)コアネットワークを稼働させました。このサービスは、27,500以上の公共安全機関と550万件の接続をサポートしています。このプログラムには、20億米ドルの追加投資が含まれています。これにより、公共安全分野の調達において、4GおよびLTE SIMモジュールから5G eSIMハードウェアへの移行が促進されています。
4GおよびLTEのeSIMハードウェアは、通信範囲に制約のある場所におけるエンタープライズIoTにとって依然として重要です。これらのモジュールは、5Gの性能やコストプロファイルを必要としない既存のデバイスに利用されます。NB-IoTおよびLTE-Mは、低消費電力の追跡やスマートメーター用途に対応しています。これらの低い電力要件は、デバイスが頻繁なメンテナンスなしに長期間稼働しなければならない場合に役立ちます。5Gスライシングでは、デバイスが個別のサービスレベルの認証情報を管理する必要がある場合があります。このため、複数のアクティブプロファイル機能を備えたeSIMオペレーティングシステムが有利となります。インフィニオンの「OPTIGA Connect Consumer OC1230」は、GSMA SGP.22 v3に準拠した28 nmのeSIMソリューションです。この製品は、複数のキャリア認証情報を同時に扱う「Multiple Enabled Profile」機能をサポートしています。
2025年には、MFF2がフォームファクタ出荷台数の33.53%を占めましたが、システム・イン・パッケージ(SiP)および統合型iUICCは、2031年までCAGR20.17%で拡大すると予測されています。MFF2は、恒久的に固定されたコンポーネントが求められる場面で広く使用されています。産業用および自動車用機器は、振動、湿度、温度変化にさらされる可能性があります。はんだ付けされたインターフェースは、一般的な物理的な故障箇所を減らすことができます。そのため、北米のeSIMハードウェア市場では、過酷な動作条件向けに設計された機器において、MFF2への需要が維持されています。また、MFF2は、取り外し可能なカードの柔軟性よりも、デバイスの長期的な信頼性を優先するメーカーにも適しています。
ウェアラブル、ヒアラブル、およびコンパクトなIoTデバイスでは、統合型設計が注目を集めています。これらのカテゴリーでは、シリコン面積、重量、バッテリー容量、および接続機能のバランスをとることが求められます。ウェーハレベルCSPは小型の民生用デバイスをサポートする一方、プラグイン型eSIMは、交換用やモバイル仮想ネットワーク事業者(MVNO)の環境において依然として重要な役割を果たしています。STマイクロエレクトロニクスは、2026年6月にST54Mを発表しました。このシングルダイデバイスは、NFC、セキュアエレメント、eSIM、およびポスト量子暗号アクセラレータを統合しています。Valid社は、2026年8月に、インフィニオンのTEGRION SLx22をベースとしたSGP.32 IoT eUICCについて、GSMA eSA認証を取得しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- iPhoneを牽引役とする、eSIM専用フラッグシップモデルへの移行
- 5G固定無線アクセスおよびプライベートネットワークの拡大
- 無線アップデート(OTA)のための自動車用組み込みコネクティビティ
- GSMA SGP.32大規模なヘッドレスIoT導入の実現
- 公共安全ネットワーク向けのキャリアグレードeSIMプロビジョニング
- 保険連動型資産追跡システムの導入状況
- 市場抑制要因
- 断片化したレガシーシステムと次世代IoT仕様
- SIMロック解除に消極的な通信事業者の経済的理由
- リモート・プロファイル・スワップによるサイバーセキュリティ上のリスク
- 超薄型ウェアラブル機器におけるスペースおよび電力の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ネットワークタイプ別
- 4G/LTE
- 5G
- NB-IoT/LTE-M
- フォームファクター別
- MFF2
- ウェハーレベルCSP
- プラグイン型eSIM
- システム・イン・パッケージおよび統合型iUICC
- デバイスタイプ別
- スマートフォンおよびフィーチャーフォン
- タブレットおよびノートパソコン
- ウェアラブル
- M2MおよびIoTモジュール
- 用途別
- 家庭用電子機器
- 自動車・輸送産業
- 産業・製造
- 物流および資産追跡
- その他の用途(エネルギー・公益事業、ヘルスケア・医療機器)
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA France SAS
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Qualcomm Technologies, Inc.
- Kigen Limited
- Valid Solucoes S.A.
- Sierra Wireless, Inc.
- Semtech Corporation
- Telit Cinterion Deutschland GmbH
- KORE Group Holdings, Inc.
- Workz Group Limited
- Soracom, Inc.
- Apple Inc.
- Samsung Electronics Co., Ltd.
- AT&T Inc.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- Rogers Communications Inc.
- BCE Inc.
- America Movil, S.A.B. de C.V.
第7章 市場機会と将来の展望



