


工業用タイヤ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Tires - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157053
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
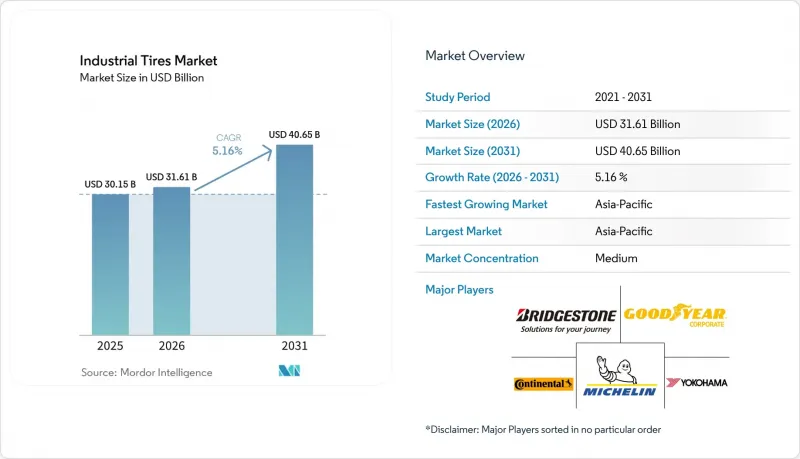
Mordor Intelligenceによると、産業用タイヤの市場規模は2025年に301億5,000万米ドルと評価され、2026年の316億1,000万米ドルから2031年までに406億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.16%となる見込みです。
世界の産業用タイヤ市場の動向と洞察
インフラおよび建設機械への投資
政府主導のインフラ整備プログラムにより、建設、採石、道路建設などの活動において、重機の稼働率が向上し、産業用タイヤ市場のタイヤ消費を後押ししています。インドは2026-27会計年度において、道路運輸・高速道路省に348億米ドルを割り当てました。これは前年度比8%の増加となります。同省は2025-26会計年度に5,313 kmの国道建設を完了し、目標を15%上回りました。大規模なプロジェクトにより、請負業者は稼働中の重機フリートを維持する自信を深め、OEMおよびアフターマーケットの各チャネルにおける需要を支えています。データセンターの建設も、特に北米やアジア太平洋地域の遠隔地で広大な敷地を要する現場において、土工機械やローダーの需要を押し上げています。こうした工事では、施設が稼働するまでに掘削、整地、骨材の取り扱いが必要となり、現場で使用されるタイヤの稼働時間が増加します。したがって、住宅や商業施設の建設が資金調達コストによって制約を受けている場合でも、採石場の活動によってオフロード用タイヤの使用は維持されることになります。
重要鉱物の採掘用フリートの拡大
銅、リチウム、コバルト、ニッケルへの需要は、鉱業用車両のフリートおよび産業用タイヤ市場における投資サイクルの長期化を支えています。国際エネルギー機関(IEA)は、同機関の「既定政策シナリオ」では2030年までにこれらの鉱物への需要が2倍に、また「2050年までにネットゼロ排出シナリオ」では3倍に達する可能性があると予測しています。鉱山開発においては、生産量が増加する前に、運搬トラック、ローダー、および支援機器への投資が必要となります。地表の鉱床が時間の経過とともに枯渇するにつれ、岩盤が硬くなり、掘削深度が深くなることで、タイヤの摩耗が増加します。これにより、1機械時間あたりのタイヤ消費量が増加し、操業現場における信頼性の高い交換用タイヤの供給の重要性が高まります。BHPは、2026年度および2027年度それぞれについて、110億米ドルの設備投資見通しを維持しており、その計画の中心には銅事業が位置づけられています。2025年4月、セイルンの「Maxam」ブランドは、ギニアのシマンドウ・プロジェクトにおいて、リオ・ティント社の230トン級鉱山用トラック向けにタイヤソリューションを供給する5年間の契約を締結しました。
天然ゴムおよび補強材のコストの変動
天然ゴムの供給は、生産可能な樹木の植栽から成熟までのサイクルが長いため、需要への反応が遅れます。天然ゴム生産国協会によると、世界のゴム農園の40%以上が樹齢30年以上の樹木で構成されています。植栽年数の長いプランテーションでは、価格動向により追加生産が経済的に魅力的となった場合でも、供給の柔軟性が制限されます。同協会は、2026年の天然ゴム生産量の伸びを0.5%と推計しており、これは需要の伸びである1.3%を下回るため、40万トンの供給不足が生じると見込まれています。また、原油価格の高騰は合成ゴムのコスト上昇を招き、材料の代替余地を狭める可能性もあります。タイヤ価格の上昇は、投入コストの上昇より6~12ヶ月遅れて現れることがあり、これにより、規模が小さく、垂直統合が進んでいないメーカーへの圧力がさらに強まります。こうした状況は、産業用タイヤ市場において、価格に敏感なフリート運営事業者による車両の買い替え決定を先送りさせる要因となり得ます。
セグメント分析
ラジアルタイヤは2025年に産業用タイヤ市場シェアの58.13%を占めており、2031年までCAGR5.84%で成長すると予測されています。これは、過酷な条件下で稼働する鉱業、建設、資材運搬の車両において、バイアス構造からラジアル構造への長年にわたる移行を反映したものです。ラジアルタイヤは、バイアスタイヤと比較して、燃料消費量が少なく、カーカスの寿命が長く、放熱性に優れています。これは、機器の稼働時間や燃料費が高止まりしている現状において、極めて重要な要素です。ラジアルタイヤは、フリートでの定着した利用実績と、購買傾向の継続的な変化が相まって、最大かつ最も急成長しているタイヤタイプとなっています。
バイアスプライタイヤは、低速時や強い衝撃下での頑丈な性能が燃費効率よりも重視される場面、例えば一部の地下鉱山や起伏の激しい地形で稼働する大型ローダーなどにおいて、依然として重要な役割を果たしています。ソリッドタイヤは、屋内倉庫での使用が増加しています。これは、予測可能な屋内路面を走行する車両において、パンクのリスクを排除できる利点が、乗り心地の低下というトレードオフを上回る場合があるためです。ベルト付きバイアスタイヤは、リムサイズの制約によりラジアルタイヤの装着が困難な農業や建設用途、およびオペレーターがより高い積載能力を必要とする場面において、限定的な役割を担い続けています。電動オフハイウェイ機械は、停止状態から即座にトルクを発生させるため、ビードやサイドウォールにかかる応力が増大し、タイヤサプライヤーには独自の設計要件が求められます。2025年12月、貴州タイヤは、高トルク機器向けに補強されたカーカス構造と放熱性トレッドコンパウンドを採用した、電動駆動オフ・ザ・ロード(OTR)シリーズ「Dianqing」を発売しました。
地域別分析
アジア太平洋地域は2025年の産業用タイヤ市場の38.68%を占めており、2031年までCAGR6.06%で成長すると予測されています。中国は依然として建設機械の主要な生産国および消費国ですが、インドや東南アジアも地域の需要拡大においてますます重要な役割を果たしています。インドの2026-27会計年度の道路輸送予算は348億米ドルに上り、活発な高速道路建設計画が、建設用および土工用タイヤの需要を支えています。インドネシア、ベトナム、フィリピンでは、インフラ投資と農業の機械化の進展が相まって、さまざまな用途のタイヤに対する需要が生まれています。
北米の産業用タイヤ市場は、交換需要やコストパフォーマンスを重視した購買に大きく依存しています。公共インフラへの資金投入、データセンターの開発、およびエネルギー転換プロジェクトが、住宅建設活動以外の建設用タイヤ需要を支えています。米国の重要鉱物イニシアチブは、ネバダ州、アリゾナ州、アラスカ州におけるリチウムおよび希土類の採掘に向けた車両の増強を後押しする可能性があります。欧州の消費動向は、産業の脱炭素化およびステージV非道路用排出ガス規制に関連した機器の更新を反映しています。ドイツ、フランス、北欧諸国では、タイヤ空気圧監視システムや予知保全サービスに対する需要が見られ、プレミアム価格設定を支えています。
中東およびアフリカでは、建設主導型と鉱業主導型の需要パターンが混在しています。サウジアラビアとアラブ首長国連邦では、都市開発プロジェクトや「ビジョン2030」プログラムを通じて、建設機械の需要が牽引されています。南アフリカ、コンゴ民主共和国、ザンビア、ガーナでは、金属採掘を通じて鉱業用タイヤの需要が支えられています。2026年9月、アセンソ社は南アフリカで開催された「エレクトラ・マイニング・アフリカ」において、オールスチール・ラジアルOTRタイヤのラインナップを発表しました。アルゼンチンのリチウム産地やチリの銅ベルト地帯ではフリート需要が高まっており、一方、遠隔地の鉱山では、信頼性の高い地域別タイヤ供給プログラムが求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラおよび建設機械への投資
- 重要鉱物の採掘用車両の増強
- 倉庫の自動化と資材運搬の効率化
- 新興経済国における農業の機械化
- 電動化に牽引されたオフハイウェイ機器向けタイヤの再設計
- 市場抑制要因
- 天然ゴムおよび補強材のコストの変動
- 高い交換コストとプレミアムタイヤの耐用年数の延長
- 低価格タイヤおよび偽造タイヤとの競合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイヤの種類別
- ラジアルタイヤ
- バイアスタイヤ
- ベルト付きバイアスタイヤ
- ソリッドタイヤ
- その他
- 用途別
- 建設
- 鉱業
- マテリアルハンドリング
- 農業
- その他の用途
- 車両タイプ別
- 土木建設機械
- ローダーおよびドーザー
- トラクター
- フォークリフト
- その他の車種
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- APOLLO TYRES LTD
- Balkrishna Industries Limited(BKT)
- Bridgestone Corporation
- CEAT Limited
- Continental AG
- Hankook Tire & Technology
- JK Tyre & Industries Ltd.
- Michelin
- MRF Tyres
- Nokian Tyres plc
- Pirelli & C. S.p.A.
- Sumitomo Rubber Industries, Ltd.
- The Goodyear Tire & Rubber Company
- THE YOKOHAMA RUBBER CO., LTD.
- Titan International, Inc.
- Trelleborg Group
第7章 市場機会と将来の展望



