


クラウドセキュリティ是正自動化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Security Remediation Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157040
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
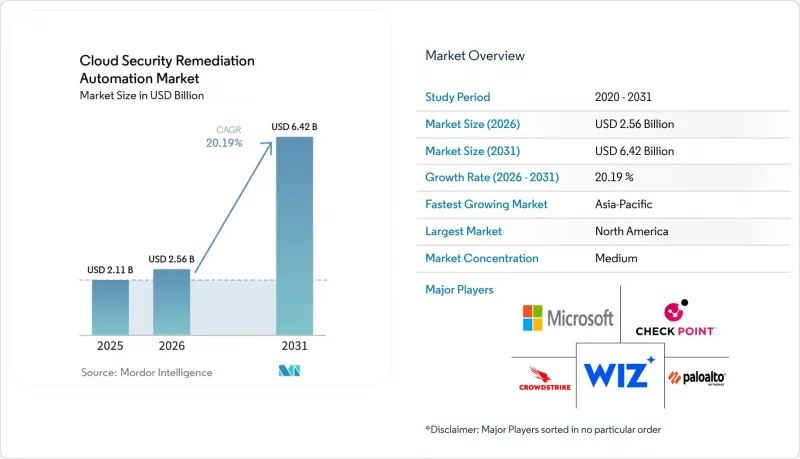
Mordor Intelligenceによると、クラウドセキュリティの是正措置自動化市場の規模は、2025年の21億1,000万米ドル、2026年の25億6,000万米ドルから、2031年までに64億2,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は20.19%となる見込みです。
世界のクラウドセキュリティ是正自動化市場の動向と洞察
クラウドネイティブワークロードの拡大とマルチクラウドの複雑化
コンテナ化されたワークロードやマルチクラウドアーキテクチャの普及により、チームが監視・修正しなければならない構成の数が増加しています。Thales社の調査によると、2025年時点で、平均的な企業はオンプレミスインフラを維持しつつ、2.1社のパブリッククラウドプロバイダーを管理していました。また、同調査では、回答者の55%が、クラウド環境はオンプレミスインフラよりもセキュリティ確保が難しいと考えていることが明らかになりました。企業は平均85のSaaSアプリケーションを利用しており、これにより環境全体にわたるアクセス制御や可視性のギャップが拡大しています。接続されたプロバイダー環境において、個別の手動によるレビューではなく、一貫したポリシーの適用が求められるようになると、クラウドセキュリティ是正自動化市場の需要が高まります。放置された問題については、自動修正が実行される前にガバナンスへのエスカレーションが必要となる場合があるため、明確な責任の所在が依然として重要となります。
AIを活用したリスクの優先順位付けと是正
AIを活用したワークフローにより、セキュリティチームはクラウド上の検出事項の優先順位付けを行い、開発者向けの是正措置を準備できるようになっています。Sysdig社の報告によると、同社のAI搭載ガイド付き是正機能を利用している顧客は、是正にかかる時間を90%以上短縮できたとのことです。同社のアプローチでは、実行時のコンテキストと深刻度スコアを組み合わせて、開発者が実行すべき指示を生成しています。AWSは2026年8月、「Automated Security Response on AWS」を拡張し、カスタム是正措置のためのAIツールキットを追加しました。このリリースでは、Amazon Inspector、Amazon GuardDuty、Amazon Macieからの検出結果が対象となり、生成された是正措置に対する安全対策も含まれています。セキュリティチームが人員を増員することなく、蓄積された課題をより多く解決できるようになれば、クラウドセキュリティの是正措置自動化市場は恩恵を受けることになります。
アラート疲労とクラウドセキュリティスキルの不足
アラートの量と限られたクラウドセキュリティの専門知識が、自動是正措置の導入を依然として遅らせています。Check Pointの調査によると、2025年には71%の組織が10種類以上のクラウドセキュリティツールを使用していました。回答者の半数以上が1日あたり500件近くのアラートに直面しており、62%は侵害の検出後、是正措置を講じるまでに24時間以上を要していました。ARMOの報告によると、調査対象となったセキュリティ運用チームは、毎月平均4,080件のクラウドセキュリティアラートを処理している一方で、年間平均7件の真のインシデントを特定しているに過ぎません。したがって、クラウドセキュリティの是正措置自動化市場は、重要度の低い検出結果を抑制し、対応が必要な問題を優先できることを実証しなければなりません。専任のクラウドセキュリティリーダーがいないチームでは、これらのプラットフォームを活用するための信頼性の高いプロセスを確立するのに、より長い時間がかかる可能性があります。
セグメント分析
2025年、ソフトウェアはクラウドセキュリティ是正自動化市場の66.43%のシェアを占めました。この状況は、構成固有の是正ガイダンスを生成するプラットフォームに対する企業の支出を反映したものです。ポリシー・アズ・コード(Policy-as-code)エンジンは、一般的な推奨事項を提供する代わりに、JSONやYAMLの変更案を提案することができます。Wiz社は2026年3月、パブリックプレビューとして「Green Agent」を導入しました。これは、同社の「Security Graph」、コードからクラウドへのトレース、IDの所有権、および是正履歴を活用して、環境固有の計画を策定するためのものです。NISTサイバーセキュリティフレームワーク2.0では、「対応(Respond)」機能における自動化されたポリシー検証が認められています。そのため、ソフトウェアプロバイダー各社は、是正ロジックの精度と関連性を競い合っています。
このサービスの市場規模は、2026年から2031年にかけてCAGR23.11%で拡大すると予測されています。社内の対応能力が限られている組織は、トリアージ、調査、および修正の実行をマネージドサービスプロバイダーに委託しています。マネージドCNAPPによる是正措置では、一般的に、サービスレベルが単に問題の特定にかかる時間だけでなく、是正にかかる平均時間(MTTR)にも連動しています。このアプローチにより、プロバイダーの責任はセキュリティ対策の完了に結び付けられます。Sysdigは2026年8月、クラウドリスクの調査、優先順位付け、および修正策の生成を行うエージェントを備えた「Secure AI」をリリースしました。クラウドセキュリティ是正自動化業界は、自動化されたワークフローと人間の監督を組み合わせたサービスによって支えられています。
2025年、パブリッククラウドはクラウドセキュリティ是正自動化市場の47.52%を占めました。クラウドネイティブなワークロードは、セキュリティツールがプロバイダーのコントロールプレーンと連携できるハイパースケーラーのプラットフォームに集中しています。AWSは2026年8月、「Automated Security Response on AWS」にAIツールキットの機能を追加しました。このアップデートにより、Amazon Inspector、Amazon GuardDuty、Amazon Macieによる検出結果に対する自動是正措置が拡大されました。複数のクラウドプロバイダーを利用している組織には、異なるAPI間でポリシー定義を標準化できるツールも必要です。この要件は、パブリッククラウド環境におけるベンダー中立的な機能を支えています。
ハイブリッドクラウドは、2026年から2031年にかけてCAGR22.38%で成長すると予測されています。金融サービスや医療機関では、機密データをオンプレミスに保持しつつ、接続されたクラウドサービスが分析や通信をサポートする必要がある場合に、ハイブリッド設計を採用しています。ドイツのBSIは2026年に「C5:2026」基準を公表し、NIS2および「欧州クラウドサービスサイバーセキュリティ認証スキーム」に沿って、クラウドコンプライアンス要件を更新しました。これらの要件は、ハイパースケーラーとソブリンクラウド環境の両方で稼働するワークロードに対する継続的な証拠生成を支援するものです。ネットワーク分離が求められる政府や防衛分野では、プライベートクラウドの導入が依然として一般的です。ハイブリッドアーキテクチャ向けのクラウドセキュリティ是正措置自動化市場の規模は、接続されているものガバナンスが異なるインフラストラクチャ全体にわたる制御措置を検証する必要性によって支えられています。
地域別分析
2025年、北米はクラウドセキュリティ是正自動化市場の37.58%のシェアを占めました。この地域には、クラウドネイティブな企業や金融セクターのクラウド活動が集中しています。NISTサイバーセキュリティフレームワーク2.0、HIPAA、およびSECのサイバーセキュリティ開示要件が、セキュリティ制御や報告に対する購入者の期待を形作っています。また、北米の企業はエージェント型是正機能を早期に導入しました。それらの運用要件は、是正の速度や制御に関する世界の評価に引き続き影響を与えています。購入者が是正のニーズを、現行の規制や運用要件と整合させることができるため、同地域におけるクラウドセキュリティ是正自動化市場は依然として確固たる地位を築いています。
欧州では、クラウド運用に適用される複数のコンプライアンス・フレームワークが存在するため、独自の需要プロファイルが見られます。ドイツのITセキュリティ市場規模は、2025年に111億ユーロ(129億1,000万米ドル)に達しました。同年のセキュリティソフトウェアおよびクラウドプラットフォームの市場規模は48億ユーロ(55億8,000万米ドル)に達しました。NIS2の監査要件、DORAによる監督、およびBSI C5:2026の基準により、継続的な証拠および是正措置の記録に対する需要が高まっています。また、ツールが各国のデータ境界内で動作する必要がある可能性があるため、ソブリンクラウドの要件も調達動向に影響を与えています。欧州におけるクラウドセキュリティ是正措置の自動化市場の規模は、これらのガバナンス要件をサポートするベンダーの能力に左右されます。
アジア太平洋地域は、2026年から2031年にかけてCAGR25.76%で成長すると予測されています。インド、韓国、オーストラリア、そして日本は、各国の異なるコンプライアンス要件に対応しつつ、クラウドの導入を拡大しています。このような状況下では、複数のフレームワークや現地の運用環境にまたがってポリシーを適用できるツールが支持されています。Sysdigの報告によると、2026年には世界中のセキュリティチームの70%以上が、クラウドワークロードに対して行動分析を活用していました。サウジアラビアやアラブ首長国連邦も、国家レベルのデジタルトランスフォーメーションプログラムを通じて、クラウドセキュリティへの投資を拡大しています。南米とアフリカは依然として規模の小さい地域ですが、ブラジルと南アフリカでは、金融セクターの監督やデータ保護要件を通じて需要が醸成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブ・ワークロードの拡大とマルチクラウドの複雑性
- 継続的なコンプライアンスおよび監査証拠の要件
- CNAPP:コード、クラウド、ランタイムの融合
- AIを活用したリスクの優先順位付けと是正措置
- サイバー保険のセキュリティ・スコアカード
- 中堅企業におけるノーコード型リメディエーションの導入
- 市場抑制要因
- アラート疲労とクラウドセキュリティ人材の不足
- 是正措置の安全性、変更管理およびロールバックのリスク
- SaaSおよびPaaSのAPIの深度制限
- ソブリン・クラウドおよびデータ保存場所に関する制約
- マクロ経済要因の影響
- バリュー・サプライチェーン分析
- 規制情勢
- GDPRおよびNIS2
- デジタル・オペレーショナル・レジリエンス法
- HIPAAセキュリティ規則
- PCI DSS 4.0.1
- NISTサイバーセキュリティ・フレームワーク2.0
- 技術展望
- Policy-as-CodeおよびInfrastructure-as-Codeによる是正措置
- グラフに基づく攻撃経路の優先順位付け
- エージェントレスおよびエージェントベースの分析範囲
- 生成AIと決定論的修復
- Kubernetesおよびサーバーレスにおけるセキュリティ対策
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 構成要素別
- ソフトウェア
- サービス
- クラウド環境別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- マルチクラウド
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 政府および公共行政
- 工業製造
- 小売・Eコマース
- 運輸・物流
- エネルギー・ユーティリティ
- 石油・ガス
- IT・通信
- メディア・エンターテイメント
- 教育・研究機関
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Palo Alto Networks, Inc.
- Wiz, Inc.
- Microsoft Corporation
- CrowdStrike Holdings, Inc.
- Check Point Software Technologies Ltd.
- Orca Security Ltd.
- Google LLC
- Amazon Web Services, Inc.
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Trend Micro Incorporated
- Qualys, Inc.
- Rapid7, Inc.
- Tenable Holdings, Inc.
- SentinelOne, Inc.
- Aqua Security Software Ltd.
- Sysdig, Inc.
- Zscaler, Inc.
- Sophos Limited
- Datadog, Inc.
- VMware, Inc.
- AccuKnox, Inc.
- Upwind Security, Inc.
- Mondoo, Inc.
第7章 市場機会と将来の展望



