


ポリフェニレンエーテル(PPE):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyphenylene Ether (PPE) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157016
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
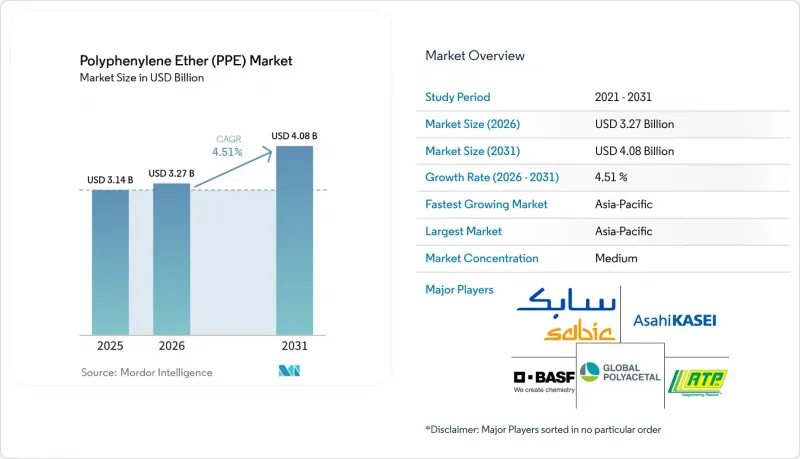
Mordor Intelligenceによると、世界のポリフェニレンエーテル(PPE)市場規模は、2025年の31億4,000万米ドル、2026年の32億7,000万米ドルから、2031年までに40億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.51%となる見込みです。
世界のポリフェニレンエーテル(PPE)市場の動向と洞察
自動車の軽量化とEVバッテリーの安全要件
電気自動車の安全要件により、PPE系材料を使用できる部品の範囲が広がっています。バッテリーセルホルダー、バスバー絶縁体、モジュールカバー、充電ポートハウジングなどが、内燃機関車では必要とされなかった新たな用途として加わっています。PPE複合材料は、アルミニウム製に比べバッテリーモジュールハウジングの質量を最大35%削減できるほか、ハロゲン系添加剤を使用せずにUL 94 V-0の難燃性能を実現します。この組み合わせにより、車両の軽量化を支援すると同時に、バッテリー周辺の安全要件にも対応できます。車両プログラムにおいて、電気絶縁性、寸法安定性、および難燃性能を兼ね備えた材料が指定される場合、ポリフェニレンエーテル(PPE)市場は恩恵を受けます。ただし、車両生産に向けて各グレードの検証が必要であるため、より広範な採用には依然として遅れが生じる可能性があります。
SABIC社は2025年2月、EVのサービスフラップやその他のインライン塗装される外装部品向けに「Noryl GTX LMX310」を発売しました。この導電性PPE/ポリアミドブレンドは、既存のポリアミドグレードと比較して、平衡吸湿率が85%低くなりました。また、SABIC社は、この材料の反りリスクが最大90%低減されたことも報告しています。これらの特性は、吸湿や仕上げ品質が部品の性能に影響を与える外装部品に対応するものです。サービスフラップ、カメラハウジング、ドアハンドルに対する検証活動からは、従来の構造用途を超えて、PPE/ポリアミドの役割がさらに広がる可能性が示唆されています。したがって、ポリフェニレンエーテル(PPE)市場は、外装仕上げとエンジニアリング性能の両方を必要とする部品からの需要を拡大しつつあります。
電子機器の小型化と高周波接続
高周波接続技術の進展に伴い、安定した誘電特性を備えた材料への需要が高まっています。提供された技術資料によると、PPEの誘電率は2.55~2.65、10 GHzにおける誘電正接は0.0008~0.002です。これらの特性により、高周波用銅張積層板、アンテナ、レーダーハウジング、および関連する電気部品への使用が可能となります。ポリフェニレンエーテル(PPE)市場は、スモールセル、アンテナ素子、分散型ネットワークノードの増加と密接に関連しています。これらのシステムはいずれも、精密成形された部品と信頼性の高い信号性能を必要とします。電気的仕様は進化し続けているため、標準的な認定プロセスは依然として重要です。
2024年に発表された調査によると、ビスマレイミド架橋PPE配合材は、85°C、相対湿度85%の試験後も、100 GHz以上で低い誘電特性を維持することが判明しました。この知見は、将来の超高周波基板用途における技術的根拠を裏付けるものです。旭化成は、5Gアンテナ基板および誘電体位相シフター向けに、「XYRON」および「SunForce」の発泡PPE製品を展開しています。発泡処理により、材料の有効誘電率をさらに低減することが可能です。これらの開発により、ポリフェニレンエーテル(PPE)市場は、積層板の製造方法を大幅に変更することなく、低損失性能が求められる設計において重要な役割を果たすこととなります。製品の選定は、誘電率の目標値、部品の形状、および製造要件のバランスによって決まります。
2,6-キシレノールおよびフェノールの原料濃度
PPEは、2,6-キシレノールとしても知られる2,6-ジメチルフェノールから製造されます。フェノールとメタノールは、この材料サプライチェーンにおける主要な上流原料です。生産には特殊なアルキル化および異性体分離技術が不可欠であるため、サプライヤーの数は限られています。提供されたコンテンツによると、2025年のPPE総生産コストのうち、原材料が60~65%を占めていました。このコスト構造により、原料価格が上昇した際の対応余地は限られています。ポリフェニレンエーテル(PPE)市場は、原油や天然ガスに連動する投入材料の価格変動の影響を受け続けています。
また、本レポートでは、クレゾール酸の供給ルートにおけるエネルギーコストや物流に関連する、欧州における過去の原料供給制約についても解説しています。こうした状況により、リードタイムが長期化し、品質仕様が厳格化されました。デュアルソーシング、地域ごとの安全在庫、委託精製を活用することで、事業上のリスクを軽減することが可能です。4~6週間分の安全在庫を確保することは、運転資金の需要を増大させる要因にもなります。小規模なコンパウンダーにとっては、こうした措置を吸収することが、統合型サプライヤーに比べて困難となる可能性があります。PPEセクターは、供給の安定性と、コストおよび在庫管理の厳格さとのバランスを図らなければなりません。
セグメント分析
2025年時点で、PPE/ポリスチレンは、種類別ポリフェニレンエーテル(PPE)市場規模の45.23%を占めました。その確立された用途には、自動車用ダッシュボード、スピーカーグリル、給排水用継手、および民生用電子機器の筐体などが含まれます。このブレンドは、低密度、寸法安定性、および誘電特性を兼ね備えており、長年にわたる認定実績を支えてきました。また、この配合は、熱硬化性銅張積層板システムに使用される低分子量・二官能性オリゴマーグレードの基盤ともなっています。SABIC社は2025年、AIサーバー用多層積層板メーカーを支援するため、NORYL SA9000オリゴマーの生産能力を拡大しました。この取り組みは、電子機器分野におけるPPE/ポリスチレン製品の継続的な需要、および既存の成形部品への需要を支えています。
PPE/ポリアミドは、2031年までCAGR5.87%で成長すると予測されており、これは各タイプセグメントの中で最も高い成長率です。このグレードは、低吸湿性、インライン塗装性、およびEV部品向けのUL 94 V-0適合性を備えています。SABICの「Noryl GTX LMX310」製品は、外装仕上げが必要なサービスフラップ、カメラハウジング、ドアハンドルに対応しています。PPE/ポリプロピレンは、低密度と耐薬品性が求められる水処理、配管インフラ、および太陽光発電用ハウジング用途に用いられます。その他のPPE合金には、ビスマレイミド、ベンゾオキサジン、または反応性難燃システムを用いた熱硬化性オリゴマー配合物があります。ビスマレイミド架橋PPEは、100 GHz以上でも安定した誘電特性を示しており、将来の高周波基板としての技術的妥当性を裏付けています。
地域別分析
アジア太平洋地域は2025年に世界のPPE需要の40.48%を占め、2031年までCAGR5.43%で成長すると予測されています。中国は、新エネルギー車の生産や電子機器製造により、主要な需要拠点となっています。本調査によると、中国は2025年に1,280万台の新エネルギー車を生産しました。電気自動車(EV)は、バッテリーや電気部品を搭載しているため、内燃機関車に比べて1台あたりのPPE合金使用量が多くなります。韓国は、PCB基板、OLEDモジュールハウジング、高密度コネクタアセンブリ向けの電子機器サプライチェーンを通じて需要を支えています。日本は、材料開発や特殊コンパウンドの生産において依然として重要な役割を果たしています。
北米は、提供された資料において第2位の地域市場です。ミシガン州、オハイオ州、テネシー州における自動車プロジェクトに加え、バージニア州、テキサス州、および太平洋岸北西部におけるデータセンターインフラが需要を支えています。ヌエボ・レオン州、チワワ州、バハ・カリフォルニア州におけるコンパウンド製造への投資は、自動車組立工場向けのニアショア供給を支えています。SABICによるオリゴマーおよびEV向け「Noryl GTX LMX」グレードへの投資は、北米および欧州のプロジェクトに対応しています。欧州では、自動車部品サプライヤーや、ADAS用レーダーハウジング、バッテリー構造部品、塗装可能な外装部品への需要が市場を支えています。また、RoHSおよびREACHの要件も、欧州での用途におけるハロゲンフリーグレードの認定を後押ししています。
南米は、ブラジルの自動車組立拠点を中心とした、比較的小規模なポリフェニレンエーテル(PPE)市場です。サンパウロ州およびミナスジェライス州の自動車メーカーは、計器盤、水処理部品、電子機器ハウジングにコンパウンドを使用しています。アルゼンチンの経済情勢により製造投資は抑制されていますが、化学および自動車分野のユーザーからの需要は失われていません。中東およびアフリカでは、PPEの消費は依然として発展の初期段階にあります。南アフリカの自動車部品クラスターが、同地域での使用量の大部分を占めています。サウジアラビアでは、産業の多角化がエンジニアリングプラスチックの生産を支えており、現地の石油化学インフラを通じて原料面での優位性が見込まれています。両地域とも依然として主に輸入に依存しており、コンパウンド生産能力は徐々に拡大していくものと予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化とEVバッテリーの安全要件
- 電子機器の小型化と高周波接続
- データセンターの電力・熱管理インフラの拡充
- ハロゲンフリー難燃剤および低誘電率グレードの採用
- アジア太平洋地域およびメキシコにおける認定取得準備が整った現地調剤
- 市場抑制要因
- 2,6-キシレノールおよびフェノールの原料濃度
- 高い認定コストと18~24か月の設計導入サイクル
- PEI、PEEK、LCP、PPS、PC/ABSおよび先進ポリアミドによる代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ポリフェニレンエーテル/ポリスチレン
- ポリフェニレンエーテル/ポリアミド
- ポリフェニレンエーテル/ポリプロピレン
- その他のポリフェニレンエーテル合金
- 用途別
- 自動車
- 電気・電子機器
- ヘルスケア
- 航空宇宙
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Asahi Kasei Corporation
- BASF
- Celanese Corporation
- Covestro AG
- Ensinger
- EnTech Plastics
- Evonik Industries AG
- Global Polyacetal Co., Ltd.
- Kingfa Sci.& Tech. Co.,Ltd.
- Kraton Corporation
- LG Chem
- LyondellBasell Industries N.V.
- ROMIRA GmbH
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.