


水溶性コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Water-Soluble Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157014
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
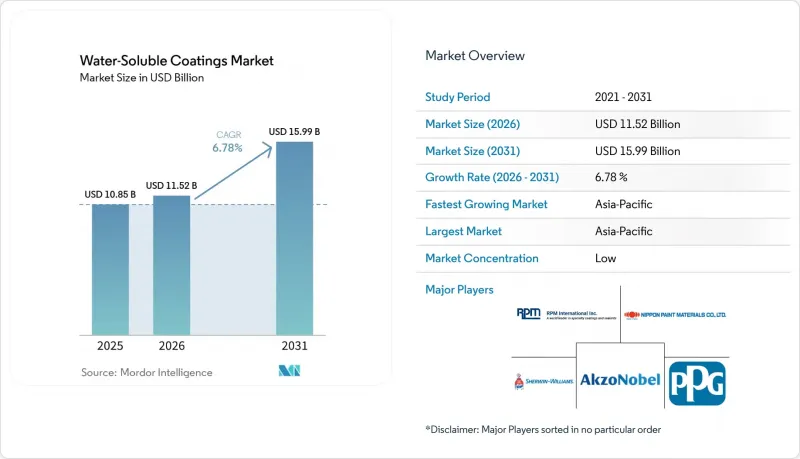
Mordor Intelligenceによると、水溶性コーティング市場の規模は2025年に108億5,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR6.78%で拡大し、2026年の115億2,000万米ドルから2031年には159億9,000万米ドルに達すると推定されています。
世界の水溶性コーティング市場の動向と洞察
VOCおよび室内空気質の規制強化
揮発性有機化合物(VOC)に関する規制は、水性塗料市場における製品選定のより重要な基準となりつつあります。米国環境保護庁(EPA)は2025年1月に、建築用塗料に関する国家基準を改定しました。カリフォルニア州サウスコースト大気質管理地区(SCAQMD)の規則1113では、ほとんどの建築用塗料カテゴリーについて、VOC含有量を50 g/L未満に制限しています。これらの措置により、メーカーが確実な規制順守を求められる水性塗料システムが優位となっています。英国王立化学協会(RSC)が発表した調査によると、EUの塗料指令の実施に伴い、英国の装飾用塗料からのVOC排出量は、2004年の1人当たり年間0.532 kgから、2019年には1人当たり年間0.210 kgへと減少しました。中国のGB/T 41659-2025規格は、この規制の方向性を主要な製造経済国へと拡大するものです。
建築物の塗り替えとグリーンビルディング活動
グリーンビルディングプログラムにより、建設および改修工事全般において、低排出材料への需要が高まっています。LEEDは180カ国以上で運用されており、室内環境品質に関する要件を定めています。また、英国建築研究所環境評価手法(BREEAM)も、多くの建設プロジェクトにおいて低排出材料の仕様を推奨しています。当初の建設契約に低VOC要件が盛り込まれると、水性塗料市場は恩恵を受けます。こうした仕様は、建物の運用期間中も、塗り替えや改修の決定に引き続き影響を与える可能性があります。インドの統合居住環境評価グリーンレーティング(GRIHA)プログラムや、シンガポールのグリーンマーク制度も、建設調達における水性塗料の仕様を推奨しています。
乾燥・硬化時間の長期化、および湿度・温度への感受性
水性システムでは、確実な皮膜形成のために環境条件を管理する必要があります。高湿度や低温では、溶剤系塗料と比較して乾燥時間が長くなる可能性があります。湿度が80%を超えると、温度・湿度管理された塗装ブースがない場合、皮膜の品質が損なわれる恐れがあり、小規模な製造業者や地域の請負業者にとっては設備投資コストの増加につながります。また、2液型水性ポリウレタンシステムでは、湿度が高いとポットライフが短くなることもあります。速乾性添加剤、水分放出型樹脂、および赤外線硬化により、これらの問題を軽減することは可能ですが、全体的なコストが増加することになります。
セグメント分析
2025年、アクリル系は水溶性塗料市場の38.11%を占め、建築用内外装塗料における定評ある使用実績に支えられていました。施工業者はこれらの配合を広く認識しており、そのコスト面での優位性により、大規模な建築プロジェクトでの使用が促進されています。中国の内壁・外壁用塗料カテゴリーでは、2025年に水性塗料の普及率が99%に達しました。これは、長年にわたる規制圧力と、水性建築用製品に対する顧客の受容を反映したものです。アルキド系塗料は、塗膜の硬度が求められる木製トリム用途で引き続き使用されています。エポキシ系塗料は、金属への直接塗装や高耐久性床材の要件に対応しています。フッ素樹脂系塗料は、耐久性の高いファサードやクールルーフ用途を支えています。ホルムアルデヒド系塗料は、紙や繊維のコーティングにおいて限定的な役割を維持していますが、欧州における化学物質の登録・評価・認可・制限(REACH)規制の施行強化により、代替への圧力が高まっています。
ポリウレタンは、水溶性コーティング市場において2031年までCAGR7.23%で成長しました。需要は、より高い機械的性能が求められる木製フローリング、家具製造、および自動車再塗装分野から生じました。二重架橋型水性ポリウレタンは、従来の溶剤系2液型(2K)製品に匹敵する引張強度、硬度、および密着性を発揮しました。ポリウレタンとアクリルの組み合わせは、性能要件とコスト面のバランスを実現しました。ルブリゾール社が2025年7月に「Sancure 942」を発売したことは、特殊ポリウレタン分散液の商業利用がさらに広がる傾向を示しています。これらの配合は、住宅用および商業用の木製床仕上げに使用され、これまで高級用途における水性塗料の使用を制限していた性能面のギャップを縮小しました。その結果、水溶性塗料市場は、標準的な建築用塗料の枠を超えて製品ラインナップを拡大しました。
地域別分析
2025年、アジア太平洋地域は水溶性塗料市場の39.73%を占め、2031年までCAGR7.48%で拡大すると予測されています。中国は、都市部の住宅需要、製造業の規模、そして相次ぐVOC規制改革を通じて、地域の需要を支えています。水性壁面塗料の普及率は、建築用途における転換の進展度合いを反映しています。日本と韓国は、高仕様の工業用塗料の需要に貢献しています。ASEAN諸国は、建設および自動車組立を通じてさらなる成長をもたらしています。この地域は、既存の大きな生産量と、規制に準拠した配合に対する高まる需要を併せ持っています。
北米は、水溶性塗料市場において第2位の規模を占めています。カリフォルニア州のサウスコースト大気質管理地区(SCAQMD)の規則1113では、ほとんどの建築用塗料カテゴリーについて、VOC含有量を50 g/L未満に制限しています。連邦政府の建築用塗料に関する要件や州レベルの基準が、この規制の基盤を強化しています。公共施設や商業施設の建設が、規制に準拠した塗料製品に対する着実な需要を支えています。カナダの持続可能な建築活動はLEED v4.1に準拠しており、現在LEED v5への移行が進められています。メキシコも、自動車組立や電子機器製造におけるニアショアリング投資の恩恵を受けています。
欧州は成熟した市場であり、装飾用塗料において水性塗料の浸透率が高くなっています。EUの塗料指令およびREACHの要件により、他の多くの市場に先駆けて地域的な調和が確立されました。ドイツ、英国、フランスでは、装飾用塗料の水性化がほぼ完了しています。成長は、メンテナンス、ファサード保護、産業用途、および特殊製品に集中しています。南米、中東・アフリカは規模は小さいもの、ますます重要な市場となっています。ブラジルでは、建設および自動車組立が需要を支えていますが、湿度の高い環境が塗膜形成の課題となる場合があります。UAEの「エスティダマ・パール・レーティング・システム」やサウジアラビアの「ビジョン2030」プロジェクトは、商業および産業分野の調達において、低VOC仕様の採用を推進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- VOCおよび室内空気質の規制要件の強化
- 建築物の塗り替えおよびグリーンビルディングの取り組み
- 自動車OEMおよび再塗装業界における水性システムへの移行
- アクリル、ポリウレタン、エポキシ、およびハイブリッドシステムにおける性能の向上
- 稼働中の施設における低臭気コーティングの未充足需要
- 市場抑制要因
- 乾燥時間の延長および湿度・温度に対する硬化の感受性
- 原材料および添加剤のコスト変動
- 水への感受性、基材の処理、および防食対策の不備
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コーティングタイプ別
- アクリル
- ポリウレタン
- アルキド
- エポキシ
- フルオロポリマー
- ホルムアルデヒド系システム
- その他のタイプ
- エンドユーザー産業別
- 建設・インフラ
- 自動車・輸送産業
- 家具、床材、木製品
- 電子機器および家電製品
- 包装
- 海洋・オフショア
- 航空宇宙・防衛
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Arkema
- Asian Paints Limited
- Axalta Coating Systems
- Berger Paints
- Covestro AG
- Hempel
- Jotun
- Kansai Paint Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company
- Tikkurila
第7章 市場機会と将来の展望



