


キャプティブ保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Captive Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157000
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
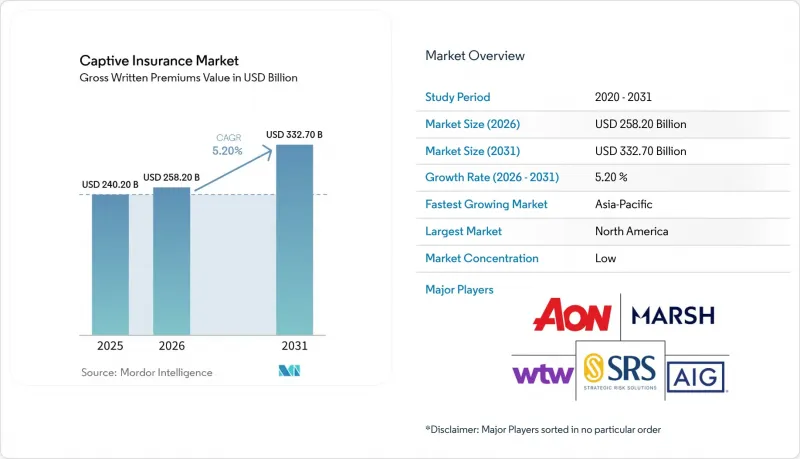
Mordor Intelligenceによると、キャプティブ保険市場の規模は、2025年の2,402億米ドル、2026年の2,582億米ドルから、2031年までに3,327億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.2%となる見込みです。
世界のキャプティブ保険市場の動向と洞察
商業保険の引受能力の制約と保険料の変動
一部の地域では財産保険の保険料率が落ち着きを見せたもの、厳しい商業保険の市況は、キャプティブ設立の直接的な要因であり続けています。自動車賠償責任保険、超過賠償責任保険、専門職賠償責任保険、および建設リスクについては、引き続き不利な損害動向に直面しています。Brown &Brown社は、これらの保険種目における引受能力と価格設定に影響を与える主な要因として、巨額判決、社会的なインフレ、および第三者による訴訟資金提供を挙げています。アイオワ州の保険規制当局は、2026年にキャプティブ・プログラムに組み入れられた保険種目の中で、輸送用自動車保険、超過賠償責任保険、および医療ストップロス保険が最も急成長している分野であると述べました。企業がこうした扱いにくいリスクを自社で保有し、既存のキャプティブに他の保険種目を追加することで、キャプティブ保険市場は恩恵を受け、その構造が計画的なリスクファイナンスのニーズをより広範囲に満たすことを可能にします。そのため、保険料率の上昇局面で設立されたキャプティブは、一部の財産保険種目において商業環境が変化しても、引き続き運営を継続しています。
サイバーリスク、気候リスク、サプライチェーンリスクの複雑化
キャプティブは、商業保険契約においてリスクの価格設定が不適切であったり、重要なエクスポージャーが除外されていたり、保険の適用範囲が限定的であったりする場面で、その重要性を高めています。Aonの報告によると、2025年にはキャプティブ所有者の24%が自社のキャプティブを通じてサイバーリスクを引き受けており、2014年の1%から大幅に増加しています。この変化は、企業のリスク保有決定においてサイバーリスクの重要性が高まっていることを反映しています。ギャラガー・リ(Gallagher Re)は、サイバー・テールリスクと相関性のない財産系大災害エクスポージャーを組み合わせ、テール保護のコストを削減する「共有限度額型超過損失(EOL)構造」について説明しました。キャプティブが管理するプログラムでは、特に基礎となるリスクの損害特性や資金調達要件が異なる場合、この種のリスク構造化を複数の保険種目にわたって適用することが可能です。その結果、キャプティブ保険市場は、標準的な保険商品では十分にカバーできないリスクの管理においてより大きな役割を果たすとともに、保険引受能力が限られている、契約条件が狭義である、あるいは更新時に不確実性があるエクスポージャーに対する計画的なリスク保持を支援しています。
高い資本、担保、および流動性の要件
自己資本適格性要件は、キャプティブの導入を検討している企業、特に大企業レベル以下の企業にとって、依然として根強い障壁となっています。バーゼルIIIの最終段階への移行は、資産が1,000億米ドルを超える米国の銀行を対象に、2025年7月から開始されました。これにより、信用状の価格が高騰し、フロント型キャプティブ・プログラムで使用される担保構造の利用可能性が低下する可能性があります。財務基盤が堅固な大口所有者は、必要に応じて資金拠出型信託構造へと移行することができます。中堅企業や新規の所有者は、担保の選択肢が少なく、資金調達コストや信用状費用の増加を吸収する柔軟性も低いため、キャプティブ設立の環境がより制限される可能性があります。この状況は、セル型キャプティブへの関心をさらに高めています。セル型キャプティブは、一般的に単独型構造よりも最低資本金が低く設定されており、完全な担保要件が設立の遅延要因となる場合に、代替手段となり得ます。
セグメント分析
2025年、キャプティブ保険市場において、ピュア・キャプティブおよびシングル・ペアレント・キャプティブが64.7%のシェアを占めました。この地位は、直接所有、引受業務の完全な管理、および準備金に投資収益を留保できる能力を反映しており、これらは、成熟したリスク管理および財務運用体制を持つ大規模な親会社にとって特に重要な特徴です。大規模な多国籍企業は、複数のリスクラインに対応でき、確立されたガバナンスプロセスと整合性があるため、こうした構造を好む傾向があります。グループ・キャプティブ、協会型キャプティブ、およびリスク・リテンション・グループは、類似したリスクニーズを持つ企業をプールします。このプール化により、引受能力や再保険購入条件へのアクセスが改善される一方で、参加企業は管理リソースやプログラムの監督機能を共有することが可能になります。
スポンサー型およびセル型キャプティブ・コアは最も急速に成長している構造であり、2031年までのCAGRは8.4%と予測されています。バーモント州では、2026年上半期に新設された15社のうち5社がスポンサー型キャプティブであり、一方、セル型の申請件数は単独設立と同程度のペースで推移しました。マネジャープラットフォームを利用することで、中小企業は単独キャプティブの全コストを負担することなく、自社に合わせた保険カバーを得ることができます。こうした構造は、企業が運営経験を積むにつれて、将来的に単独キャプティブへの移行に向けた道筋を築くことができます。したがって、キャプティブ保険業界は、これまでピュア・キャプティブを運営するための規模が不足していた企業に対して、より幅広い参入経路を提供すると同時に、プログラムが成熟するにつれて単独キャプティブへの移行という選択肢も維持しています。
2025年、財産保険はキャプティブ保険料の24.6%を占め、個別の保険種目としては最大の規模となりました。マーシュが管理するキャプティブは、2025年に90億米ドルを超える財産保険の総引受保険料を計上しました。資産集約型の産業、エネルギー、製造企業は、特に資産価値が高いため、商業保険の免責額、補償限度額、および多層的な保険プログラムの影響がより顕著になる場合、キャプティブ契約を利用して財産リスクを自己保有しています。一般賠償責任および超過・包括賠償責任は、保険料総額において最大の補償グループを形成しました。巨額の賠償判決により、商業用超過層のコストが増加しており、これがキャプティブ・プログラムを通じたリスクの自己保有を後押ししています。
サイバー保険は最も急成長している保険種目であり、2031年までのCAGRは10.2%と予測されています。Aonの調査によると、2025年にはキャプティブ所有者の24%が、自社のキャプティブを利用してサイバー保険を引き受けていました。VeriskのISO Core Lines部門は、2026年1月から有効となる特約を提出し、これにより保険会社は標準的な商業一般賠償責任保険契約から、生成型人工知能(AI)に関連する請求を除外できるようになりました。従業員福利厚生および医療ストップロスも、キャプティブのポートフォリオにおいて重要かつ成長著しい部分を占めています。マーシュ社は、2025年に同社が管理するポートフォリオ内の福利厚生分野において、二桁の成長を記録しました。
地域別分析
2025年、北米はキャプティブ保険市場において75.4%のシェアを維持しました。米国は最大かつ最も確立された設立地インフラを有しており、バーモント州、サウスダコタ州、ユタ州、テネシー州などが含まれます。これらの州は、キャプティブの設立地を検討している企業に対し、さまざまな規制上の選択肢を提供しています。バーモント州における2025年上半期の新規設立件数は、2024年通年の総件数を上回りました。北米の31のキャプティブ設立地におけるキャプティブの総引受保険料は、2021年の943億米ドルから2025年には1,185億米ドルへと増加しました。カナダも、2022年7月に施行されたアルバータ州のキャプティブ制度を通じて補完的な選択肢を提供しており、現在、キャプティブの成長を支援することを目的とした規制枠組みの下で、45社の認可キャプティブが運営されています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までのCAGRは8.5%と予測されています。アジアの親会社が保有するキャプティブの割合は、同地域が世界経済活動に大きく貢献しているにもかかわらず、世界のキャプティブ全体のわずか5%から6%にとどまっています。2025年、アジア全域で自然災害による経済的損失は650億米ドルに上り、その損失の90%以上が保険でカバーされていませんでした。シンガポールでは、2028年の導入を目標としたプロテクト・セル・カンパニーの枠組みについて意見募集を行っています。中国、インド、韓国は、企業が国際的に事業を拡大し、複雑な企業リスクに対して現地の商業保険では十分にカバーできないリスクファイナンスの選択肢を求める中で、大きな機会を秘めています。
欧州は、北米に次いで世界第2位のキャプティブ保険市場規模を誇り、いくつかの確立された設立地と、複雑な国境を越えた事業を展開する企業からの需要に支えられています。ルクセンブルク、アイルランド、オランダ、英国は欧州を代表する設立地であり、国境を越えた事業モデルの中で保険および再保険の手配を管理する必要があるキャプティブ所有者に対し、確立された拠点を提供しています。フランスでは、2023年にキャプティブに特化した税制および会計関連法が制定されたことを受け、キャプティブの数は2026年までに6社から23社へと増加しました。南米では、ブラジルやアルゼンチンの産業・金融グループが市場を支えています。中東およびアフリカは依然として初期段階にありますが、アラブ首長国連邦や南アフリカは、地域の多国籍企業向けのキャプティブ拠点としての役割を確立しようと努めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 商業保険の引受能力の制約と価格変動
- サイバーリスク、気候リスク、サプライチェーンリスクの複雑化
- グループおよびセル型キャプティブ構造の拡大
- 従業員福利厚生費および医療ストップロス費用の増加
- キャプティブ・フロント、再保険、および担保ソリューションにおけるイノベーション
- データ駆動型リスク管理およびキャプティブ技術の導入拡大
- 市場抑制要因
- 高い資本、担保、および流動性の要件
- 規制、税制、および経済的実体の複雑性
- 高い設立コスト、ガバナンスコスト、および継続的な運営コスト
- 専門的なキャプティブ保険および保険数理に関する専門知識の不足
- バリューチェーン分析
- 親会社/リスク所有者およびキャプティブ設立の決定
- 保険ブローカー、アクチュアリー、弁護士、およびキャプティブ・マネージャー
- 拠点、規制当局、および専属サービスプロバイダー
- フロント保険会社、再保険会社、および資本提供者
- 規制情勢
- キャプティブのライセンシング、資本およびソルベンシー要件
- 保険数理、引当金、財務報告およびガバナンスに関する要件
- 税務、移転価格、および経済的実体要件
- 米国のマイクロ・キャプティブおよびセクション831(b)のコンプライアンス要件
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- キャプティブ・コア構造別
- ピュア/シングル・ペアレント・キャプティブ
- グループ・キャプティブ
- 協会系キャプティブ
- リスク・リテンション・グループ(RRG)
- スポンサー提供/セル型キャプティブコア
- その他の限定目的キャプティブ・ストラクチャー
- 対象範囲/引受高別
- 不動産
- 一般、商品、超過/包括賠償責任
- 労働者災害補償保険および雇用者賠償責任保険
- 商用自動車およびフリート
- 専門職賠償責任保険
- 医療専門職/医療過誤
- その他の専門職賠償責任
- 従業員福利厚生および医療ストップロス
- サイバー
- スペシャリティ
- 海事、航空、輸送
- エネルギー、環境、公害
- 信用保険、保証保険、政治リスク保険
- 保証、残存価値、その他の専門分野
- パラメトリックおよびその他の構造化/ART補償
- 親会社/被保険業界別
- 産業、製造、素材
- エネルギー、公益事業、鉱業および資源
- 建設・不動産
- 運輸・物流
- 小売、卸売、および消費者
- テクノロジー、メディア、通信
- 金融機関
- ヘルスケア・ライフサイエンス
- 専門・ビジネスサービス
- 公共部門、教育および社会・非営利機関
- 親市場規模別
- 大企業/多国籍企業
- 中堅企業
- 小規模・零細企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Marsh Captive Solutions
- Aon Insurance Managers
- Strategic Risk Solutions(SRS)
- Artex Risk Solutions
- Willis Towers Watson(WTW)
- Brown & Brown
- Davies
- Risk Strategies
- USA Risk Group
- Captive Resources
- Hylant Global Captive Solutions
- AIG Insurance Management Services
- CIC Services
- Risk Management Advisors(RMA)
- Sotera Global Management
- Innovative Captive Strategies
- Spring Consulting Group
- Helio Risk
- Blackwell Captive Solutions
- Garnet Global Captive Management