


財務管理サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Treasury Management Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156997
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、財務管理サービス市場の規模は2025年に722億米ドルと評価され、2026年の761億米ドルから2031年までに996億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.5%となる見込みです。
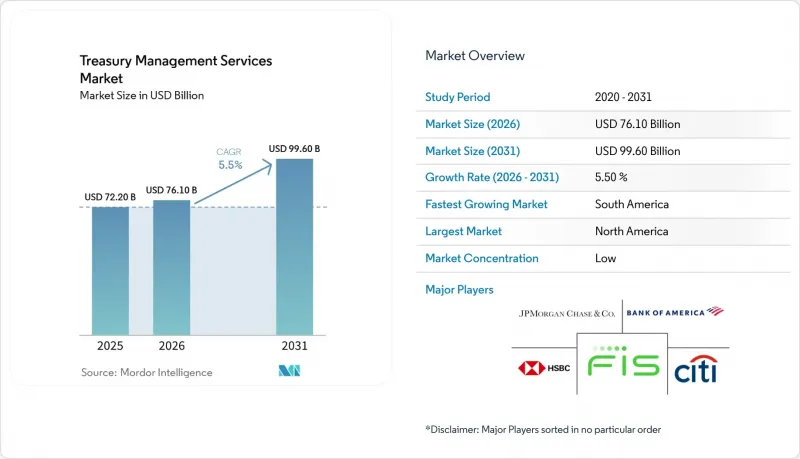
財務管理サービス市場は、リアルタイム決済ネットワーク、ISO 20022メッセージングへの移行、および資金予測における人工知能(AI)の活用拡大によって、その様相を一新しつつあります。本レポートは、サービス種別(支払・振込など)、顧客セグメント(大企業・多国籍企業など)、プロバイダー種別(グローバル・トランザクション・バンクなど)、業界別(金融企業など)、および地域別(北米、南米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のトレジャリー・マネジメント・サービス市場の動向と洞察
リアルタイムの現金および流動性可視化に対する需要の高まり
トレジャリー・マネジメント・サービス市場は、最新の現金および流動性情報に対するニーズの高まりから恩恵を受けています。このニーズが、トレジャリー・マネジメント・サービス市場全体の需要を後押ししています。リアルタイム決済ネットワークの登場により、トレジャリー部門が従来、流動性判断のために利用していた「一晩の処理猶予」の多くが解消されました。FedNow、SEPA Instant、および同種のネットワークでは、企業は一日を通じてポジションを監視することが求められています。米国財務専門家協会(AFP)の報告によると、2025年には企業の財務部門の68%が予測に人工知能(AI)または機械学習を活用しており、2023年の41%から増加しています。2025年のアジア太平洋地域におけるキャッシュマネジメント調査では、すべての回答者がリアルタイムのキャッシュフロー管理を最優先事項として挙げました。可視性が向上すれば、組織が資金需要を早期に特定できるようになり、過剰な現金保有を減らし、短期借入の利用を抑制することができます。
国境を越えた決済および外国為替管理の複雑化
国境を越えた取引の増加に伴い、財務部門が管理しなければならない決済ルート、通貨、および管理体制の数も増えています。スタンダードチャータード銀行の報告によると、国境を越えた決済取扱高は2024年に194兆米ドルに達し、2032年までに320兆米ドルに達すると予測されています。同銀行の調査では、企業の56%が為替リスク管理を財務部門の最優先課題として挙げていることも明らかになりました。SWIFTのMT103およびMT202フォーマットからの移行に伴い、企業はERP(企業資源計画)、財務、銀行接続システム全体で、構造化されたISO 20022情報をサポートすることが求められています。J.P.モルガンは2026年、2035年までに世界貿易の30%が代替決済ルートに移行する可能性があると指摘しており、ヘッジ戦略や決済戦略の見直しがますます必要となっています。したがって、財務管理サービス市場においては、地域の即時決済ネットワーク、SWIFT CBPR+、および新たな決済オプションを、単一の管理されたワークフロー内に統合するプラットフォームにビジネスチャンスがあります。
導入および統合の複雑さ
導入の複雑さは、依然として財務管理サービス市場における重大な制約となっています。これにより、財務管理サービス市場全体での購入決定が遅れる可能性があります。多くの組織は、最新の財務管理プラットフォームを導入する以前から存在していた断片化されたデータ環境下で業務を行っています。NeuGroupは2026年に、調査対象となった会員企業の5社に1社以上が複数のERPシステムを運用していると報告しました。複数のシステムではデータモデルに一貫性がなく、財務管理プラットフォームが一貫性のある予測を生成するには、ミドルウェアが必要となる場合があります。対象となる事業体、通貨、または銀行接続が1つ増えるごとに、プラットフォームの統合とテストに必要な作業量は増大します。この影響は、ITリソースが限られており、導入の失敗を吸収する余力が少ない中堅企業において特に顕著です。
セグメント分析
2025年、支払および資金支払いは、財務管理サービス市場規模の33.8%を占め、最大のサービスカテゴリーとなりました。企業が銀行チャネルを通じて大量の取引を処理していることが、この地位を支えています。J.P.モルガンは2025年、1日だけで16兆1,000億米ドルの支払いを処理し、120通貨にわたって毎日12兆米ドル近くを日常的に移動させていました。Eコマースの台頭により、多通貨・多経路の決済フローが生まれるにつれ、回収および売掛金の管理はますます複雑化しています。こうした決済フローには、大規模な自動照合および調整が求められます。また、各事業体間の現金を一元化しようとする多国籍企業グループにとって、流動性管理および現金集中管理サービスも依然として重要な役割を果たしています。法人向け支払用カード市場は依然として小規模ですが、J.P.モルガン・ペイメンツは2025年、マスターカードと提携し、欧州で企業間(B2B)向けバーチャルカード機能の提供を開始しました。
口座サービス、情報報告、銀行接続サービスは、2031年までCAGR7.1%で成長すると予測されています。ISO 20022が従来の銀行ファイル形式に取って代わるにつれ、財務管理サービス業界ではデータ接続に対する需要が高まっています。2026年11月にSWIFTがCBPR+メッセージにおける構造化された郵便住所の記載を義務付けることに伴い、欧州、アジア太平洋、北米全域でシステムアップグレードの決定が加速しています。財務部門には、企業システムと銀行パートナーの間で構造化された形式でやり取りできる情報が必要です。Kyriba社の報告によると、同社のネットワークは1万件以上の銀行接続を網羅し、4,000社以上の顧客のために年間51兆米ドルの支払いを処理しています。この規模により、接続性は単なる独立した製品機能というよりも、共有された運用レイヤーに近い位置づけとなっています。成長率の加速は、予測、管理、報告において、タイムリーかつ完全な銀行情報が持つ価値を反映しています。
2025年には、大企業および多国籍企業が収益の37.2%を占め、財務管理サービス市場において最大の顧客シェアとなりました。これらの企業の業務には、多くの場合、複数法人によるキャッシュプーリング、社内銀行業務、為替ヘッジ、および複数の管轄区域にわたる報告が含まれます。こうしたニーズにより、高品質な銀行サービスやテクノロジーサービスへの継続的な依存が生まれています。金融機関は、コルレス銀行業務や銀行間決済の要件を通じて、独自の収益源を形成しています。また、公共部門や非営利団体のユーザーも、会計基準や調達規則に準拠したコンプライアンスおよび報告機能を必要としています。こうした顧客の業務の複雑さが、より高付加価値な財務管理サービスの機能的な基準を確立しています。
中堅企業および商業銀行の顧客は、2031年までCAGR6.6%で拡大すると予測されています。SaaSプラットフォームの登場により、企業収益10億米ドル未満の企業にとっても、体系化された財務管理ツールの導入がより現実的なものとなっています。中規模のEコマース企業による越境取引も、多通貨管理のニーズを高めています。プライベート・エクイティの所有者が、非公式なスプレッドシートベースのプロセスを標準化されたプラットフォームに置き換えようとしていることから、財務管理サービス業界には新たな機会が生まれています。NeuGroupの報告によると、2026年に調査対象となった226社のうち、約30%がKyribaを利用しており、次いでFISが20%、ION Groupが17%でした。米国財務専門家協会(AFP)の調査によると、2025年に回答者の57%が、手作業によるプロセスの自動化を、財務業務において2番目に困難な課題として挙げています。ISO 20022、決済サービス指令3(PSD3)、およびデジタル・オペレーショナル・レジリエンス法(DORA)の要件により、本来なら先送りしていたであろう支出に、さらなる緊急性が生じている可能性があります。
地域別分析
2025年、北米は収益の34.7%を占め、財務管理サービス市場において最大の地域シェアを占めました。米国には、FedNowとThe Clearing House RTPという2つのリアルタイム決済ネットワークがあり、大企業の財務機能が高度に集中しています。J.P.モルガンは、2025年の決済収益が193億米ドル(前年比7%増)であったと報告しており、預金残高は13%増、手数料収入は10%増となりました。カナダは資源セクターの要件を通じて貢献しており、商品連動型の収益が継続的な多通貨エクスポージャーを生み出しています。メキシコは、製造業者における企業間キャッシュマネジメントや国境を越えた決済ニーズを高めるニアショアリング活動の恩恵を受けています。
欧州では、依然として厳しい規制スケジュールが情勢を左右しています。「決済サービス指令3(PSD3)」および「決済サービス規則(PSR)」の条文は、2026年4月に欧州議会経済・通貨委員会で最終決定され、21か月の国内法移行期間を経て、2028年上半期に施行される見込みです。2026年11月に義務化されるISO 20022構造化アドレス規格は、特にドイツやオランダにおいて、接続環境のアップグレードを加速させています。英国のCHAPSシステムは2023年6月からISO 20022を採用しており、英国企業は構造化データへの移行において比較的先行しています。AFTEは2026年1月、調査対象となったフランスの企業財務担当者の36%が2026年中に改善が見込まれると回答した一方、35%は現状維持を予想していると報告しました。こうした状況は着実な技術投資を後押ししており、プログラム可能な流動性やアプリケーション・プログラミング・インターフェース(API)による接続性が、重要な競争上の特徴となっています。
南米は2031年までCAGR7.5%で成長すると予測されており、これは財務管理サービス市場規模において地域別で最も高い成長率です。この拡大により、財務管理サービス市場は、従来の拠点である北米を超えて広がりを見せています。ブラジルのPixは2024年に634億件の取引を処理し、同国のオープンファイナンス・フレームワークでは毎週15億件以上のAPI呼び出しが処理されました。リップルはブラジルでフルスタックのデジタルバンキングインフラプラットフォームを立ち上げ、2026年3月にVASPライセンスを申請しました。アジア太平洋地域も進展を見せており、HSBCの調査によると、2025年には同地域の財務担当者の90%が為替および金利管理を優先事項としていました。シティは2025年8月、シンガポールの法人顧客向けに「リアルタイム・ファンディング」を開始し、24時間体制での自動化された国境を越えた流動性移転を可能にしました。サウジアラビアやアラブ首長国連邦がデジタルバンキングや決済機能への投資を進めていることから、中東およびアフリカ地域も新たな機会として浮上しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムの現金および流動性の可視性に対する需要の高まり
- 国境を越えた決済および外国為替管理の複雑化
- 運転資金の需要増加と流動性の最適化
- クラウド型財務管理プラットフォームの拡大
- 規制遵守、不正防止、およびサイバーセキュリティに関する要件の高まり
- AIを活用した財務管理の自動化と高度な資金予測
- 市場抑制要因
- 導入および統合の複雑さが高め
- 導入コスト、カスタマイズ費用、および継続的な運用コストが高め
- データセキュリティ、プライバシー、およびサードパーティへの依存に伴うリスク
- 財務部門における技術およびリスク管理の専門知識の不足
- バリューチェーン分析
- 資金管理サービスプロバイダー
- 財務管理技術およびソフトウェアプロバイダー
- 銀行、決済、および金融接続インフラ
- 企業財務部門のエンドユーザーおよびシェアードサービスセンター
- 規制情勢
- 決済サービスおよびオープンバンキングに関する規制
- データプライバシー、サイバーセキュリティ、および業務継続性の要件
- マネーロンダリング対策、制裁措置、および顧客確認(KYC)要件
- 財務報告、ヘッジ会計および財務リスクに関する規制
- 技術展望
- 財務業務の自動化に向けた人工知能と機械学習
- API、オープンバンキング、およびリアルタイムの銀行接続
- ロボティック・プロセス・オートメーション(RPA)とインテリジェント・ワークフロー・オートメーション
- ブロックチェーン、分散型台帳技術、およびトークン化された決済
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 支払および資金振込
- 債権回収および売掛金
- 流動性と現金の集中
- アカウントサービス、情報報告、銀行接続
- 法人向けペイアブルカード
- 顧客セグメント別
- 大企業および多国籍企業
- ミッドマーケット/コマーシャルバンキングの顧客
- 金融機関の顧客
- 公共部門および非営利団体
- プロバイダータイプ別
- 世界・トランザクション・バンク
- 地域別/国内商業銀行
- 専門のノンバンク・オペレーショナル・トレジャリー・プロバイダー
- 産業分野別
- 金融企業
- 製造・産業
- 小売、消費財、電子商取引
- IT・通信
- ヘルスケア・ライフサイエンス
- エネルギー・ユーティリティ
- 運輸・物流
- 政府・公共部門
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- J.P. Morgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- Bank of America Corporation
- Wells Fargo & Company
- BNP Paribas
- Deutsche Bank AG
- The Bank of New York Mellon Corporation(BNY)
- Standard Chartered PLC
- Kyriba Corporation
- ION Group
- GTreasury
- FIS
- SAP SE
- Oracle Corporation
- Coupa Software
- Treasury Intelligence Solutions(TIS)
- Serrala
- Nomentia
- Bottomline
第7章 市場機会と将来の展望



