


設備ファイナンス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Equipment Finance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156996
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
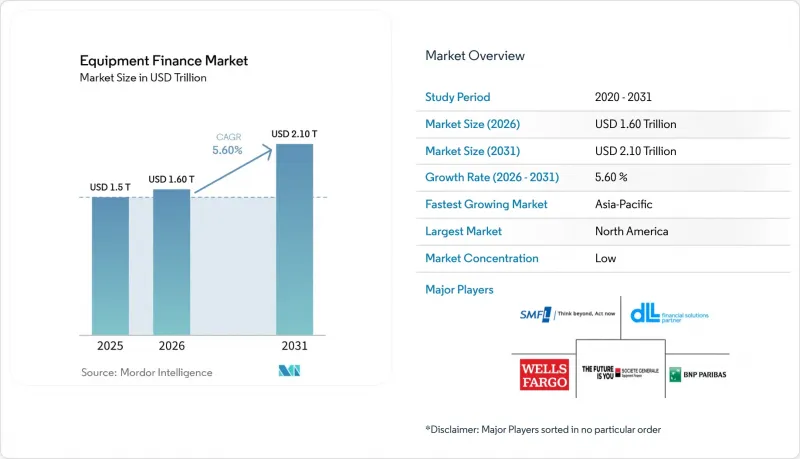
Mordor Intelligenceによると、設備ファイナンス市場の規模は、2025年の1兆5,000億米ドルから2026年には1兆6,000億米ドルへと拡大し、2031年までに2兆1,000億米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.60%で成長すると見込まれています。
世界の設備ファイナンス市場の動向と洞察
資産を最小限に抑えた資本配分と運転資金の保全
企業は、設備の所有が依然として利用可能な資本の最適な活用方法であるかどうかを再評価しており、この判断が設備ファイナンス市場全体の需要を形作っています。BNPパリバ・リーシング・ソリューションズが欧州11カ国の1,000人以上の経営幹部を対象に実施した調査によると、95%が「設備の陳腐化が5年前よりも早まっている」と回答しました。同調査では、60%が資産に拘束された資本を課題と捉えている一方、所有を依然として競合力の核心と見なしている企業はわずか17%にとどまりました。リースや使用量ベースのモデルは、採用、在庫、ソフトウェア、その他の運営上のニーズに向けた流動性を確保することができ、企業は設備の耐用期間中に期待される収益やコスト削減に合わせて、キャッシュアウトフローを調整することが可能になります。財務部門が、資産の予想耐用年数、利用可能な与信枠への影響、定期的なアップグレードの必要性、そして日常業務における設備の実用的な役割などを含め、リースと直接購入の運用上および財務上の影響を比較検討することで、設備ファイナンス市場は恩恵を受けます。また、IFRS 16およびASC 842の導入により、多くの借り手にとってリースの分類は、より慎重な資金調達上の意思決定となりました。これは、財務部門が各設備契約の会計上の表示、報告への影響、契約条件、および実務上の運用ニーズを考慮しなければならないためです。
設備の更新、近代化、および設備投資の拡大
人工知能(AI)インフラは、融資対象となるテクノロジーおよび関連する有形資産に対する需要の急速な増加を支えています。設備リース・ファイナンス財団(ELFF)は、2026年7月の季節調整済み新規契約高が143億米ドルに達したと記録しており、これは人工知能関連の投資によるものとされています。資金調達のニーズは、サーバーやネットワーク機器にとどまりません。データセンタープロジェクトには、電力、冷却、建設、資材運搬用の資産も必要となるため、資金調達対象となる資産が技術的に異なる機能を果たしているにもかかわらず、機器メーカー、ディーラー、銀行、キャプティブ・ファイナンス会社、および独立系プロバイダーが、同じ投資サイクルに組み込まれることになります。この幅広い資産要件により、デジタル投資は設備ファイナンス市場のいくつかの分野と結びついています。機器の性能、エネルギー消費、あるいは技術的な互換性が事業運営に影響を及ぼし得る分野では、更新サイクルの重要性がますます高まっています。これは、旧式の資産を引き続き使用すると、メンテナンスの負担が増大したり、処理能力が制限されたり、新しい生産システムやデジタルシステムとの互換性が低下したりする可能性があるためです。
金利の変動性と資金調達コストの圧力
金利は、依然として設備ファイナンスの収益性に対する最も差し迫った制約要因となっています。プライムレートは2026年半ばに7.5%となり、2022年初頭の3.25%と比較して、設備の借入コストは以前の水準を大幅に上回ったままとなっています。ELFAは、2026年下半期の主要なリスクとして資金調達コストを挙げています。独立系プロバイダーは、資金調達のために銀行のリボルビングローン、ウェアハウス・ライン、フォワード・フローの買い手、および資産担保証券(ABS)市場に依存しています。銀行のバランスシートが引き締まると、これらの資金調達源はコストが高くなったり、利用が制限されたりすることがあり、たとえ設備需要そのものが堅調であっても、独立系プロバイダーは流動性、価格設定、与信条件、およびポートフォリオ売却をより慎重に管理する必要が生じます。ELFAは2026年7月時点で延滞率1.8%、損失率0.46%を報告しましたが、与信実績が安定しているからといって、資金調達コストの上昇によって生じる圧力が解消されるわけではありません
セグメント分析
2025年時点で、設備ローンおよびタイトルファイナンス商品は、設備ファイナンス市場の47.6%を占めていました。資産の所有権や長期的な管理が重要な場合、大規模かつ資本集約的な企業は引き続きこれらの仕組みを利用しています。また、十分な課税所得があり、特に資産が長期間にわたり生産性を維持すると見込まれる場合、設備を自社の貸借対照表上に計上することを明確に希望する企業にとっては、融資構造が税務計画と整合することもあります。ファイナンス・リースは、借入人がリース契約を通じて所有権と同等の経済的メリットを求める場合に、依然として重要な役割を果たしています。したがって、設備ファイナンス業界には、さまざまな貸借対照表上および運営上の要件を満たす資金調達構造が引き続き存在しています。
オペレーティング・リースは、2031年までCAGR7.4%で成長すると予測されており、これはファイナンス商品の中で最も高い成長率です。企業は、設備の変更や使用量の変動に伴い柔軟性を求める場合に、オペレーティング・リースを活用します。この仕組みは、従来の所有期間が終了する前に陳腐化する可能性のある資産にとって特に有用です。なぜなら、業務上の要件が変化した際に、顧客が設備を返却、更新、または交換するための明確なプロセスが提供されるからです。英国金融・リース協会(UKFLA)の報告によると、2026年6月のオペレーティング・リースの新規契約額は8億7,700万ポンド(11億1,000万米ドル)、2026年上半期では24億4,000万ポンド(31億米ドル)でした。顧客が、特に流動性を確保する必要がある場合、将来価値が不確実な資産へのコミットメントを避けたい場合、あるいは事業環境の変化に応じて設備の能力を調整する能力を維持したい場合に、設備の完全所有よりも利用を選択する傾向が強まっていることから、設備ファイナンス市場はこの変化から恩恵を受けることができます。
2025年、産業用、製造用、および資材運搬用機器は、設備ファイナンス市場の17.4%を占め、このカテゴリーは設備ファイナンス市場において主導的な地位を確立しました。このカテゴリーは、工場の近代化、自動化、および国内生産能力への投資によって支えられています。また、工業生産、倉庫業、建設支援、資材運搬など幅広い顧客基盤に対応しており、個々の産業セクターやエンドユーザーの所在地によって投資環境が異なっても、需要を維持するのに役立っています。建設・土木用機器は、機器の耐用年数が長く取引規模も大きいため、引き続きファイナンス対象資産ポートフォリオの主要な部分を占めています。一方、メンテナンス、定期的な更新、稼働計画、現場に応じた配置といったニーズにより、これらの資産の商業的利用を理解している貸し手にとって、継続的な役割が生まれています。農業、医療、エネルギー、鉱業用機器は、それぞれの稼働サイクルや資産特性に基づき、独自のファイナンスニーズをもたらしています。
IT、通信、および事務機器は、設備ファイナンス市場において2031年までCAGR9.2%で成長すると予測されています。英国ファイナンス・リース協会(UKFLA)の報告によると、2026年6月のIT機器ファイナンスは前年同月比で21%増加しました。CHG-MERIDIAN社は、前年比7%の成長を経て、2025年の管理下にあるテクノロジー関連ポートフォリオが125億9,000万ユーロ(147億3,000万米ドル)に達したと報告しました。同社の2025年のリース新規契約額は31億2,000万ユーロ(31億6,000万米ドル)に達し、その10%の成長はテクノロジー投資および人工知能(AI)の応用に関連するものでした。ハードウェアの更新サイクルが短縮される中、柔軟性を維持し、老朽化した機器を長期間保有することを避け、システムのパフォーマンスや容量のニーズに基づいて更新の判断を行う必要があるクラウド事業者や企業の技術チームにとって、リースは実用的な選択肢となっています。
地域別分析
2025年、北米は設備ファイナンス市場の39.8%を占め、引き続き最大の地域貢献者となりました。ELFAは、7月の人工知能関連投資の増加を受け、2026年の米国における新規設備ファイナンス取引高を1,373億米ドルと予測しています。2026年7月までの新規取引高は、2025年の同期間に比べて16.8%増加しました。この地域は、小口の高技術機器から、書類作成や資金調達要件がより複雑な大規模な産業、建設、輸送、エネルギー関連の取引に至るまで、幅広い資産や借り手のプロファイルに対応できる、確立された銀行、キャプティブ、証券化のチャネルの恩恵を受けています。カナダは、エネルギー、鉱業、建設機器の需要を通じて貢献しています。メキシコは、ニアショアリングに関連する製造活動の恩恵を受けており、これにより、生産設備や物流資産への需要が生まれ、北米地域内での産業活動の移動を支える関連する資金調達構造が形成されています。2026年半ばのプライムレートが7.5%で推移したことから、資金調達コストの高止まりが依然として懸念材料となっています。
欧州は世界のリース取引の相当な割合を占めており、設備ファイナンス市場において引き続き重要な役割を果たしています。英国、ドイツ、日本、米国、中国が世界のリース取引の73%以上を占めました。ドイツでは、2025年の新規リースファイナンス額が831億2,000万ユーロ(914億米ドル)を記録し、前年比3.2%の増加となりました。ドイツのリース普及率は、2025年に26.6%に達しました。英国では、2026年6月の資産ファイナンスの新規契約額が前年比15%増となり、そのうちプラント・機械分野は17%増、IT機器分野は21%増となりました。欧州投資基金(EIF)のプログラムやKfWとの提携も、生産資産、デジタルツール、環境対策、インフラ関連機器への投資を行う企業に対し、金融機関が融資能力を拡大できるよう支援することで、中小企業の設備導入を後押ししています。
アジア太平洋地域は、2031年までCAGR7.1%で成長すると予測されており、地域別セグメントの中で最も高い成長率を示すと見込まれています。インドの「国家インフラ・パイプライン」は、2030年までに1兆4,000億米ドル以上の投資を目標としています。中国のリース業界は、規制の変更に伴い、資産担保型ファイナンスへと移行しつつあります。これにより、一般的な与信に似た仕組みよりも、対象となる設備そのもの、その用途、および価値に重点が置かれるようになる可能性があります。また、この地域全体で事業を展開する大手リースグループのアプローチも変化しつつあります。また、中国のリースグループはベトナム、インドネシア、フィリピンへと事業を拡大しています。日本は確立されたリース能力を有しており、韓国、オーストラリア、シンガポールは成熟した金融システムと多様な設備需要を通じて地域的な規模を拡大しており、この地域には、成熟したリース市場と急速に拡大する投資先が混在しています。南米、中東・アフリカにはさらなる潜在力がありますが、通貨、金利、国境を越えた資金調達の制約に直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 資産を最小限に抑えた資本配分と運転資金の保全
- 設備の更新、近代化、および設備投資の拡大
- 中小企業および中堅企業による資産担保型融資へのアクセス拡大
- OEM、ディーラー、およびベンダーが支援するファイナンスプログラム
- 設備ファイナンスの案件開拓および審査業務のデジタル化
- 柔軟なリースや使用量に応じた機器利用モデルへの移行
- 市場抑制要因
- 金利の変動性と資金調達コストの圧力
- 信用リスクと経済の循環性
- 残存価値および設備の陳腐化リスク
- 規制、税制、および資産回収の複雑さ
- バリューチェーン分析
- 機器メーカー、ディーラー、販売代理店、およびベンダーファイナンスチャネル
- 銀行、キャプティブ・ファイナンス会社、独立系リース会社、およびノンバンク金融会社
- 借入者、事業者、およびエンドユーザー
- 資産管理、流通市場、再販、および残存価値の回収
- 規制情勢
- リース会計および財務報告の要件(IFRS 16およびASC 842)
- 法人向け、中小企業向けおよび該当する消費者向け融資ならびに開示要件
- 自己資本、流動性、健全性および資金調達に関する規制
- 資産の所有権、担保権、税務および国境を越えた回収に関する要件
- 技術展望
- デジタル・オリジネーション、E-KYC、および自動化された書類作成
- 与信審査およびポートフォリオリスク管理における人工知能と高度な分析
- IoT、テレマティクス、およびコネクテッド・アセットのモニタリング
- クラウドベースのポートフォリオ管理と資産分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 資金調達商品別
- 設備ローンおよびタイトルファイナンス商品
- ファイナンス・リース
- オペレーティング・リース
- 資産の種類別
- 産業用、製造用、および資材運搬用機器
- 建設・土木機械
- 船舶、鉄道、およびインターモーダル機器
- 航空機装備品
- 情報技術、通信、および事務機器
- ヘルスケアおよび医療機器
- 農業機器
- エネルギー・電力・公益事業用機器
- 鉱業・油田用機器
- その他の機器
- エンドユーザー産業別
- 製造業
- 建設・インフラ
- 運輸・物流
- 航空・宇宙産業
- エネルギー・ユーティリティ
- 石油・ガス
- 鉱業
- ヘルスケア・ライフサイエンス
- 農業
- 情報通信技術
- 小売、卸売、およびEコマース
- 政府・公共部門
- ホスピタリティおよび外食産業
- その他のエンドユーザー産業
- 設備ファイナンス提供者の種類別
- 銀行および銀行系設備ファイナンス事業者
- キャプティブ設備ファイナンス会社
- 独立系設備ファイナンス会社
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- BNP Paribas Leasing Solutions
- Mitsubishi HC Capital Inc.
- DLL Group
- Societe Generale Equipment Finance
- Sumitomo Mitsui Finance and Leasing Co., Ltd.
- Deutsche Leasing AG
- Wells Fargo Equipment Finance
- Bank of America Global Leasing
- Caterpillar Financial Services
- ICBC Financial Leasing Co., Ltd.
- Mizuho Leasing Company, Limited
- Fuyo General Lease Co., Ltd.
- PNC Equipment Finance
- First Citizens Bank Equipment Finance
- Huntington Equipment Finance
- BMO Equipment Finance
- U.S. Bank Equipment Finance
- PACCAR Financial Corp.
- CNH Industrial Capital
- John Deere Financial
- Air Lease Corporation
第7章 市場機会と将来の展望



