


ヘルスケアの償還:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Reimbursement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156969
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
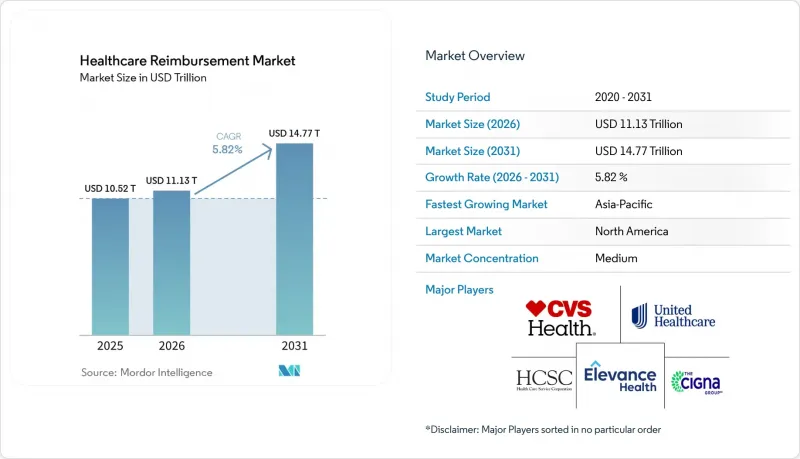
Mordor Intelligenceによると、ヘルスケア医療費償還市場の規模は、2025年の10兆5,200億米ドル、2026年の11兆1,300億米ドルから、2031年までに14兆7,700億米ドルへと拡大すると予測されており、2026年から2031年までのCAGRは5.82%となる見込みです。
世界のヘルスケア医療費償還市場の動向と洞察
価値に基づく医療モデルの拡大
価値に基づくヘルスケアは、医療費償還市場の市場参入企業が支払いを測定、請求、および照合する方法を変化させています。CMS(米国医療保険・医療補助サービスセンター)の「シェアード・セービングス・プログラム」には、2026年1月時点で、従来のメディケア受給者1,260万人を対象とする511のアカウンタブル・ケア・オーガニゼーション(ACO)が参加していました。参加数は2025年から12.3%増加し、シェアード・セービングス契約の下で活動する組織の数も拡大しました。これらの契約では、通常の従量制請求を超えて、品質報告、帰属管理、および支払いの照合が求められます。CMSは、2026暦年(CY2026)の適格代替支払いモデル(APM)の換算率を、相対価値単位(RVU)あたり33.57米ドルと設定しました。これは2025年比で3.77%の増加となります。したがって、医療提供者は、従来の請求プロセスと成果連動型契約の両方をサポートできる支払いシステムを必要としています。
高騰するヘルスケアサービスおよび治療費
医療費の高騰により、医療提供者は契約に基づき認められた全額の支払いを回収しなければならないというプレッシャーが高まっています。2025年には、病院経費が7.5%増加した一方、薬剤費は13.6%、医療資材費は9.9%上昇しました。米国病院協会(AHA)の報告によると、病院費用の56%は、償還額が医療費を賄いきれない診療分野に関連していました。このギャップにより、ヘルスケア償還市場全体において、適時の請求情報の把握、正確なコーディング、および請求却下へのフォローアップがより重要になっています。医薬品費や外来治療についても、事前承認や追加の裏付け書類を必要とする請求が増えています。これに対し、ヘルスケア提供者は、支払いの適正性と収益回収のワークフローに一層注力することで対応しています。
複雑な償還方針とコーディング要件
支払者ごとの規則や、刻々と変化するコーディングの編集基準により、医療提供者が支払われるべきすべての金額を特定し、回収することが困難になっています。米国の病院は2025年、すでに提供された医療サービスに対する保険会社からの支払いを回収するために、430億米ドルを費やしました。米国病院協会(AHA)は、この負担の原因として、事前承認、請求の却下、繰り返される書類提出要請、および変化し続ける請求規則を挙げています。医療機関は、公的および民間の支払者契約にまたがる、異なる給付基準やコーディング基準を管理しなければなりません。これにより支払いが遅延したり、正当な審査結果と区別が難しい契約上の調整が生じたりする可能性があります。その結果生じる業務負荷は、ヘルスケア償還市場のテクノロジーから期待される効率化の効果を制限する恐れがあります。
セグメント分析
2025年、ヘルスケア償還市場シェアの80.43%を「支払不足の請求」が占めました。この状況は、複数の支払者が存在するシステムにおいて、請求額、契約料金、および受領額との間に根強い乖離が存在することを反映しています。ヘルスケア提供者は、支払いが適正であったかどうかを判断するために、支払明細書や契約上の調整内容を精査しなければなりません。これには、請求単位のデータ、支払者ごとの規則、およびスタッフの時間が必要となります。支払不足は、通常の調整として処理される場合、特定が難しいことがよくあります。こうした業務上のギャップが、支払精度向上ツールに対する継続的な需要を支えています。
全額支払済みの請求は、2031年までCAGR7.43%で拡大すると予測されています。この成長は、請求が支払者に届く前に、書類やコーディングの不備を早期に特定できることに起因しています。受給資格の確認や事前承認の自動化も、回避可能な手戻りを減らすことができます。これらのツールは、請求を初回審査での解決へと導くのに役立ちます。同様に、支払者側も自動審査を活用し、保険適用範囲やコーディングのルールをより一貫して適用しています。したがって、ヘルスケア償還市場は、過少支払いの後の回収と、請求提出前の予防という双方の役割を果たしています。
地域別分析
2025年、北米はヘルスケア償還市場シェアの42.54%を占めました。この地域は、大規模なマルチペイヤー制度、高いサービス利用率、そして詳細な支払規則を特徴としています。米国の医療提供者は、連邦プログラム、州の要件、および民間保険会社のポリシーに対応しなければなりません。CMSは2026年も、医療提供者への支払い規則やアカウンタブル・ケアへの参加体制の更新を続けています。病院のコスト圧力も、支払い回収ツールへの需要を後押ししています。米国病院協会(AHA)の報告によると、2025年の保険会社からの支払い回収にかかる費用は430億米ドルに上りました。
欧州は、各国の制度において病院への支払いおよびデジタルヘルスケアの経路が更新されていることから、依然として重要な医療費償還市場となっています。公的保険者制度が、地域全体の医療提供者への償還ルールを形作っています。償還区分が変化する中、臨床文書と支払い要件を連携させる必要性は依然として中心的な課題です。米国におけるCMSの支払い動向も、価値に基づく医療の参加資格を有する事業者に対する、異なる支払い方法への広範な移行を示しています。欧州の医療提供者も、正確な請求と償還対象サービスに関する一貫した証拠の提示という、同様のニーズに直面しています。これらの要件が、支払い管理ツールの導入を後押ししています。
アジア太平洋地域は、2031年までCAGR6.43%で成長すると予測されています。同地域では、保険加入者の拡大と、請求管理能力への需要の高まりが相まっており、中国とインドは、その膨大な人口と医療サービスへのアクセス拡大により、重要な規模の大きな市場となっています。新たな雇用主による保険制度や公的保険制度の整備により、被保険者資格審査や保険金請求処理のニーズが高まっています。中東・アフリカおよび南米は、保険や医療提供者のインフラが整備されつつある初期段階の市場です。これらの地域では、保険制度が発展するにつれて決済プラットフォームを確立できる余地があり、ヘルスケア償還市場に新たな機会が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 価値に基づく医療モデルの拡大
- ヘルスケアサービスおよび治療費の高騰
- 慢性疾患および高齢化に伴う医療利用の増加
- 公的および民間の保険適用範囲の拡大
- デジタル治療薬および医療用AIにおける組み込み型の償還経路
- 支払時点における相互運用可能な実世界エビデンスに対する支払者側の需要
- 市場抑制要因
- 複雑な償還方針とコーディング要件
- 公的保険者に対する財政的圧力と償還率
- 医療提供者ネットワーク間における臨床データの所有権の分散
- サービス提供者が抱える、従量制報酬とダウンサイド・リスク契約の併用によるリスク
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 主張別
- 過少支払いの請求
- 全額支払済みの保険金請求
- 支払者別
- 民間保険者
- 公的保険者
- サービスプロバイダー別
- 病院
- 診療所およびクリニック
- 診断検査室
- その他のサービスプロバイダー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- UnitedHealth Group Incorporated
- Elevance Health, Inc.
- CVS Health Corporation
- The Cigna Group
- Health Care Service Corporation
- Humana Inc.
- Kaiser Foundation Health Plan, Inc.
- Centene Corporation
- Blue Cross Blue Shield Association
- Allianz Care
- Aviva plc
- Wellcare Health Plans, Inc.
- Waystar Holding Corp.
- Optum, Inc.
- R1 RCM Inc.
- Experian Health
- FinThrive, Inc.
- Zelis Healthcare, Inc.
- Availity, LLC
- Quadax, Inc.
- Flywire Corporation
- Evolent Health, Inc.
- Agilon Health, Inc.
第7章 市場機会と将来の展望



