


バナジウム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vanadium - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156961
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
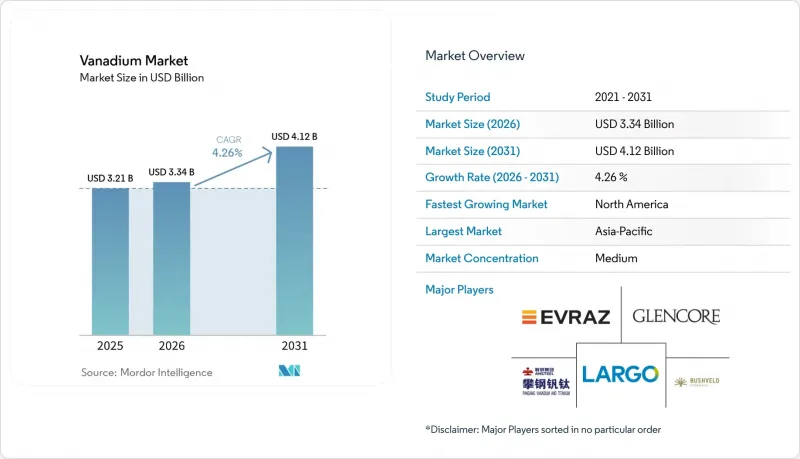
Mordor Intelligenceによると、バナジウム市場の規模は2025年に32億1,000万米ドルと評価され、2026年の33億4,000万米ドルから2031年までに41億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.26%となる見込みです。
世界のバナジウム市場の動向と洞察
高強度鋼およびインフラ需要がフェロバナジウムの消費を牽引
送電塔、パイプライン、重機、主要構造物には高強度鋼が使用されるため、公共インフラへの支出がフェロバナジウムの需要を支えています。中国の超高圧送電計画は、構造用および送電塔用高強度低合金鋼にとって重要な需要源となっています。この種の支出は、通常の鉄筋の消費に比べて、住宅建設への依存度が低くなっています。2025年、米国のバナジウム見かけ消費量は1万3,000メートルトンに達し、その90%以上が冶金用途を占めました。洋上風力発電タワーや送電設備も、多くの従来の構造物よりも強度の高い鋼材を必要とします。したがって、バナジウム市場は、一般的な建設活動だけでなく、電力インフラにも影響を受けます。
性能上の利点は、鋼に少量のバナジウムを添加することで得られます。これにより、延性や溶接性を維持しつつ、降伏強度を高めることができます。構造用鋼に0.05%のバナジウムを添加すると、降伏強度を30%から100%向上させることができます。これにより、鉄鋼メーカーは、大幅に太い断面材に頼ることなく、厳しい仕様を満たすことが可能になります。インドの鉄鋼需要は2025年に7.4%増加すると予測されており、これはフェロバナジウム消費の新たな供給源としての同国の役割を裏付けるものです。航空宇宙分野やチタン合金の需要は、バナジウム含有材料にとって規模は小さいもの、付加価値の高い用途を追加しています。これらの用途を合わせても、バナジウム市場が鉄鋼サイクルに依存する状況は軽減されるもの、完全に解消されるわけではありません。
グリッド規模のバナジウムレドックスフロー電池の導入が、構造的な需要チャネルを切り拓く
バナジウムレドックスフロー電池は、定置型エネルギー貯蔵分野におけるバナジウムの役割を拡大しています。新疆ウイグル自治区のジムサエル・プロジェクトは、200 MW、1,000 MWhの構成で2026年1月に商業運転を開始し、ギガワット時規模のバナジウムフロー電池プロジェクトとしては世界初となりました。このプロジェクトには38億人民元が投じられ、栄科電力(Rongke Power)が供給した設備が採用されました。その規模は、バッテリー開発業者や送電網運営者にとって、長時間蓄電設備の具体的な事例となっています。電解液の需要は導入されたバッテリー容量に直結しているため、バナジウム市場はこうしたプロジェクトから恩恵を受けることができます。また、大規模プロジェクトは調達や性能に関する基準を確立し、その後のプロジェクトの資金調達を容易にする効果もあります。
2025年、世界の長時間エネルギー貯蔵設備の導入量は15GWhを超えました。そのうち、バナジウムレドックスフロー電池が導入量の21%を占めました。中国の「2025-2027年新エネルギー貯蔵行動計画」は、フロー電池の年間生産能力に関する政策的な背景となっています。フロー電池の有用な特徴は、電池の耐用年数が終了した時点でバナジウム電解液を回収できる点にあります。これにより再利用が可能となり、プロジェクト終了後に電解液が「座礁コスト」となるリスクを低減できます。また、これは新規プロジェクトによって、貯蔵システム内にバナジウムの在庫が継続的に蓄積されることを意味します。
中国の鉄鋼サイクル需要への依存が短期的な成長を圧迫
2025年のバナジウム需要のうち、鉄鋼が84.9%を占めており、市場は中国の建設用鋼材消費と密接に結びついています。不動産セクターのレバレッジ削減に伴い、中国の鉄筋生産量は過去4年間、年間5%から7%のペースで減少していました。鉄筋1トン当たりのバナジウム使用量が増加していることが、鉄筋生産量の減少を一部相殺しています。しかし、鉄鋼生産量が減少した場合でも、総需要が確実に増加するとは限りません。2025年の中国の五酸化バナジウムの平均価格は1ポンドあたり5.02米ドルで、2024年の1ポンドあたり5.44米ドルから下落しました。この価格動向は、鉄鋼需要の低迷がバナジウム市場に与える圧力を反映しています。
バナジウムは、一部の鉄鋼用途において、ニオブ、モリブデン、マンガンと競合する可能性があります。価格の下落が長期化すると、ある合金材料を別の材料よりも優先する仕様決定のタイミングに影響を及ぼす恐れがあります。また、価格の下落は、中国以外の生産者のキャッシュフローを圧迫する可能性があります。その結果、供給の多様化を目的とした探鉱、鉱山開発、その他の支出が先送りされる恐れがあります。その結果、中国以外からの安定した供給を求める消費地域にとっては、バランスを取るのが困難な状況となります。バナジウム市場の最大の用途は依然として製鉄であるため、この市場はこうした緊張関係にさらされ続けています。
セグメント分析
2025年、フェロバナジウムはバナジウム市場シェアの70.1%を占めました。これは、建設、パイプライン、重機向けの高強度低合金鋼において、微量合金元素として直接使用されています。このセグメントに関連するバナジウム市場の規模は、厳しい強度および延性要件を満たす鋼材への需要によって支えられています。バナジウム含有量78%~82%の米国産フェロバナジウムは、2025年に1ポンドあたり平均14.14米ドルとなり、2024年の13.05米ドルから上昇しました。これは、米国の国内供給状況や貿易措置の影響を反映したものです。フェロバナジウムの需要が最も高いのは、600 MPaの耐震用鉄筋において、降伏強度、延性、溶接性の信頼性の高い組み合わせが求められる分野です。
五酸化バナジウムは、2026年から2031年にかけて5.4%という、種類別セグメントで最も高いCAGRで推移すると予測されています。これは、バナジウム・窒素合金の製造とバナジウムフロー電池の電解液の両方に使用される上流素材です。これら2つの需要経路が同時に同じ五酸化バナジウムの生産ストリームを必要とする場合、バナジウム市場に影響が及びます。建設用鋼材とエネルギー貯蔵関連の活動が同時に増加すると、需要の重複により利用可能な生産能力が逼迫する可能性があります。バナジウム化学品およびバナジウム金属は、単価が高い小規模な用途に用いられます。これらの用途には、航空宇宙用マスターアロイ、硫酸触媒、セラミックス、顔料、特殊材料などが含まれます。こうした用途の存在により、生産者はコモディティグレードの鋼材需要への依存度を低減する選択肢を得ることができます。
地域別分析
2025年、アジア太平洋地域は世界の売上高の61.6%を占めました。中国における含有バナジウム8万2,000メートルトンの生産量と、同国の巨大な鉄鋼セクターが、この地域の主導的な地位を説明しています。また、同地域ではバナジウムフロー電池の導入も早期に進んでいます。2026年1月、SKイノベーションとSKオンは、バナジウムイオン型エネルギー貯蔵システムへの事業拡大に向け、スタンダード・エナジーと覚書を締結しました。これは、リン酸鉄リチウム以外の電池化学系に対する関心が高まっていることを示しています。したがって、アジア太平洋地域は、従来の鉄鋼需要と、新たな定置型蓄電需要の両方において中心的な役割を果たしています。
インドは、アジア太平洋地域において成長著しい二次需要の中心地です。同国の鉄鋼需要は、2025年に7.4%増加すると予測されています。NTPC Renewable Energy社は、2026年7月、グジャラート州のカヴダ・ソーラーパークにおいて、100 MWhのフロー電池プロジェクトを発注しました。これは、インド初のこの種の系統連系規模のプロジェクトであるとされています。このプロジェクトでは、電解液用に五酸化バナジウム換算で1,600~1,800メートルトンが必要と推定されています。このようなプロジェクトは、需要を中国以外にも広げると同時に、アジア太平洋地域がバナジウム市場において重要な位置を占め続けることを示しています。また、太陽光発電と長期間蓄電がどのように連携して発展し得るかを示す好例でもあります。
北米は2026年から2031年にかけてCAGR6.1%で成長すると予測されており、これは地域別で最も高い成長率となります。同地域の成長は、重要鉱物のサプライチェーン政策、インフラ投資、および進行中のフロー電池プロジェクトと密接に関連しています。ラルゴ社は2026年6月、米国国防物流局(DLA)から、最大2,876メートルトンの高純度五酸化バナジウムを供給する5年間の契約を獲得しました。契約の上限額は1億2,500万米ドルです。欧州では、鉄鋼産業を通じてフェロバナジウムの需要が維持されており、フロー電池の生産能力も拡大しています。インヴィニティ社は2026年5月、イースト・サセックス州に20.7 MWhの「コップウッド・エナジー・ハブ」を完成させました。これは、欧州最大級の稼働中のバナジウム・フロー電池とされています。南米は主に、ラルゴ社のマラカス・メンチェン鉱山を通じた供給地域となっていますが、中東およびアフリカは、南アフリカでの回収および長期的なエネルギー転換に向けた調達に依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高張力鋼とインフラ需要
- グリッド規模のバナジウムレドックスフロー電池の導入
- 中国の鉄筋規格におけるバナジウム含有量の増加
- 航空宇宙分野およびチタン合金の需要
- データセンターの電力需要の拡大が、長期保存ストレージの需要を生み出しています
- 閉ループ型バナジウム電解液のリースおよびリサイクル
- 市場抑制要因
- 中国の鉄鋼サイクル需要への依存
- 供給の集中と地政学的混乱
- 短期間の蓄電における電池化学系の代替
- 高純度認定および電解液の銀行融資適格性に関する制約
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- タイプ別
- フェロバナジウム
- 五酸化バナジウム(V2O5)
- バナジウム化学品
- バナジウム金属
- 用途別
- 鉄鋼
- エネルギー貯蔵
- 合金
- 化学品および触媒
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AMG Critical Materials N.V.
- Bushveld Minerals Limited
- Largo Inc.
- EVRAZ plc
- Glencore plc
- U.S. Vanadium LLC
- VanadiumCorp Resource Inc.
- Australian Vanadium Limited
- Tivan Limited
- China Vanadium Titano-Magnetite Mining Company Limited
- Pangang Group Vanadium and Titanium Resources Co., Ltd.
- HBIS Group Co., Ltd.
- China Ansteel Group Corporation Limited
- Treibacher Industrie AG
- YILMADEN HOLDING INC.
- JAYESH
- Core Metals Group
- Gulf Chemical and Metallurgical Corporation
- Ferroglobe PLC
- Rongke Power
- VRB Energy Inc.
- Sumitomo Electric Industries, Ltd.