


欧州の災害復旧サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Disaster Restoration Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156950
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
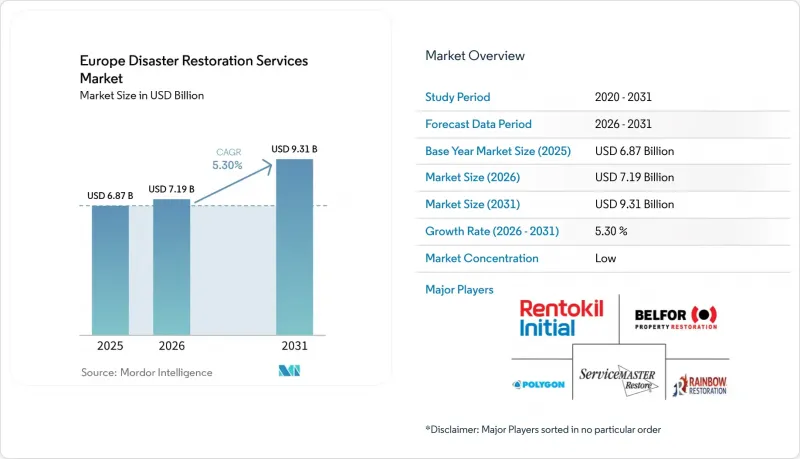
Mordor Intelligenceによると、欧州の災害復旧サービス市場規模は、2025年の68億7,000万米ドル、2026年の71億9,000万米ドルから、2031年までに93億1,000万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR5.30%を記録する見込みです。
欧州の災害復旧サービス市場の動向と洞察
頻発化・激化する異常気象
欧州における温暖化の加速により、洪水、火災、干ばつ、激しい暴風雨後の専門的な復旧サービスの必要性が高まっています。2025年には、欧州の少なくとも95%の地域で年間平均気温が平年を上回り、山火事による焼失面積は過去最高の103万4,000ヘクタールに達し、欧州の河川の70%で年間平均流量が平年を下回りました。2025年の夏、EU地域の25%を襲った熱波、干ばつ、洪水は、少なくとも465億米ドルの短期的な損失をもたらし、その影響は2029年までに1,365億米ドルに達すると予測されています。EU全域における気候関連の経済的損失は、2020年から2024年にかけて年間平均486億米ドルに達しましたが、1980年代の93億米ドルと比較すると大幅な増加となっています。ドイツ、オランダ、英国の人口密集地域で発生した山火事により、復旧の必要性は、従来から洪水や火災の被害が頻発していた地域を超えて広がっています。したがって、欧州の災害復旧サービス市場は、より幅広い種類の資産リスクや地域から需要を引き出すことができます。さまざまな種類の気象事象の発生後にも安全に活動を展開できる事業者は、地域の単一サービス提供業者では対応できないような作業にも対応することが可能です。
老朽化した建物と水道インフラ
建物の老朽化や水道インフラの老朽化により、漏水、配管の故障、下水逆流、屋内の湿気による被害などから、定期的な復旧需要が生じています。イタリアの報告によると、自治体の配管の60%以上が30年以上前に敷設されたものであり、配水損失率は42%に達しています。欧州の水道事業者は2025年、インフラに年間396億米ドルを投資しましたが、これは2021年比で17.5%の増加でした。しかし、設備の更新ニーズは依然として膨大です。2026年の科学的研究では、2025年の為替レートを用いて、スウェーデンの住宅における水害修復費用の年間総額を9億4,600万米ドルと推計しています。老朽化に伴う故障は、復旧業者に繰り返しの作業負荷を強いています。この状況は、都市部および地方の建物ストックの両方に見られます。欧州の災害復旧サービス市場は、たとえ元の原因が局所的な漏水であったとしても、水害の復旧には多くの場合、専門的な乾燥、清掃、復旧作業が必要となるため、恩恵を受けています。この要因により、予測期間を通じて、住宅および商業施設の両方で安定した仕事が見込まれます。
熟練労働者の不足と資格認定のボトルネック
訓練を受けた復旧作業員の不足は、大規模な保険金請求が同時に発生した場合、対応能力を制限する可能性があります。2025年においても、労働力不足が建設および関連サブセクターの需要対応能力を制限し続けています。EU諸国全体で50歳以上の建設労働者の割合が増加しており、経験豊富な労働者の代替需要が高まっています。建設業は長年にわたりEUの「人手不足職種リスト」に掲載されており、環境対策やデジタル化の要件により、新たなスキル需要も生じています。復旧作業においては、乾燥処理、カビ除去、アスベスト処理、構造物の復旧といった分野での資格が求められる場合があるため、この問題はさらに深刻です。人手不足は、プロジェクトの遅延リスクを高め、下請け業者への依存度を高める要因となります。特に大規模な災害発生後は、修復と再建の両方で同じ職種が必要となるため、人手不足が極めて深刻になります。欧州の災害復旧サービス市場では、災害後の需要を確実な収益に結びつけるために、より大規模かつ高度な資格を持つ労働力が必要です。
セグメント分析
2025年、水害復旧は欧州の災害復旧サービス市場シェアの32.6%を占めました。この地位は、老朽化した建物における配管の故障、下水逆流、洪水被害、および湿気の問題を反映しています。大規模な漏水が発生した場合、乾燥、除染、清掃、および構造物の修復が必要となる場合があります。水害復旧という大きなセグメントは、欧州の不動産全体で頻発する配管の故障、下水逆流、洪水、および湿気に関連する損害を反映しています。
火災および煙害復旧は、2025年のEUにおける深刻な山火事シーズンに支えられ、最大のサービス分野の一つを形成しました。水害が完全に解決されず、老朽化した建物内に湿気が閉じ込められた場合、カビ除去の需要が高まります。「その他」のカテゴリーには、家財の復旧、一時搬出、清掃、保管などが含まれ、2031年までの年間平均成長率(CAGR)が6.90%と、最も急速に成長しているサービス種別でした。保険会社は、保険金請求コストを抑制するために、家財の交換ではなく回収を承認することができます。BELFOR社の「RED ALERT®」プログラムは、大規模な災害発生時に、緊急対応体制が被保険者に優先的なアクセスを提供できることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 欧州の災害復旧サービス市場の背景
- 災害リスクと損害原因の概況
- サービスの需要と緊急対応のパターン
- 修復サービスの構成と収益源
- 顧客セグメントと購買構造
- 保険の関与と保険金請求の経済学
- 修復エコシステムと市場参入企業
- 各国の市場の成熟度と需要の違い
- 市場の構造と形式化
- 災害の動向とハザードへの曝露
- 市場促進要因
- 異常気象の発生頻度と深刻度の増加
- 老朽化した建物と水道インフラ
- 保険に裏打ちされた専門的な復旧サービスへの需要
- 公共のレジリエンス関連支出と重要インフラの復旧
- センサー主導の予防対策が、より高付加価値な対応契約を生み出しています
- 複数国にまたがる大災害に対する復旧能力
- 市場抑制要因
- 熟練労働者の不足と資格取得のボトルネック
- 原材料、エネルギー、および特殊設備のコストの変動
- 災害保険の加入状況のばらつきと保障のギャップ
- 欧州での同時多発的な出来事における復興と資源の不足
- バリュー・サプライチェーン分析
- インシデントの検知、緊急対応、および被害評価
- 緩和、是正、安定化サービス
- 目次 復旧および専門的な修復
- 修繕、再建、復旧
- 保険会社、損害査定人、および請負業者間の連携
- 設備、化学薬品、および下請け業者のサプライチェーン
- 規制情勢
- EUおよび各国の災害管理に関する規制
- 建築、衛生、および労働安全に関する要件
- 環境、有害物質および廃棄物管理に関する規制
- 化学物質および室内空気に関するコンプライアンス
- 保険、消費者保護、およびデータ要件
- 技術展望
- デジタル検査、損傷評価、および遠隔監視
- IoTと環境モニタリング
- AIを活用した査定および保険金請求の自動化
- デジタルワークフローと遠隔修復管理
- 持続可能な修復技術
- 予測に基づく修復計画とデジタルソリューション
第5章 市場規模と成長予測
- サービスタイプ別
- 水害復旧(乾燥・除湿、下水逆流)
- 火災・煙害復旧
- カビ除去
- Storm/大規模災害復旧(風害、雹害、洪水対応、大規模損害)
- バイオハザードおよび外傷現場の清掃(犯罪現場、自然死現場、感染症関連の清掃)
- 専門サービス
- その他(家財復旧、梱包、清掃、保管など)
- 用途別
- 住宅
- 商業・産業用
- 顧客/支払者タイプ別
- 保険による修復工事
- 自己負担型/ 直接支払いの修復工事
- 公共部門/ 政府資金による修復工事
- 地域別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ギリシャ
- ルーマニア
- その他欧州諸国(スイス、ポルトガル、オーストリア、ベルギー、オランダ、ポーランド、チェコ共和国、ハンガリー、スウェーデン、ノルウェー、デンマーク、フィンランド、アイルランド、クロアチア、スロベニア、ブルガリア、スロバキア、セルビアなど)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BELFOR Holdings, Inc.
- Polygon Group
- ServiceMaster Restore UK
- Rainbow Restoration UK
- Rentokil Initial plc
- SERVPRO Industries, LLC
- Paul Davis Restoration, Inc.
- PuroSystems, LLC
- First Onsite Property Restoration
- DKI Services, LLC
- Restoration 1
- ATI Restoration, LLC
- BMS CAT
- COIT Services, Inc.
- Steamatic, Inc.
- Bio-One, Inc.
- Duraclean Corporation
- Signal Restoration Services
- RestorePro Reconstruction
- Johns Lyng Group Limited
第7章 市場機会と将来の展望



