


インドネシアの製造物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Manufacturing Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156921
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
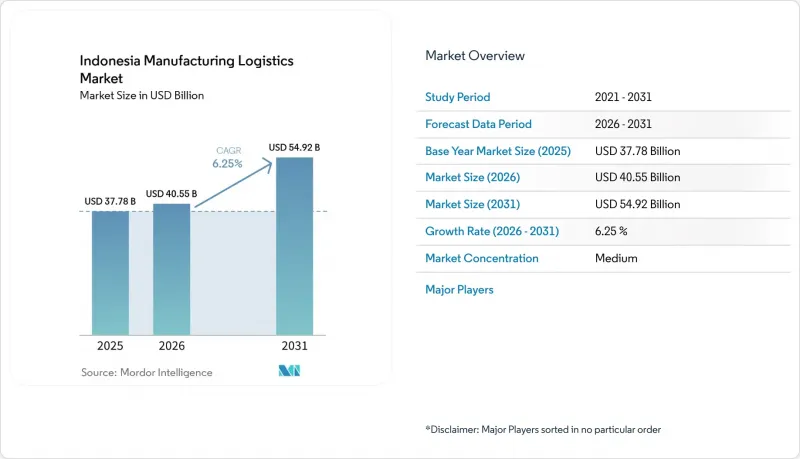
Mordor Intelligenceによると、インドネシアの製造業物流市場の規模は2025年に377億8,000万米ドルと評価され、2026年の405億5,000万米ドルから2031年までに549億2,000万米ドルに達すると推定されており、2026年から2031年にかけてCAGR6.25%を記録する見込みです。
インドネシアの製造業物流市場の動向と洞察
製造業の輸出と産業回廊の拡大
インドネシアの2025年1月から10月までの非石油・ガス製造業の輸出額は1,878億米ドルを記録し、これは国内輸出総額の80.3%に相当し、前年比で15.8%増加しました。2026年第1四半期の製造業への投資額は182兆ルピア(108億6,000万米ドル)に達し、国内投資総額の36.5%を占めました。2025年、経済特区からの輸出額は44兆ルピア(26億3,000万米ドル)を記録しました。アルミナ、油脂化学製品、加工銅は、一般的なバルク貨物よりも専門的な取り扱いが必要です。2025年規則第26号は、2026年1月より認定工業団地内での物流統合を推進しています。こうした状況により、生産拠点に近い場所でのフォワーディング、通関支援、倉庫サービスに対する需要が高まっています。
国家物流エコシステムのデジタル化
2024年10月までに、全国物流エコシステムが46の海港および6つの空港に導入され、海上貨物の97%、航空貨物の98%をカバーするようになりました。世界税関機構(WCO)が引用した調査によると、この導入により通関処理時間が57.7%、処理コストが37.6%削減されたことが明らかになりました。共同申告システム、追跡ツール、および港湾ゲートにより、税関、検疫、および輸送プロセス間の引き継ぎがより予測可能になりました。このプログラムを支援する大統領指令は、2025年末に失効しました。政府は、接続性、サービスのデジタル化、および人材育成を網羅する規制を策定していました。この規制上の空白により、相互運用可能な物流システムへの投資が遅れる可能性があります。
島間インフラと積み替えの複雑さ
空コンテナの再配置や復路の稼働率の低さは、ジャワ島およびスマトラ島以外の製造業者にとって往復コストの増加につながっています。2025年の評価では、西カリマンタン州の物理的インフラは全国で2番目に低い順位となりました。「シー・トール(Sea Toll)」プログラムの対象港のうち、基本的なインフラ要件を満たしていたのはわずか58.7%でしたが、西行きの復路輸送の稼働率は依然として25%を下回っていました。インドネシア東部の港湾に関する調査によると、水深の深い船渠を整備することで、船舶の積載能力を最大35%向上させ、地域の物流コストを22%から28%削減できることが判明しました。こうした改良には、長期的な公的資金と実行力が必要です。また、「シー・トール」プログラム対象港湾間でサービス要件の施行状況にばらつきがあることも、一貫した運営条件の確立を妨げています。
セグメント分析
2025年、インドネシアの製造業物流市場において、貨物輸送は58.65%のシェアを占めました。この状況は、ジャワ島の産業回廊内における道路輸送の動向を反映しています。トラック輸送は、国内最大の生産地域における工場から港湾への輸送および州間物流を支えています。海上および内陸水路による貨物輸送は、島々の製造拠点を結んでいます。鉄道貨物輸送は、ジャワ島とスマトラ島以外では依然として限定的です。政府の2025年から2029年までの鉄道計画には、鉄道サービスが未整備の島々における線路整備が含まれています。航空貨物輸送は、高価値かつ時間的制約の厳しい電子機器や医薬品の輸送に利用されています。これらの輸送手段により、製造業者は貨物の価値、配送ニーズ、立地に応じて異なる選択肢を得ることができます。
倉庫・流通分野は、2031年までCAGR7.50%で成長すると予測されています。製造業者は、自社保管から、外部委託およびシステム管理型の流通へと移行しつつあります。バリューチェーン管理および付加価値物流の規模は小さいもの、世界のOEM(相手先ブランド製造)企業からの需要が高まっています。これらの企業は、入荷順序管理、キット化、およびベンダー管理在庫(VMI)を必要としています。2025年規制第26号では、2026年1月より認定工業地帯における物流の統合が義務付けられています。この要件は、サードパーティの倉庫業者との提携を促進する可能性があります。KIONグループは2025年、ジャカルタに倉庫自動化を専門とする子会社を設立しました。その結果、インドネシアの製造物流業界では、統合された保管・荷役能力に対する需要が高まっています。
2025年、インドネシアの製造物流市場規模のうち、食品・飲料が37.39%を占めました。2億8,000万人の国内人口が、諸島全域にわたる広範な補充ニーズを支えています。2025年の食品・飲料の生産量は5.1%増加し、530万社の食品・飲料サービス事業を支えました。生鮮食品は、頻繁な配送と適切な保管の必要性を高めています。繊維・アパレル、木材・家具、ゴム・プラスチックは、引き続き中程度の貢献度を維持しています。一部の低付加価値な繊維生産は、ソロやセマランを含む中部ジャワの地域へと移行しています。金属、加工、機械、設備の需要は、国内の建設活動や輸出活動に左右されます。
電子・電気機器分野は、2026年から2031年にかけてCAGR9.56%で拡大すると予測されています。世界のOEMメーカーは、東南アジアにおける生産拠点を多様化させています。バタムの経済特区は、この変化の恩恵を受けています。DHLエクスプレスは2026年初頭にセマランに関税ゲートウェイを開設しました。また、電子機器メーカー向けに、バタム~シンガポール間の貨物便を毎日運航しています。電気自動車(EV)プラットフォームでは、バッテリーやパワーエレクトロニクスの慎重な取り扱いが必要となるため、自動車物流も変化しています。化学・医薬品分野では、安全かつ温度管理されたサービスへの需要が高まっています。こうしたニーズにより、専門的な物流契約の価値が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- インドネシアの製造業物流市場の規模と予測
- 製造物流における主な需要と成長の動向
- 主要産業セグメントと物流需要の傾向
- 競合情勢と戦略的市場見通し
第4章 市場情勢
- 市場概要と製造物流の重要性
- 市場促進要因
- 製造業の輸出と産業回廊の拡大
- 国内物流エコシステムのデジタル化
- 有料道路、港湾、空港の処理能力拡大
- 食品、水産物、医薬品からのコールドチェーン需要
- ファクトリーオートメーションとリアルタイムの在庫可視化
- バッテリー、EV、およびエレクトロニクスのサプライチェーンの現地化
- 市場抑制要因
- 島間インフラと積み替えの複雑さ
- 港湾の混雑と都市部におけるトラック輸送の遅延
- 規制の断片化とデジタル相互運用性
- 熟練した物流人材と代替燃料インフラの不足
- バリューチェーンおよび流通チャネルの構造分析
- 規制の枠組みおよびコンプライアンス要件の概要
- 技術の導入とデジタル化の動向に関する見通し
- 工場物流および工場内搬送サービスの分析
- 製造業の投資および物流能力の拡大に関する分析
- インバウンドおよびアウトバウンドの物流フローパターンの分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- ロジスティクス機能別
- 貨物輸送
- 道路貨物輸送
- 鉄道貨物輸送
- 航空貨物
- 海上および内陸水路による貨物輸送
- 倉庫・物流
- サプライチェーンマネジメントおよび付加価値型ロジスティクス
- 貨物輸送
- 製造業別
- 食品・飲料
- テキスタイル・アパレル
- 木材・家具
- 化学・医薬品
- ゴム・プラスチック
- 金属・加工
- 電子・電気
- 機械・機器
- 自動車・輸送機器
- その他の製造業
- 貨物取扱別
- 一般貨物
- 温度管理貨物
- 危険物貨物
- 高価値貨物/デリケート貨物
- 目的地別
- 国内
- 国際/ 国境を越えた
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- DSV A/S
- Kuehne+Nagel International AG
- CEVA Logistics
- NX Group/PT NX Lemo Indonesia Logistik
- A.P. Moller-Maersk
- PT Yusen Logistics Indonesia
- PT Samudera Indonesia Tbk
- APL Logistics
- PT LOGISTEED Indonesia
- PT CJ Logistics Indonesia
- GEODIS
- Meratus Group
- PT Puninar Logistics
- PT Kamadjaja Logistics
- PT Cipta Krida Bahari(CKB Logistics)
- Rhenus Logistics Indonesia
- PT YCH Indonesia
- PT Siba Surya
- PT TEMAS Tbk
- PT BGR Logistik Indonesia
- Kargo Technologies/PT Kargo Online System
第7章 市場機会と将来の展望
第8章 付録



