


小型ドローン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Small Drone - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156907
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、小型ドローンの市場規模は2025年に92億4,000万米ドルと評価され、2026年の102億8,000万米ドルから2031年までに181億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.98%となる見込みです。
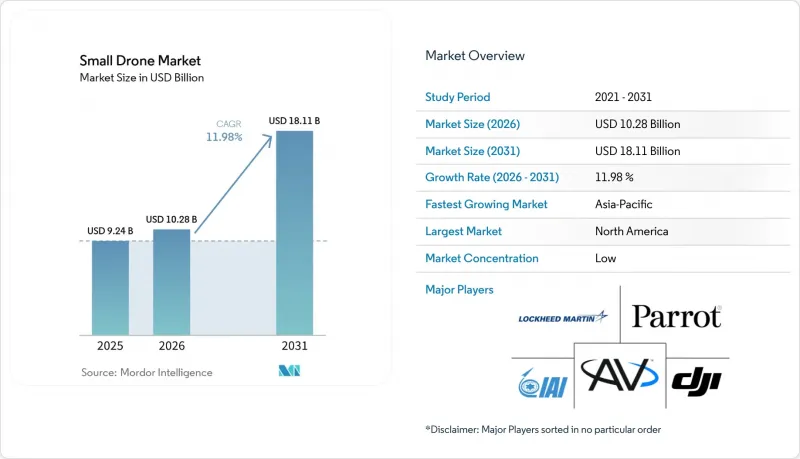
世界の小型ドローン市場の動向と洞察
商用および産業用ドローンの導入拡大が、企業における使用事例を広げています
商用利用は、パイロットプロジェクトの枠を超え、農業保護、地理空間測量、公共の安全監視へと拡大しています。中国の商用ドローン市場は2024年に1,215億人民元に達し、これらの活動がその3大分野を占めています。機体運用事業者は、ソフトウェアのサブスクリプションやペイロードのアップグレードに、より多くの支出を振り向けています。この変化は、機体の初期購入後もプラットフォームをサポートできるサプライヤーに有利に働きます。これにより、小型ドローン市場にサービスを提供するサプライヤーにとって、継続的な収益機会が生まれます。また、ペイロードの互換性や信頼性の高いデータ処理の重要性も高まっています。インドでは、2025年までに「Digital Sky」プログラムの下で、DGCA(インド民間航空局)の認可を受けたドローン関連のスタートアップやオペレーターが6,500社以上に達しました。これにより、国内メーカーや海外のOEM(相手先ブランド製造)企業にとってのユーザー基盤が形成されました。農業用散布やインフラ点検も、インドネシア、ベトナム、タイで使用事例として定着しつつあります。ハイブリッド機やマルチローター機は、こうした短距離かつ特定の任務に特化した運用に多く適しています。
戦術的ISRプラットフォームに対する防衛需要が収益の基盤
2025年には、ISRがアプリケーション収益の65.5%を占め、防衛および公共安全分野におけるプラットフォームの販売台数を支えました。継続的なISRデータは、小部隊作戦における標的指定、戦闘被害評価、および誘導判断を支援することができます。そのため、ISRは単なる時折の監視能力ではなく、中核的な要件となっています。エアロバイロメント社は2026年7月、82機のP550電動VTOL偵察ドローンに関する1億1,730万米ドルの米国陸軍契約を獲得しました。この契約は、同システムにとって初の量産契約となりました。これは、正式な調達プログラムにおけるバッテリー駆動型偵察システムへの需要が継続していることを示しています。インドのDFPDS-2026枠組みでは、3,488 kmに及ぶ実効支配線(LAC)沿いの現場指揮官に調達権限が与えられています。これにより、運用上のドローン需要に対する年次調達サイクルへの依存度が低減されます。また、EO/IRおよびSIGINTペイロードに対する軍事需要は、商用検査システムの能力基準を引き上げる要因にもなり得ます。
断片化された空域認証が商用展開の拡大を制約
共通のBVLOS(視界外飛行)枠組みの欠如は、国境を越えた商用展開の拡大を制限しています。南米、アフリカ、東南アジアの80以上の管轄区域では、ドローンの運用に省庁による許可が必要です。これらの手続きには数週間を要する場合があり、配送や点検に必要なルート・ネットワーク・モデルを制限することになります。管轄区域ごとに許可や運用条件が異なると、ネットワークを一貫して運用することはできません。防衛分野のユーザーは通常、軍事空域の権限の下で運用できるため、この制約は民間オペレーターにより重くのしかかります。ICAOのUTM構想や欧州連合(EU)のU-spaceフレームワークは、統合に向けた参考モデルを提供しています。しかし、各国のインターフェースや導入能力には依然としてばらつきがあります。これにより、国境を越えた運用が制限され、新たな運用環境における小型ドローン市場の発展が阻害されています。
セグメント分析
2025年時点で、ISR(情報・監視・偵察)は小型ドローン市場規模の65.5%を占めました。このセグメントは、作戦中の監視、標的データ、戦闘被害評価、および調整を支援しています。その規模は、時折行われる空中観測から、継続的なデータ収集への移行を反映しています。このデータは、ミッションの複数の段階で活用することができます。戦闘用途は、2031年までCAGR12.8%で成長すると予測されています。有人航空機にとってリスクの高い環境においても精密攻撃の役割を果たすことができるため、自爆型攻撃ドローンがこの成長を支えています。その活用により、小型無人システムとより高価な兵器とのコスト比較に変化が生じています。
AeroVironment社の「Switchblade 600 Block 2」は、2025年以降、米国陸軍の20以上の旅団戦闘部隊に配備されてきました。この展開により、同製品は陸軍の正式な調達枠組みに組み込まれました。偵察データが攻撃システムを誘導するようになると、ISR(情報・監視・偵察)と戦闘任務の連携がさらに深まります。この連携により、任務データを安全に共有できるプラットフォームの価値が高まります。プラットフォーム数ベースでは、点検・保守が依然として最大の商用用途となっています。測量・地図作成分野では、写真測量技術の向上やビルディング・インフォメーション・モデリング(BIM)のワークフローの改善が寄与しています。農業分野では、農薬散布や作物のモニタリングに対する需要が高まっていますが、配送・物流分野は依然としてBVLOS(視界外飛行)に関する規制策定に左右されています。捜索・救助分野は売上高の面では依然として小規模ですが、熱画像技術や災害後の迅速な展開の恩恵を受けています。
地域別分析
2025年、北米は小型ドローン市場シェアの46.9%を占めました。国防予算および商業分野の規制動向が、同地域の需要を支えています。米国防総省は、2027会計年度において、ドローンおよび対ドローンシステム向けに700億米ドル以上の予算を要求しました。この需要は、プラットフォームそのものだけでなく、それらを検知または無力化するために使用されるシステムの双方を支えています。FAA(連邦航空局)のパート108枠組みは、日常的な商用BVLOS(視界外飛行)の認可を支援することを目的としています。標準化されたシステムは、免除手続きよりも商用オペレーターにとって計画立案を容易にする可能性があります。11億米ドル規模の「ドローン・ドミナンス・プログラム」は、2027年までに20万機の国産致死性小型UASの生産を目標としています。パフォーマンス・ドローン・ワークス社は、アラバマ州における推進装置および電力制御装置の製造拡大に向け、2026年7月に8億2,000万米ドルの条件付き融資コミットメントを獲得しました。2026年8月に発表されたセクション232関税では、25kgを超えるUAVには100%の関税が、それより小型のシステムには25%の関税が課されます。これらの措置により、防衛および商用オペレーターによる国内調達が進むことが期待されます。
アジア太平洋地域は、2031年までCAGR12.4%で成長すると予測されています。2025年時点で、世界の商用ドローン生産能力の70%以上を中国が占めていました。同国のドローン輸出は、2026年に689万台、42億5,000万米ドルに達すると見込まれています。生産は、消費者向け写真撮影用途から、産業用およびサービス統合型ソリューションへと移行しつつあります。インドは、防衛調達権限がより直接的なものになりつつあることから、同地域で最も急成長している国内市場です。DFPDS-2026の枠組みにより、現場の指揮官は実効支配線(LAC)沿いでドローンを調達できるようになりました。これにより、年間の予算決定のみに依存しない需要ルートが生まれています。韓国のBVLOS(視界外飛行)実証区域は、認可プロセスの期間を短縮する可能性があります。日本の農業における労働力不足や、オーストラリアの海上要件は、長航続型プラットフォームへの需要を支えています。
欧州では、防衛要件の増加や調達基準の進化に伴い、急速な変化が起きています。NATOの「2026年ドローン対応イニシアチブ」では、加盟国に対し、5年間で400億米ドルを超える対ドローン投資を約束しています。英国の「防衛投資計画」では、2029年までにドローンの変革に向けて50億ポンド(67億4,000万米ドル)を投じることを約束しています。ドイツは2026年7月、9,000万ユーロ規模のAuterion-Skyfall契約を通じて5万機のドローンを調達しました。この調達には、Auterion社の自律運用システムも含まれていました。また、欧州の購入者は、現地調達率や規制に準拠したサプライチェーンをより重視するようになっています。南米では、国境監視、麻薬対策、環境モニタリングに重点が置かれています。ブラジルとメキシコが、こうした調達活動の多くを担っています。中東およびアフリカの需要には、石油・ガスの検査、インフラの監視、農業、そして現地でのUAV生産が含まれます。サウジアラビアとアラブ首長国連邦が地域の調達を主導している一方、北アフリカでの活動には、商業検査や農業用途が含まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 商用および産業用ドローンの導入
- 戦術ISRプラットフォームに対する防衛需要
- BVLOSおよび遠隔識別に関する規制の整備
- AI、バッテリー、および小型センサーの進歩
- 紛争地域におけるGPS非利用環境下での自律走行
- ソブリンの生産と急速な消耗に伴う補充
- 市場抑制要因
- 断片化された空域の認証および運航規則
- バッテリーの持続時間と積載量のトレードオフ
- 対UAS対策および周波数帯の混雑リスク
- 好天期間と耐環境化コスト
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 用途別
- 戦闘
- 情報・監視・偵察
- 点検・保守
- 測量・地図作成
- 農業
- 配送・物流
- 捜索・救助
- その他
- プラットフォーム別
- 公共・商業
- 防衛・政府
- タイプ別
- 固定翼VTOL
- マルチローター
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DJI
- AeroVironment, Inc.
- AgEagle Aerial Systems Inc.
- Anduril Industries, Inc.
- Autel Robotics Co., Ltd.
- BAYKAR Technology
- DELAIR SAS
- Draganfly Innovations Inc.
- EDGE Group PJSC
- Elbit Systems Ltd.
- ideaForge Technology Limited
- Israel Aerospace Industries Ltd.
- Lockheed Martin Corporation
- Microdrones
- Northrop Grumman Corporation
- Parrot Drone SAS
- Quantum Systems GmbH
- Skydio, Inc.
- Teledyne Technologies Incorporated
- Yuneec International Co. Ltd.