


初代細胞市場:動向および2035年までの予測
Primary Cells Market - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2161675
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
初代細胞市場:概要
世界の初代細胞市場は、2026年に推定12億6,000万米ドルの規模に達し、2035年までに20億4,000万米ドルへと拡大すると予測されており、予測期間中のCAGRは5.5%となる見込みです。この上昇傾向は、生物医学研究開発における広範な変化に根ざしています。そこでは、前臨床試験、疾患モデリング、および細胞ベースの治療薬製造において、生理学的に正確なドナー由来の細胞モデルが、不死化細胞株や動物由来のシステムに取って代わり、好まれる基質として着実に定着しつつあります。
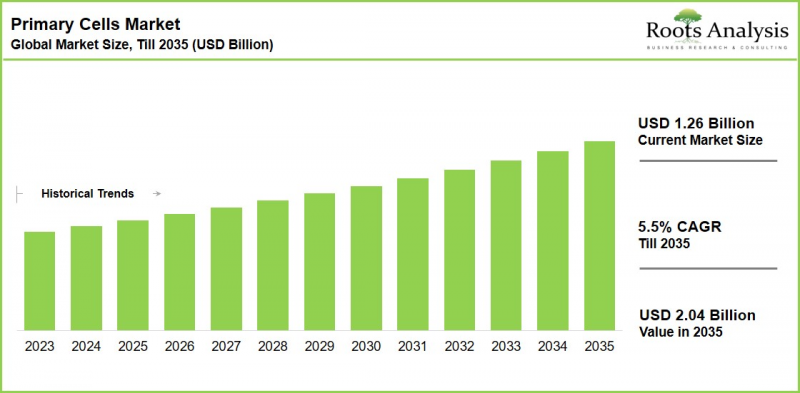
初代細胞市場:成長と動向
従来のin vitroモデルは、ヒトの生体組織の生理機能を十分な精度で再現することに長らく苦戦してきました。このギャップは、歴史的に前臨床試験の予測価値を損ない、臨床開発における脱落率の上昇の一因となってきました。不死化細胞株は、遺伝的ドリフトや発がん性形質転換を起こしやすい傾向があります。また、動物モデルにおいても、代謝、免疫反応、疾患の進行において種間のばらつきが生じる可能性があります。こうした制限により、製薬会社やバイオテクノロジー企業は、トランスレーショナルな関連性が高い代替手段として、ヒトおよび動物の初代細胞を採用するようになっています。
この変化は、細胞・遺伝子治療のパイプラインが並行して拡大していることによっても後押しされており、その多くは、原料として大量かつ安定した高品質の初代免疫細胞を必要としています。スポンサー各社が初期段階の研究からGMP準拠の臨床・商業生産へと規模を拡大するにつれ、信頼性が高く品質が保証された初代細胞の調達こそが重要なボトルネックとなっており、それに伴い、サプライチェーン全体を通じてトレーサビリティ、生存率、および規制基準を満たす文書化を保証できる流通パートナーにとっては、ますます大きなビジネスチャンスとなっています。
成長の原動力:市場拡大を後押しする要因
がん、代謝性疾患、免疫疾患の罹患率が世界的に増加していることから、生理学的に妥当な前臨床プラットフォームへの需要が高まっています。ヒト初代細胞を利用することで、研究者は細胞レベルで疾患の生物学的メカニズムを研究し、ほぼ生体に近い条件下で治療候補物質を評価し、規制基準を満たす毒性試験や有効性試験を実施することが可能になります。
さらに、細胞・遺伝子治療の開発企業の多くが、製造の中核となる原料として初代免疫細胞に依存するようになっています。臨床および商業的なパイプラインが成熟するにつれ、バイオ医薬品企業は、信頼性が高く拡張性のあるヒト由来初代細胞の供給源を確保する動きを強めており、この動向により、GMPグレードの初代細胞に対する需要は、市場全体の平均成長率を上回るペースで拡大すると予想されます。
市場の課題:進展を妨げる重大な障壁
堅調な需要があるにもかかわらず、市場は、ドナー間のばらつきや、細胞の品質、収量、機能的性能におけるロット間の不均一性によって制約を受けています。これは、製造業者とその流通パートナー双方にとって、長年にわたり続く調達および品質管理上の課題となっています。
さらに、初代細胞は微生物汚染、血清バッチ間のばらつき、および不適切な培養・輸送条件の影響を非常に受けやすいものです。これらすべてが、再現性のある即用型の在庫を維持するための複雑さ、コスト、およびリスクを高めており、流通ネットワーク全体における専門的なコールドチェーンおよび品質保証インフラの重要性をさらに高めています。
市場の勢いを示す最近の動向
- Discovery Life Sciences社とAllCells社の統合により、米国および欧州全域で数万人の追跡可能なドナーへのアクセスが可能となり、細胞・遺伝子治療プログラム向けに、新鮮および凍結保存されたRUOおよびGMPグレードの細胞材料が利用可能となります。
- DiscoveryとAllCellsの統合プラットフォームは、ヒト細胞の原料を24~48時間以内に提供することが可能であり、調査および細胞治療のワークフローにおいて、迅速な供給がますます重要になっていることを浮き彫りにしています。
- Trailhead Biosystems社は、初代ヒト細胞の特性を再現するように設計されたiPSC由来のヒト細胞製品の商業化を加速させるため、さらに2,000万米ドルを調達し、総調達額を4,000万米ドルに拡大しました。
- Akadeum Life Sciences社は、臨床試験向けのGMP準拠製品群を発売した後、細胞分離技術の拡大に向けて2,000万米ドル以上を確保し、細胞療法に必要な広範なインフラを支援しています。
- アテレリックス社は、MineBio社と中国における独占販売契約を締結しました。これにより、生物学的材料を室温で最大2週間保存できる細胞保存技術を提供し、超低温輸送への依存を軽減する可能性があります。
- Made Scientific社とPluristyx社は、GMP準拠のiPS細胞株および派生細胞種を網羅する統合的なパートナーシップを締結し、細胞株の開発から商業供給に至るまでのワンストップ体制を構築しました。
- PHCグループとCCRMは、複数の培養条件の評価や自動細胞増殖技術を含め、初代T細胞の最適化された増殖培養プロセスの開発に向けて協力しています。
- Applied Biological Materials社は、米国サンディエゴで開催された米国がん研究協会(AACR)年次総会に参加し、100以上の科学セッションと7,400件近くの抄録発表が行われる研究コミュニティと交流しました。
- ロンザは、シンガポールの拠点に専用の培地開発ラボを開設し、バイオプロセシングの顧客向けに細胞培養培地の配合を最適化することで、研究用グレードからGMPグレードの製造への円滑な移行を支援しています。
初代細胞市場のセグメンテーション
市場規模および機会分析は、以下のパラメータに基づいてセグメント化されています:
由来別
- ヒト
- 動物
臓器系別
- 神経系
- 免疫系
- 心血管・循環系
- 肝臓系
- 筋骨格系
- 呼吸器系
- 内分泌系
- 外皮系
- 生殖系
- 消化器系
- 眼系
- 泌尿器系
原基細胞の種類別
- 線維芽細胞
- 上皮細胞
- 内皮細胞
- 造血細胞
- 幹細胞
- ケラチノサイト
- 筋細胞
- 脂肪細胞
- メラノサイト
用途別
- 治療
- 診断
治療分野別
- 腫瘍性疾患
- 感染症
- 中枢神経系疾患
- 代謝性疾患
- 免疫系疾患
- 心血管系疾患
- その他の疾患
事業規模別
- 前臨床調査
- GMP製品
エンドユーザー別
- 業界関係者
- 学術機関
業界関係者の種類別
- 自社製造企業
- 受託調査機関
地域別
- 北米(米国、カナダ)
- 欧州(英国、ドイツ、フランス、イタリア、スペイン、その他欧州)
- アジア太平洋地域(中国、日本、韓国、オーストラリア、インド)
- 中東・北アフリカ(サウジアラビア、アラブ首長国連邦、エジプト)
- ラテンアメリカ(ブラジル、メキシコ、アルゼンチン)
初代細胞市場:主要セグメントの分析
初代細胞セグメントでは線維芽細胞が首位を占めています
当社の市場レポートによると、線維芽細胞は市場で最大のシェアを占めており、今後も主導的な地位を維持する見込みです。線維芽細胞は、独自の細胞外マトリックスを合成し、生物物理学的および生化学的なシグナル伝達ニッチを形成する能力を有しており、現代の3Dオルガノイドおよび組織工学の研究において特に価値が高く、初代細胞の種類の中で主導的な地位を維持しています。
地域別では北米が市場を独占
当社の市場分析によると、北米は世界の初代細胞市場において最大のシェアを占めています。この優位性は、確立されたライフサイエンスインフラ、初代細胞サプライヤーやバイオバンクの密集、先進的な医療・研究システム、そして広範な前臨床アウトソーシングを支援する規制環境によって支えられています。このような地域的な集中は、北米で強力なコールドチェーンおよび物流ネットワークを持つ流通パートナーの重要性をさらに裏付けています。
一方、アジア太平洋地域は、予測期間中に高いCAGRを記録すると予想されます。中国、日本、韓国ではバイオ医薬品の研究開発インフラが強化されており、学術研究機関、CRO、バイオテクノロジー企業の増加に伴い、初代細胞への需要が拡大しています。さらに、前臨床研究のアウトソーシングの増加や、医療・研究資金の充実により、同地域の市場成長がさらに加速すると見込まれます。
治療領域別では、腫瘍疾患が最大シェアを占める
治療領域別では、腫瘍性疾患が最大の市場シェアを占めており、予測期間中も高いCAGRで拡大し続けると見込まれています。初代細胞は、新規化学療法剤、標的療法、キメラ抗原受容体(CAR)-T細胞のスクリーニングにおいて中心的な役割を果たしており、腫瘍学に焦点を当てた医薬品開発において、従来の非ヒト細胞株では実現できないレベルの生理学的忠実度を提供しています。
事業規模別では前臨床研究が主流、GMP製品セグメントはより急速に成長
現在、前臨床研究が市場全体の最大のシェアを占めています。この高いシェアは、有効性スクリーニング、毒性試験、および標的検証において、ヒトおよび動物の初代細胞が広く使用されていることを反映しています。GMP製品セグメントは、現時点では規模は小さいもの、予測期間中はより高いCAGRで拡大すると予測されています。この収益性の高い成長は、細胞・遺伝子治療の製造および個別化治療プログラムにおける臨床グレードの初代細胞への需要の高まりによって牽引されています。
受託研究機関(CRO)は拡大する機会を秘めています
CRO(委託研究機関)は、市場シェアで最大の割合を占めると予想されます。さらに、このセグメントは予測期間中に、より高いCAGRで成長すると見込まれています。初代細胞の単離に関する専門的なノウハウ、拡張可能なグローバルネットワーク、およびカスタム細胞パネルや統合アッセイサービスに対する迅速な対応能力により、CROおよびそれを支援する流通パートナーは、外部委託される前臨床業務のシェアを拡大する立場にあります。
初代細胞市場の主要企業例
- AcceGen
- Applied Biological Materials
- Cell Applications
- Cyagen
- iCell Bioscience
- Innoprot
- Kosheeka
- Lab4Paws
- Lonza
- ScienCell Research Laboratories
その他の特典
- 無料のPPTインサイトパック
- レポート内のすべての分析モジュールに対応した無料のExcelデータパック
- コンテンツのカスタマイズを15%無料でご提供
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6~12ヶ月以上経過している場合、無料で最新版に更新いたします
目次
第1章 背景
- 背景
- プロジェクトの目的
第2章 調査手法
- 本章の概要
- 調査前提条件
- 市場情勢と市場動向
- 市場予測および機会分析
- 比較分析
- データベースの構築
- データ収集
- データの検証
- データ分析
- プロジェクトの調査手法
- 2次調査
- 1次調査
- 分析ツールおよびデータベース
- 厳格な品質管理
第3章 市場力学
- 章の概要
- 予測調査手法
- トップダウン・アプローチ
- ボトムアップ・アプローチ
- ハイブリッド・アプローチ
- 市場評価の枠組み
- 総潜在市場(TAM)
- サービス提供可能市場(SAM)
- サービス提供可能かつ獲得可能な市場(SOM)
- 現在獲得済み市場(CAM)
- 予測ツールと手法
- 定性的な予測
- 相関
- 回帰
- 外挿
- 収束
- 感度分析
- シナリオプランニング
- データの可視化
- 時系列分析
- 予測誤差分析
- 主な考慮事項
- 人口統計
- 政府規制
- 償還シナリオ
- 市場参入
- サプライチェーン
- 業界の再編
- パンデミック/予期せぬ混乱による影響
- 制限事項
第4章 マクロ経済指標
- 章の概要
- 市場力学
- 対象期間
- 対象通貨
- 外国為替レート
- 景気後退
- インフレ
- 金利
- 商品フロー分析
- 世界貿易の動向
- 戦争の影響分析
- 新型コロナウイルスの影響/関連要因
- その他の指標
- 結論
第5章 エグゼクティブサマリー
第6章 初代細胞メーカー:市場情勢
- 調査手法および主要パラメータ
- 初代細胞メーカー:市場情勢
- 設立年別分析
- ビジネスモデル別分析
- 企業規模別分析
- 本社所在地別分析
- 原産地別分析
- 動物種別の分析
- 臓器系別の分析
- 初代細胞の種類別分析
- 事業規模別分析
- 初代細胞の表現型別分析
- 付加サービス別の分析
第7章 企業の競合分析
- 調査手法と主要パラメータ
- 採点
- 同業他社グループ
- 北米に拠点を置く初代細胞メーカーの概要
- 北米に拠点を置く初代細胞メーカー(比較対象グループi.)
- 北米に拠点を置く主要初代細胞メーカー(比較対象グループI)
- 欧州に拠点を置く初代細胞メーカーの概要
- 欧州に拠点を置く初代細胞メーカー(同業グループII)
- 欧州に拠点を置く主要初代細胞メーカー(比較対象グループII)
- アジア太平洋に拠点を置く初代細胞メーカーの概要(比較グループII)
- アジア太平洋地域に拠点を置く初代細胞メーカー(比較対象グループIII)
- アジア太平洋に拠点を置く主要初代細胞メーカー(比較対象グループIII)
第8章 企業プロファイル
- 章の概要
- AcceGen
- Primary Cells Portfolio
- Key Initiatives
- Applied Biological Materials
- Cell Applications
- Cyagen
- iCell Bioscience
- Innoprot
- Kosheeka
- Lab4Paws
- Lonza
- ScienCell Research Laboratories
第9章 世界の初代細胞市場
- 主な仮定および調査手法
- 世界の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- シナリオ分析
- 主要な市場セグメンテーション
第10章 初代細胞市場(原産地別)
- 主な前提条件と調査手法
- 初代細胞市場:由来別内訳
- ヒトの初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 動物の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量と検証
第11章 臓器系別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:臓器系別内訳
- 神経系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 免疫系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 心血管・循環器系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 肝臓系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 筋骨格系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 呼吸器系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 内分泌系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 外皮系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 生殖器系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 消化器系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 眼系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 泌尿器系の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量と検証
第12章 原代細胞市場(原代細胞の種類別)
- 主な仮定と調査手法
- 初代細胞市場:初代細胞の種類別内訳
- 線維芽細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 上皮細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 内皮細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 造血細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 幹細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- ケラチノサイトの初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 筋細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 脂肪細胞の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- メラノサイト用初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量と検証
第13章 用途別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:用途分野別内訳
- 治療用初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 診断用初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量および検証
第14章 治療分野別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:治療分野別内訳
- 腫瘍性疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 感染症の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 中枢神経系疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 代謝性疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 免疫疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 心血管疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- その他の疾患の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量および検証
第15章 事業規模別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:事業規模別内訳
- 前臨床研究の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- GMP製品の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量および検証
第16章 エンドユーザー別プライマリー細胞市場
- 主な仮定と調査手法
- 初代細胞市場:エンドユーザー別内訳
- 業界企業の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 学術機関の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量および検証
第17章 産業セクター別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:業界関係者別内訳
- 自社製造事業者の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 受託研究機関(CRO)の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- データの三角測量および検証
第18章 地域別初代細胞市場
- 主な仮定と調査手法
- 初代細胞市場:地域別分布
- 北米の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 欧州の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- アジア太平洋地域の初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 中東・北アフリカの初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- ラテンアメリカの初代細胞市場:過去の動向(2023年以降)および予測推計(2035年まで)
- 収益シフト分析:地域別
- 浸透・成長(P-G)マトリックス:地域別
- データの三角測量および検証
第19章 経営層向け洞察
第20章 結論
第21章 付録I:表形式のデータ
第22章 付録II:企業・組織一覧



