


軍用航空宇宙コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Military Aerospace Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156895
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
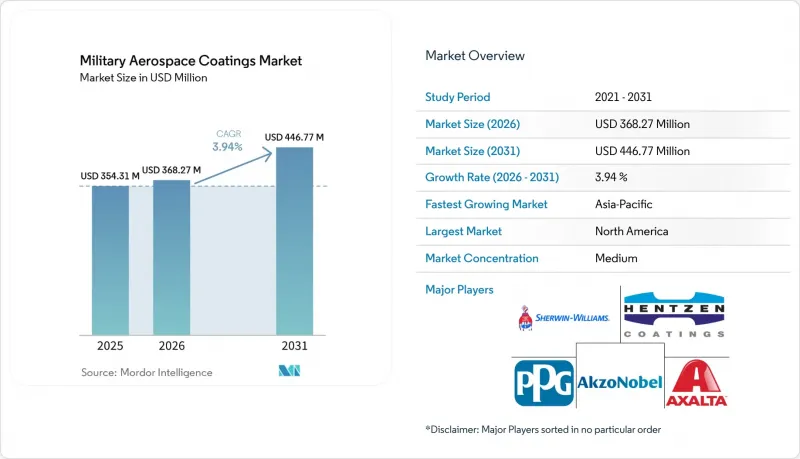
Mordor Intelligenceによると、軍事用航空宇宙コーティング市場の規模は2025年に3億5,431万米ドルと評価され、2026年の3億6,827万米ドルから2031年までに4億4,677万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.94%となる見込みです。
世界の軍事・航空宇宙用コーティング市場の動向と洞察
防衛艦隊の近代化と耐用年数の延長
防衛調達では、新型航空機プログラムや、旧式航空機の運用継続に向けた作業を通じて需要が創出されます。新しいプラットフォームには、機体全体にわたってプライマー、トップコート、および特殊機能層が必要となります。また、耐用年数延長プログラムでは、構造補修後に塗装の剥離と全面再塗装が必要となります。北大西洋条約機構(NATO)は2025年6月、2035年までに国防費の直接拠出額を国内総生産(GDP)の3.5%に引き上げることを約束しました。この約束は、軍用航空プログラムにおけるより長期的な計画立案を後押しするものです。また、旧式の航空機が再就役する際には、現在のクロムフリーまたは低VOC(揮発性有機化合物)システムが必要となる場合があり、これにより、正式な段階的廃止期限前に、配合変更された塗料が使用されることになります。
繰り返される腐食防止および再塗装の需要
腐食防止は、軍用機にとって依然として不可欠な整備要件です。2025年に『Engineering Failure Analysis』誌に掲載された研究によると、代替品に関する信頼性の高い加速試験方法が不足しているため、航空機構造用コーティングからの六価クロムの排除が制限されていることが明らかになりました。したがって、代替システムは、認定を受ける前に、より長期にわたる実地検証が必要となります。2025年に発表された調査では、材料の劣化や腐食が米国海軍航空部隊の即応性に及ぼす影響についても検証されました。腐食が航空機の運用可能状態に悪影響を及ぼす場合、保護用プライマーや補修用トップコートは依然として不可欠です。軍事航空宇宙用コーティング市場において、この要件により、需要は防衛予算の短期的なサイクルよりも、裁量的な装備購入に依存する傾向が強まっています。
長期にわたる軍事認定および認証サイクル
軍事用コーティングの承認には、基材や必要な試験の範囲にもよりますが、3年から7年を要する場合があります。このプロセスは、米国の軍事性能(MIL-PRF)仕様要件、英国の防衛基準(Defence Standard)の枠組み、および北大西洋条約機構(NATO)の基準などの仕様に基づいて行われます。2026年2月、クロム酸塩を含む航空宇宙用プライマーの認可申請に関する英国健康安全執行局(HSE)の決定では、サプライチェーン全体においてクロムフリーの代替品を検証し、導入することの難しさが指摘されました。代替コーティングにはプラットフォーム全体の承認が必要となる場合があるため、メーカーはしばしば事前認定済みのシステムを使用しています。軍事航空宇宙用コーティング市場では、新製品の採用ペースは緩やかですが、確立された承認ポートフォリオを持つサプライヤーは優位性を維持しています。米国陸軍研究所および海軍海上システム司令部の技術マニュアルを通じて管理されている軍事性能仕様(MIL-PRF)の要件も、プラットフォーム固有の承認に関する参入基準を定めています。
セグメント分析
ポリウレタンは2025年に軍事航空宇宙用コーティング市場シェアの42.36%を占め、2031年までCAGR5.35%で拡大すると予測されています。この地位は、光沢保持性、紫外線安定性、耐薬品性、および極端な温度下での柔軟性に関するMIL-PRF-85285の要件を満たしていることを反映しています。これらの特性により、航空機の外装面での使用が支えられています。この樹脂は、化学薬品、日光、および変動する使用温度にさらされる機体にも使用可能です。また、その性能特性により、定期的なメンテナンス作業後も一貫した外観を維持することができます。エポキシ樹脂は、炭素繊維複合材の基材への密着性に優れているため、依然として重要なプライマー材料として位置づけられています。アクリル樹脂は、レドーム用透明コーティングや内装用途など、より専門的な役割を担っています。これらの用途では、外装の耐久性よりも、速硬化性や誘電特性の方が重要となる場合があります。
SOCOMORE社は、2026年4月より、「AeroGlaze」、「Chemglaze」ポリウレタンコーティング、および「PreKote」表面処理剤について、Blend Supply社を北米地域の正規マスターディストリビューターに任命しました。この販売契約により、整備・修理・オーバーホール(MRO)の顧客が、軍事用途由来のポリウレタンコーティング製品を利用できるようになります。Indestructible Paint Ltd.は、塩水噴霧試験で1,000時間以上の耐性を示す、アルミニウム合金用のクロムフリー防食プライマーについて、Institute of Materials Finishingから認定を受けました。Akzo Nobel N.V.は、2026年にエアバス・ディフェンス・アンド・スペース向けに新しいクロムフリープライマーの認定を取得しました。これらの進展は、外装保護と環境負荷の低減を両立させるための継続的な取り組みを示しています。また、承認の進捗状況が樹脂の代替時期に影響を与える可能性も示唆しています。その他の樹脂カテゴリーに属するフッ素樹脂系塗料システムは、提案されているPFAS規制の圧力に直面しています。水性および高固形分タイプの使用は2031年にかけて拡大すると予想されますが、認定の進捗速度が依然として制約要因となっています。
2025年時点で、溶剤系塗料は軍事航空宇宙用コーティング市場シェアの57.34%を占めていました。その確固たる地位は、長年にわたるMIL-PRF認定データと、耐空性に不可欠な資産において実証済みの性能が求められることに起因しています。水性塗料は、2031年までCAGR5.67%で拡大すると予測されています。軍事施設における排出規制の強化が、その開発を後押ししています。水性システムは、既存のコーティングシステムと同等の性能要件を満たす必要があります。その利用拡大は、各施設における認定結果および施工能力にかかっています。リープヘル・エアロスペース社は、2026年第1四半期に、上海を含むアジア太平洋地域のサービスセンターにおいて、化学物質の登録、評価、認可および制限(REACH)に準拠した三価クロムシステムプロセスを導入しました。このプログラムは、軍事航空宇宙用コーティング市場が、低排出コーティングプロセスに向けてサービスネットワークをどのように整備しているかを示しています。
軍事用航空機分野では、粉体塗装や放射線硬化型コーティングの採用は依然として限定的です。大型で複雑な機体構造は、一般的に粉体塗装法には適していません。PPGインダストリーズ社は2026年6月、電着により均一な膜厚を実現できるクロムフリー技術として、AEROCRON電着プライマーを発表しました。この方法は、スプレー塗装と比較して揮発性有機化合物(VOC)の排出量を削減できます。また、関連する部品全体にプライマーを塗布するための新たな手法も提供します。軍用規格への認定が得られれば、プライマー塗布における技術構成が変わる可能性があります。それまでは、溶剤系製品は実績が確立されているため、運用上の優位性を維持することになります。
地域別分析
2025年、北米は売上高シェアの40.13%を占めました。米国空軍、海軍、海兵隊の各プログラムが、新規生産および維持活動全般にわたる需要を支えています。議会が承認した2026会計年度の国防費は、初めて1兆米ドルを超えました。この予算には、F-47次世代制空権確保機(Next Generation Air Dominance)の調達や、F-35、B-52、および給油機隊の改修費用が含まれています。これらの航空機プログラムでは、製造および整備の過程で、認定されたコーティングの塗布が必要となります。また、この地域のサプライヤー基盤には、MIL-PRF認定製品群が集中しています。PPGインダストリーズ社は、2025年10月、ノースカロライナ州シェルビーに3億8,000万米ドルを投じた航空宇宙用コーティングおよびシーラント製造施設の建設を開始しました。198,000平方フィートのこの施設は、2027年上半期に完成する見込みです。
欧州の防衛用コーティング需要は2025年に増加し、2026年も装備品の調達や地域の防衛態勢強化策によって支えられています。欧州連合(EU)加盟国による装備品の調達は、2025年に1,150億ユーロ(約1,336億5,000万米ドル)に達し、2024年比で実質26%の増加となりました。ストックホルム国際平和研究所(SIPRI)によると、2025年のドイツの軍事支出は1,140億米ドルに達し、24%の増加となりました。地域的な調達活動は、航空機の取得および維持管理の両方の要件を支えることができます。アクゾノーベル社は2026年7月、フランス・パミエにある航空宇宙用コーティング工場の拡張において、重要な節目を迎えました。こうした進展は、航空宇宙プログラム向けの地域的なコーティング供給を支えるものです。
アジア太平洋地域は、2031年までCAGR5.45%で拡大すると予測されています。この軍事用航空宇宙コーティング市場は、各国の調達計画や国内の航空宇宙製造能力の拡大の恩恵を受けています。2025年、インドの軍事費は921億米ドル、日本は622億米ドルでした。KF-21の就役や、インドにおけるC295の現地組立は、国内航空機製造への転換を示すものです。これらのプログラムにより、現地でサポートされるコーティング仕様や技術サービスに対する需要が生まれています。アクゾノーベル社は、2026年9月にタイのチョンブリーにカラーブレンドおよび流通施設を開設しました。南米、中東・アフリカは依然として規模の小さい地域ですが、航空機隊の拡大により、依然として輸入に依存しているサプライチェーンからの認定コーティングに対する需要が生まれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛艦隊の近代化および耐用年数の延長
- 定期的な腐食防止および再塗装の需要
- ステルスおよびマルチスペクトル・シグネチャ管理
- 国内防衛産業と地域におけるMROの拡大
- 低VOC、クロムフリー、およびPFAS低減システムの認定
- 市場抑制要因
- 軍事分野における資格認定および認証プロセスの長期化
- 環境規制への対応および製品再配合にかかるコスト
- 特殊なアプリケーションインフラと熟練労働力の制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- ポリウレタン
- エポキシ
- アクリル
- その他
- 技術別
- 溶剤系
- 水性
- その他
- ユーザータイプ別
- 相手先ブランド製造業者
- 保守・修理・オーバーホール
- 航空機タイプ別
- 固定翼機
- 回転翼機
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3Chem
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BryCoat Inc.
- Creative Coatings Co.
- Hentzen Coatings, Inc.
- Indestructible Paint Ltd.
- Ionbond
- Mankiewicz Gebr. & Co.
- Mapaero
- PPG Industries, Inc.
- SOCOMORE
- The Sherwin-Williams Company
第7章 市場機会と将来の展望



