


企業の債務ソリューション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Corporate Debt Solutions - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156883
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、企業債務ソリューション市場の規模は、2025年の620億7,000万米ドル、2026年の659億5,000万米ドルから、2031年までに850億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.22%となる見込みです。
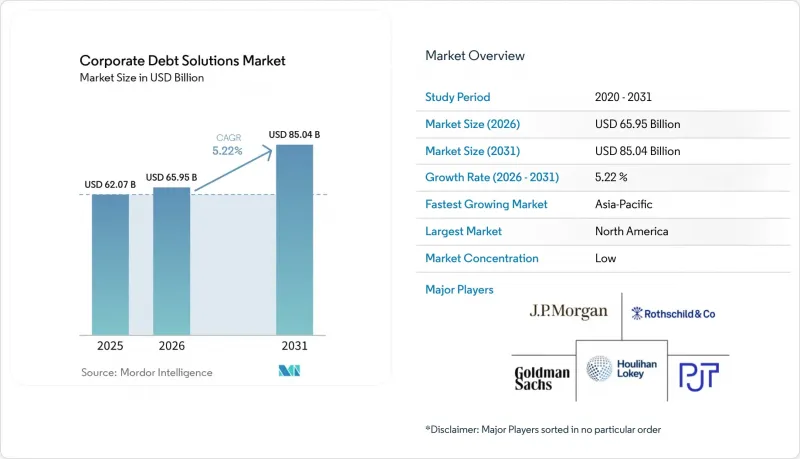
世界の企業債務ソリューション市場の動向と洞察
企業債務のリファイナンスおよび満期管理の需要
リファイナンスは、世界の債務市場における主要な発行テーマとなっており、この10年の後半にかけてアドバイザリー業務やオリジネーション活動を支えています。2025年の米国におけるハイイールド債の発行額の70%以上、および投資適格債の発行額の40%をリファイナンスが占めました。2026年から2028年にかけての借り換え需要は、未償還の非投資適格債務の31%に相当します。この債務のうち67%はクーポン率が6%未満であるため、多くの発行体は借り換えの際に、市場での借入コストの上昇に直面することになります。この格差は、満期延長や債務条件の変更を含む負債管理業務を後押ししています。
プライベート・クレジットおよびオルタナティブ・デット・ファイナンスの拡大
プライベート・クレジットは、企業やスポンサーが利用できる資金調達手段の幅を広げています。企業向け融資におけるプライベート・クレジットの運用資産残高は、2026年に2兆米ドルを超え、2020年代末には4兆米ドルに迫ると予想されています。ダイレクト・レンディングは、2024年に調達されたプライベート・デット資本の58.4%を占めていましたが、インフラ債務、不動産クレジット、資産担保融資、人工知能(AI)関連戦略へと活動範囲が拡大した結果、2026年第1四半期には31%に低下しました。人工知能(AI)関連のプライベート・クレジット取引額は2025年に590億米ドルに達し、世界のプライベート・クレジット取引総額に占める割合は、2024年の9%から2025年には34%へと上昇しました。発行体やスポンサーは、シンジケートローン、プライベート・クレジット、およびストラクチャード商品を組み合わせた構造に関する助言をますます必要としています。こうした資金調達源の多様化により、コーポレート・デット・ソリューション市場で取り扱われる業務はさらに拡大しています。
借入およびリファイナンスコストの上昇
借入コストの上昇は、低格付けおよびミドルマーケットの借り手にとって、引き続き発行の経済性を制約する要因となっています。2024年末時点で、非投資適格発行体における新規債務のコストは、未償還債務のコストを1.4パーセントポイント上回っていました。この差は2025年には0.7パーセントポイントまで縮小しましたが、未償還の非投資適格債務の31%は、2026年から2028年にかけて、より高い金利で借り換えを行う必要があります。格付けのない発行体や、シンジケートローンに関する確立された取引関係を持たないサブ・インベストメント・グレードの発行体については、コストの差がさらに拡大しています。この圧力は、一部の低格付け発行体カテゴリーにおいて、アドバイザリー手数料の収益性を低下させる可能性があります。また、償還期限の延長や負債管理業務への需要を生み出し、企業債務ソリューション市場に複雑な影響を及ぼす可能性があります。
セグメント分析
2025年、企業債務ソリューション市場のうち、債務組成、引受、シンジケート業務が81.8%を占めました。この状況は、大手銀行が取り扱った投資適格級およびハイイールド債のプライマリー発行高を反映したものです。2026年の米国社債の総発行額は2兆4,600億米ドルに達すると予想されています。投資適格および投機的格付けの非金融企業による純発行額はプラスを維持しており、プライマリー市場の活況が持続していることを示しています。借り手が格付け、投資家とのコミュニケーション、および資金調達期間を一体的に管理しなければならない場合、資本構成および格付けに関するアドバイザリー業務が重要となります。借り換えコストの上昇により、発行体にとってこれらの選択はより重大な意味を持つようになっています。
負債管理およびリストラ・アドバイザリーは最も急成長しているサービスであり、2026年から2031年にかけてCAGR7.6%が見込まれています。2020年および2021年に発行されたマルチ・トランシェのコベナント・ライト構造は、借り手および債権者にとって決断の岐路に差し掛かっています。フーリハン・ロキーは2025年、世界中で83件のディストレスト債および破産関連取引のアドバイザリー業務を行いました。エバーコアの負債管理・再編チームは、2025年の「IFRアメリカズ・リストラクチャリング・アドバイザー・オブ・ザ・イヤー」に選出されました。引受銀行は債権者を代理する際に利益相反に直面する可能性があり、それが独立系アドバイザーの役割を生み出しています。そのため、企業債務ソリューション業界では、大量の発行案件と複雑な再編案件に対して、異なる競合モデルが存在しています。
2025年、社債およびノートは、コーポレート・デット・ソリューション市場全体の56.2%を占めました。また、これらの商品は債務商品の中で最も高い成長が見込まれており、2031年までのCAGRは5.7%と予測されています。2025年末時点で、社債の残高は36兆1,900億米ドルに達しました。非投資適格の非金融企業による純発行額は、2021年以来初めてプラスに転じました。これにより、債券発行体の基盤が、最も頻繁に発行を行う投資適格の借り手以外にも広がりました。2025年11月までに、米国における企業債券の電子取引は総取引量の50%に達し、年末にはビッド・アスク・スプレッドの中央値が30ベーシスポイントまで縮小しました。
シンジケートローンは、レバレッジド・バイアウトや国境を越えた買収資金調達において依然として重要な役割を果たしています。これらは、借り手が協調的な貸し手の参加を伴う、大規模かつ柔軟な融資枠を必要とする際に利用されます。大規模なスポンサー取引は、シンジケートローンとプライベート・クレジットの相対的な価格設定を引き続き試すものとなっています。本報告書では、この競合が、金融商品の選定やシンジケート戦略に関する継続的な検討の要因であると指摘しています。ハイブリッドな資本構成の場合、貸し手やアドバイザーは、債券、ローン、プライベート・ファイナンスといった選択肢のバランスを取る必要が生じることがあります。こうした要件は、資金調達手段が借り手のより広範な資本構成と連動しているため、コーポレート・デット・ソリューション市場を支える要因となっています。したがって、コーポレート・デット・ソリューション業界は、流動性の高い債券市場での執行と、スポンサー取引向けのローンベースの資金調達の両方に対応しなければなりません。
地域別分析
2025年、北米はコーポレート・デット・ソリューション市場の41.8%を占めました。同地域は、米国の社債市場の厚みと、大手銀行における債務資本市場活動の集中という恩恵を受けています。米国の社債総発行額は、2026年に2兆4,600億米ドルに達すると予想されています。人工知能(AI)ハイパースケーラーによる借入が、発行需要の主要な追加源として特定されています。カナダでは国境を越えたアドバイザリー活動が活発ですが、メキシコではソブリンの財政見通しに対する懸念から、より厳しい状況に直面しています。南米では、ブラジルが選定された投資適格企業による国際発行を後押ししており、アズール社(Azul S.A.)は13億米ドル以上の資金調達債務を再編した後、2026年2月に連邦破産法第11章(チャプター11)からの脱却を果たしました。
欧州では、成熟した規制とサステナブル・ファイナンスの枠組みを通じて、企業債務ソリューション市場が支えられています。欧州連合(EU)のグリーンボンド基準は、2025年および2026年にかけて、サステナブルボンドに関するアドバイザリー業務の拡大を後押ししました。欧州のレバレッジド・ファイナンスは、スポンサーや企業が債務の借り換え、金利見直し、および償還期限の延長を行った結果、2025年下半期に過去最高水準を記録しました。借り手が有利な金利を確保しようと努めたため、借り換えは引き続き発行の主要なテーマとなりました。英国は負債管理およびレバレッジド・バイアウト業務を支えています。ドイツは大規模な産業分野の借り換えを支えている一方、フランスとイタリアはシンジケートローンと債券市場での執行を組み合わせた複雑な取引を支えています。
アジア太平洋地域は最も急成長している地域市場であり、2026年から2031年にかけてCAGR7.1%が見込まれています。2025年のアジアの社債発行額は2兆7,700億米ドルに達し、2022年から2024年の平均と比較して実質20%増加しました。また、社債残高は3%増加し、10兆8,000億米ドルとなりました。2025年のアジアにおける国際発行額は5,270億米ドルに達し、日本、中国、東南アジア諸国連合(ASEAN)が牽引しました。インドの社債市場は59ラク・クロール・インドルピー(7,040億米ドル相当)に達し、過去5会計年度でCAGR10.4%を記録しました。社債はインドの国内総生産(GDP)の17%を占めており、市場の発展余地が残されています。中東およびアフリカ地域でも、サウジアラビアやアラブ首長国連邦(UAE)を筆頭に、従来の債券、スークーク、トランジション・ファイナンスの発行が活発に行われています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業の債務借り換えおよび満期管理の需要
- 民間信用および代替債務ファイナンスの拡大
- 柔軟でオーダーメイド型の企業向け資金調達に対する需要の高まり
- 大規模インフラ、デジタル、およびデータセンターにおける資本需要
- サステナブル債およびトランジション債による資金調達の複雑化
- 国境を越えた多通貨債務の最適化
- 市場抑制要因
- 借入コストおよび借り換えコストの上昇
- 小規模な借り手や信用格付けの低い借り手に対する融資環境の逼迫
- 企業信用の悪化とデフォルトリスク
- 金融危機下における債券市場の変動性と流動性の低下
- バリューチェーン分析
- 企業借入者、スポンサー、および資金調達需要
- 債務の組成、アドバイザリー業務およびストラクチャリング
- 資本の調達、配分、およびライフサイクル管理
- 規制情勢
- 銀行の自己資本、健全性および信用リスクに関する要件
- 企業の支払不能、破産および債務再編の枠組み
- プライベート・クレジット、レバレッジド・ファイナンス、および社債市場の監督
- 技術展望
- AIを活用した与信審査、デューデリジェンス、および債務モニタリング
- 債務の組成、書類作成、およびワークフローの自動化プラットフォーム
- 信用リスク、デフォルト、流動性に関する予測分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 債務組成、引受、シンジケーション
- 資本構成および格付けに関するアドバイザリー
- 負債管理および事業再編アドバイザリー
- 債務証券別
- 社債および短期社債
- シンジケートローン
- 信用の質別
- 投資適格級
- 非投資適格/ レバレッジド
- クライアントタイプ別
- 非金融企業発行体
- 金融機関発行体(FIG)
- 金融スポンサー
- 産業分野別
- BFSI
- テクノロジー、ソフトウェア、デジタルインフラ
- 製造・産業分野
- エネルギー、公益事業、天然資源
- 不動産・建設
- ヘルスケア・ライフサイエンス
- 消費財、小売、レジャー
- 運輸・物流
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- J.P. Morgan Chase & Co.
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Citigroup Inc.
- Barclays PLC
- BNP Paribas S.A.
- Deutsche Bank AG
- HSBC Holdings plc
- UBS Group AG
- Bank of America Corporation
- Houlihan Lokey, Inc.
- Lazard, Inc.
- PJT Partners Inc.
- Rothschild & Co
- Moelis & Company
- Evercore Inc.
- FTI Consulting, Inc.
- AlixPartners, LLP
- Kroll, LLC
- Wells Fargo & Company
第7章 市場機会と将来の展望



