


企業の負債:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Corporate Debt - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156881
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、企業債務市場の規模は、2025年に595億米ドル、2026年に612億9,000万米ドルとなり、2031年までに745億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR4%で成長すると見込まれています。
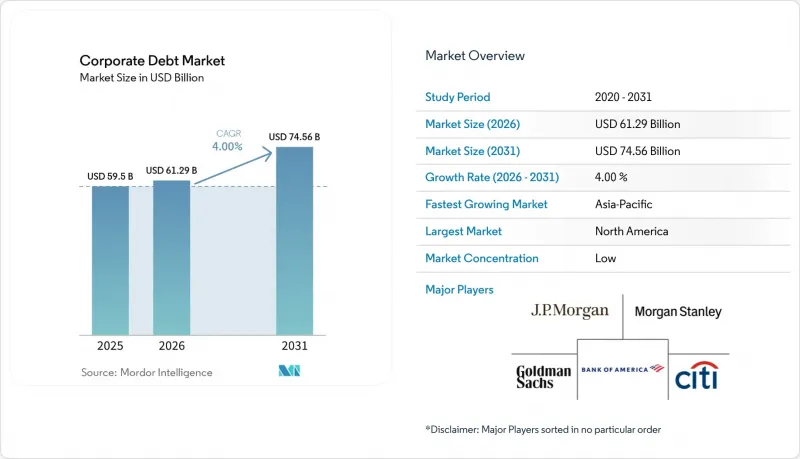
世界の企業債券市場の動向と洞察
AIインフラおよびデータセンターへの資金調達が、債券市場のセクター構成を変容させている
AIインフラへの投資は、企業債券市場における追加的な企業債券供給の主要な源泉となっています。上位5社のハイパースケーラーは、2025年に1,210億米ドルの米国企業債券を発行しましたが、これは2020年から2024年までの年間平均発行額である280億米ドルの4倍以上に相当します。2026年半ばまでに、主要な6社のハイテク発行体による債券発行総額は約2,440億米ドルに達し、投資適格債市場における少数の発行体グループの役割が拡大しました。AI関連債券は、米国の投資適格債市場の14%を占め、JPMorgan米国流動性指数において、銀行セクターを抜いて最大のセクターとなりました。ハイパースケーラー企業の純レバレッジ比率は0.4~0.7倍でしたが、その他の投資適格企業群では3倍弱でした。ただし、モルガン・スタンレーのデータによると、発行が加速するにつれて、このレバレッジ比率は2026年半ばまでに約1.8倍へと急上昇する見込みです。AI関連支出の鈍化は、パッシブ運用を通じてこれらにエクスポージャーを持つインデックスファンドや年金ポートフォリオに影響を及ぼす可能性があります。
企業の借り換えと満期ウォールが構造的な取引フローを生み出す
2025年から2029年の間に満期を迎える格付け付きグローバル社債は、債券、ローン、リボルビング・ファシリティを合わせて計12兆4,000億米ドルに上ります。そのうち米国分の総額は5兆9,000億米ドルで、2028年には1兆4,610億米ドルでピークに達すると予想されています。米国だけでも、投機級非金融セクターの満期額は、2026年の2,540億米ドルから2028年には6,820億米ドルに増加すると見込まれています。多くの発行体は、政策金利がゼロ近辺だった時期に調達した債務を借り換えを行うことになり、これにより、以前のクーポン金利に比べてコストが150~400ベーシスポイント上昇する可能性があります。投資適格格付けの企業は、一般的に、ミッドマーケットやB格付けの借り手よりも、こうしたコストを吸収する余力があります。その結果生じる「アムエンド・アンド・エクステンド(契約条件の変更・延長)」取引やプライベート・クレジットの再編に対する需要は、広範なシンジケートローンのスプレッドが縮小した場合でも、取引量を支える要因となります。
金利コストと借り換え費用の上昇が、信用力の低い借り手のマージンを圧迫
現在の金利水準での借り換えは、社債市場における低格付け借り手の発行意欲を抑制しています。2025年末時点で、非投資適格債の15%が8%以上の金利コストを負担しており、これは2022年の9%から増加しています。金利が2%以下の債務の割合は、2021年の約25%から2025年には14%に低下しました。ソフトウェア企業はレバレッジド・ローン市場の16%を占めており、AI関連の収益への打撃と借り換えニーズの両方に直面しています。2026年第2四半期、米国の投資適格格付けにおける格上げと格下げの比率は3対1でしたが、この大まかな結果の陰には、財務基盤の弱い借り手に対する圧力があります。米ドルの高値は、外貨建て債務を抱えながら現地通貨で収益を得ている新興市場の発行体にとって、債務返済コストをさらに押し上げる可能性があります。
セグメント分析
2025年、社債は企業債務市場規模の61.22%を占め、シンジケートローンは残りの38.78%を占めました。社債は2026年から2031年にかけてCAGR4.34%で成長すると予測されており、最大の商品セグメントであると同時に、最も成長の速いセグメントでもあります。2025年には、毎週取引されなかった米国の投資適格債券の割合が10%まで低下しました。公募債券市場は、大規模な取引を必要とする案件を効率的に支援することができます。こうした状況により、大規模な取引において公募債券による実行の競争力が高まっています。
2026年7月までの米国の社債発行額は1兆6,810億米ドルに達し、前年同期比で26.9%増加しました。同期間中の1日平均取引高は14.4%増加し、681億米ドルとなりました。2026年には、250億米ドル以上の米国の投資適格社債発行案件が7件価格決定され、これは過去7年間の合計に相当します。プライベート・クレジットの運用資産残高は2025年6月に1兆8,000億米ドルに達し、2026年には2兆米ドルに達する見込みでした。AI関連のプライベート・クレジット取引額は2025年に590億米ドルに達し、プライベート・クレジット取引総額に占めるその割合は9%から34%に上昇しました。
2025年の企業債務ファイナンス全体において、投資適格債が66.89%を占め、これは年金基金、保険会社、ソブリン・ウェルス・ファンドからの需要に支えられたものです。無格付け債は2031年までCAGR5.42%で成長すると予測されており、これは信用格付け区分の中で最も高い成長率となります。投資適格企業による2025年の純発行額は7,680億米ドルに達しました。その投資適格級発行額のうち、金融企業と非金融企業がほぼ同等のシェアを占めました。投資適格級の発行額は、引き続き高品質な企業債務発行の中核を成しています。
格付けのない債券は、新興市場での初発行企業や中小規模のミッドマーケット企業が、公的格付けに伴うコストや遅延なしに資金調達を行うにつれて拡大しています。2026年第2四半期における米国の投資適格格付けの格上げと格下げの比率が3対1であったことは、絶対利回りが高水準にあるにもかかわらず、投資適格格付けの債券発行を支えました。2025年、AI関連債券は米国投資適格市場全体の15%を占め、通常は分散投資の観点から評価されるこのセグメントにおいて、セクターおよびデュレーションの集中度を高めました。AIデータセンター・キャンパス向けの合弁事業担保型144A債券は、発行体の貸借対照表上では完全には把握できないエクスポージャーをもたらしています。SECの開示規則の強化およびEUの目論見書規制により、新規の無格付け発行体に対する開示が改善されています。
地域別分析
2025年、北米は企業債務ファイナンス全体の39.92%を占め、これは米国における投資適格債およびハイイールド債市場の厚みによって支えられていました。2026年第1四半期における米国における投資適格債の残高は、計11兆7,000億米ドルに達しました。AI関連の設備投資や合併・買収(M&A)活動が供給を押し上げる中、2026年の米国における投資適格債発行額は1兆8,100億米ドルに達する見込みです。2025年から2029年にかけて満期を迎える米国企業の債務は合計5兆9,000億米ドルに上り、2028年には1兆4,610億米ドルでピークに達すると予想されています。2025年11月の米国社債取引のうち、電子取引が50%を占め、執行コストの削減と個人投資家の参加拡大につながっています。
欧州は引き続き企業債務市場の主要な活動拠点であり、発行は英国、ドイツ、フランス、イタリア、スペインに集中しています。ユーロ建ての外貨建てクレジットは2025年に年率11%のペースで増加し、発行残高は4兆9,000億ユーロに達しました。「企業のサステナビリティ報告指令」や「欧州グリーンボンド基準」を含む欧州の開示要件が、サステナブル債における発行体の慣行を形作っています。ブラジルは2026年4月に59億米ドルの国債を発行した一方、同月における中国を除く新興市場の非金融企業の発行額は前年同月比で66%増加しました。2026年の新興市場の成長率は4.1%と予測されており、これは先進市場の成長率を2.6ポイント上回っています。
アジア太平洋地域は、2031年までCAGR5.23%で成長すると予測されており、これは社債市場において地域別で最も高い成長率となります。2025年のアジアにおける国際債券発行額は14%増加して5,270億米ドルに達し、ASEAN諸国の発行額は2022年から2024年までの平均を31%上回る水準まで回復しました。アジアの社債発行の大部分は中国が占めていますが、インド、日本、韓国、シンガポールも国内および国際債券市場を拡大しています。中東・アフリカ地域では、政府主導のインフラプログラムに関連して発行額が増加しており、サウジアラビア、アラブ首長国連邦(UAE)、南アフリカが社債市場での活動を牽引しています。また、デジタル債券の取引も活発化しており、同地域と世界の資本市場インフラとのつながりを強めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIインフラおよびデータセンターの資金調達需要
- 企業の資金調達および債務の償還要件
- 企業の設備投資に向けた対外債務による資金調達の拡大
- プライベート・クレジットおよび代替的な企業債務チャネルの成長
- 投資家のリスク選好の高まりと企業債への需要の増加
- 新興国企業債市場の発展
- 市場抑制要因
- 金利負担の増加および借り換え費用の増加
- 企業のレバレッジ上昇と債務返済負担の増大
- 投資家の吸収能力の制約と集中リスク
- 流通市場の流動性と市場ショックに対する脆弱性
- バリューチェーン分析
- オリジネーション、与信審査、および債務構造の設計
- 流通、新規発行および割当
- 二次取引、清算、決済および保管
- 規制情勢
- 有価証券の開示および投資家保護に関する要件
- 銀行および非銀行系企業向け融資機関に対する慎重な規制
- 国境を越えた発行、課税、およびサステナブル・デットに関する要件
- 技術展望
- 電子取引およびデジタル債券流通プラットフォーム
- AIを活用した与信分析、与信審査、およびリスク監視
- デジタル債券、ブロックチェーンを活用した発行および決済
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 債務証券別
- 社債
- シンジケートローン
- 信用の質別
- 投資適格級
- 非投資適格
- 格付けなし
- 発行体タイプ別
- 金融機関
- 非金融企業
- 産業分野別
- エネルギー・ユーティリティ
- 工業・製造業
- テクノロジー、メディア、通信
- ヘルスケア・ライフサイエンス
- 消費財・サービス
- 不動産
- その他のセクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- JPMorgan Chase & Co.
- Bank of America Corporation
- Citigroup Inc.
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Barclays PLC
- BNP Paribas S.A.
- Deutsche Bank AG
- HSBC Holdings plc
- Wells Fargo & Company
- Apollo Global Management, Inc.
- Ares Management Corporation
- Blackstone Inc.
- BlackRock, Inc.
- HPS Investment Partners
- KKR & Co. Inc.
- Blue Owl Capital Inc.
- The Carlyle Group Inc.
- Oaktree Capital Management, L.P.
- Golub Capital
- JPMorgan Chase & Co.