


高純度ベーマイト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-Purity Boehmite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155668
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、高純度ベーマイト市場の規模は2025年に2億7,345万米ドルと評価され、2026年の3億1,132万米ドルから2031年までに6億2,973万米ドルへと拡大すると予測されており、予測期間におけるCAGRは15.13%です(2026年~2031年)の間にCAGR15.13%で成長すると推定されています。
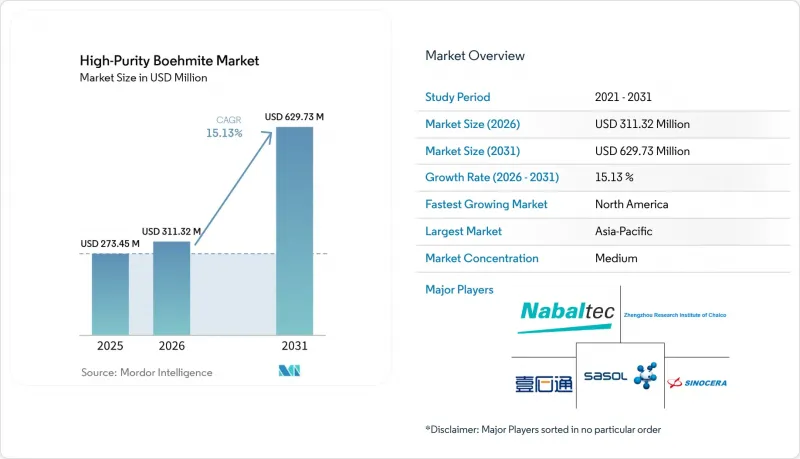
世界の超高純度ベーマイト市場の動向と洞察
EVおよびエネルギー貯蔵用バッテリーの容量拡大
バッテリー容量の拡大は、高純度ベーマイト市場におけるセパレーター用材料の需要を牽引する最大の要因です。これは、セラミックコーティングフィルムが、時折購入される特殊な原材料としてではなく、セル容量の拡大に合わせて生産されるためです。2025年末までに、世界のリチウムイオン電池生産能力は4 TWhを超え、その総生産量の80%以上を中国が占めています。この集中により、中国のセルおよびセパレーターメーカーは、ベーマイトの純度要件、粒子径の仕様、および購入量の決定において中心的な役割を果たしています。2025年、世界の電気自動車用バッテリーの導入量は1,187 GWhに達しました。セラミックコーティングセパレーターの生産量が増加するたびに、それに対応するベーマイトスラリーに対する継続的な需要が生まれます。また、既存工場の稼働率が高まれば、新施設が稼働を開始する前から購入量が増加する可能性があります。さらに、セパレーターのコーティング層が薄くなることで、より微細な粒子サイズでも分散性を維持でき、付加価値の高い製品構成を支えることができる表面改質グレードへの需要も高まっています。
セラミックコーティングセパレーターの安全要件
セラミックコーティングセパレーターは、高エネルギー電池セルにおける中核的な安全部品としてますます重視されています。特に、急速充電や高ニッケル系化学組成により、熱的および電気化学的な制御の重要性が高まっている分野においてその傾向が顕著です。製造業者が柔軟なコーティングと、より強力なフッ化水素酸除去性能を必要とする用途では、ベーマイトがガンマアルミナに取って代わり、その地位を確立しつつあります。また、モース硬度3~3.5という特性により、より硬い無機系代替材料と比較して、設備の摩耗を低減することも可能です。2025年の『Journal of Power Sources』誌の研究によると、板状のベーマイトコーティングは、球状アルミナコーティングに比べて、より高い電解液吸収性とより低い内部抵抗を示すことが明らかになりました。これらの特性は、急速充電やサイクル安定性に関連しており、これらは依然として車載用バッテリーの検証や、セルメーカーによる認定決定において中心的な役割を果たしています。水系ベーマイトスラリーシステムは、N-メチル-2-ピロリドン(NMP)系プロセスと比較して溶剤排出量を削減できるため、バッテリー工場における規制順守や生産体制の変更を支援します。セパレーターの設計が薄型化するにつれ、一貫した微粒子分布を提供できるサプライヤーは、高純度ベーマイト市場においてより有利な立場に立つことになります。
超高純度処理の高コスト
バッテリーおよび半導体グレードでは、ナトリウムや金属不純物を厳格に管理する製造ルートが求められ、セルメーカーはナトリウム、カルシウム、鉄、シリコンについて、多くの場合50~100ppmの不純物許容値を設定しています。アルミニウムアルコキシドの合成や、高純度ギブサイトの制御された水熱変換には、原料の品質、反応条件、粒子径分布の厳格な管理を含め、標準グレードの生産よりも高度なプロセス制御が必要となります。2025年の研究では、200°Cで60分間の水熱合成を行うことで、Na2O含有量0.03%、D50が4.18μmのベーマイトを製造できることが明らかになりました。したがって、高純度ベーマイト市場は、グレードごとにコスト構造が著しく異なり、生産量の伸びだけで評価することはできません。生産者は、一部の供給チャネルにおいて低価格の材料との競争に直面しつつ、精製、粒子制御、および試験への投資を回収しなければなりません。このため、既存の生産拠点以外での高仕様生産能力の増強ペースが制限される可能性があります。
セグメント分析
2025年には、水系スラリー処理がセパレーターコーティング用途で定着したことから、水分散性ベーマイトが市場価値の46.78%を占め、製品タイプの中で最大のシェアを獲得しました。表面改質型分散性ベーマイトは、2026年から2031年にかけてCAGR16.45%で成長すると予測されており、これは全製品カテゴリーの中で最も高い成長率となります。これは、バッテリーメーカーが高ニッケルセル基板において、より薄いコーティング層を求めているためです。このグレードへの需要は、粒子が水性スラリー中で安定して保持されることに依存しており、これにより均一なコーティングと欠陥率の制御が可能となります。表面処理は凝集を抑制し、堆積の一貫性を向上させることができますが、その一方で、粒子径や表面化学的性質を確実に制御することも求められます。セパレーターの仕様はD50値の低減に向かっているため、粒子径分布の狭さが重要性を増しており、生産者にとっては設備投資や調査への要件が高まっています。2025年の『Journal of Alloys and Compounds』誌の研究では、工業用ギブサイトおよびベーマイトから製造された二元アルミナセラミックスにおいて、密度と機械的特性が向上したことが報告されており、これは先端セラミックスおよび電池用途の両方における材料ロードマップを裏付けるものです。酸分散性グレードは、酸性媒体を使用する触媒担体や耐火物用途において、依然として特殊な需要を維持しています。水分散性グレードと酸分散性グレードを組み合わせることで、多品目ポートフォリオを持つサプライヤーは、電気自動車の生産が変動する中でも、より安定した需要基盤を確保することができます。
地域別分析
2025年、アジア太平洋地域は世界市場価値の40.29%を占め、高純度ベーマイトの最大の地域市場となりました。中国には、ギブサイト精製、ベーマイト合成、セパレーターコーティング、電池セル生産に及ぶ統合されたサプライチェーンがあり、材料サプライヤーと下流メーカーとの緊密な連携を可能にしています。この地域の優位性は、大規模なセパレーター製造、密な電池調達ネットワーク、およびセル仕様の変更に伴う頻繁な技術認定の必要性によってさらに強化されています。韓国は電池製造およびコーティング事業を通じて貢献しており、一方、日本はセパレーター用途や先端電子セラミックス向けの特殊な微細グレードを供給しています。こうした能力により、同地域は大量生産される電池材料と、より専門性の高い高純度用途の両方において重要な位置を占めています。インドおよびASEAN諸国は、まだ初期段階にありますが、インドにおける先進化学系セル向けの生産連動型インセンティブプログラムが、上流材料への需要を生み出しています。現在の役割は中国、日本、韓国に比べて小さいもの、現地のバッテリープロジェクトにより、予測期間の後半には、より多様な地域的な調達基盤が形成される可能性があります。また、アジア太平洋地域のサプライヤーは、材料選定を決定づける原料、コーティング、およびセル製造の各段階に地理的に近いという利点も享受しています。
北米は、2026年から2031年にかけてCAGR16.93%で成長すると予測されており、これは高純度ベーマイト市場において地域別で最も高い成長率となります。米国の政策は、国内のバッテリー施設への投資を促進し、特に国内調達要件が調達決定に影響を与える場合において、現地のセパレーター供給への関心を高めています。これにより、セパレーターの製造活動が北米のセル生産拠点に近づくとともに、現地での材料認定に対する需要が生まれています。サプライチェーンの混乱が材料の入手可能性や納期の信頼性に影響を与えているケースでは、国内での認定がますます重要になっています。現地での試験、一貫したロット管理、および用途開発をサポートできるサプライヤーは、新施設が稼働し始めるにつれて優位性を得られる可能性があります。カナダの重要鉱物政策やメキシコの自動車組立拠点も、地域的な需要をさらに後押ししています。この地域におけるビジネスチャンスは、バッテリー工場が発表された生産能力から持続的な生産へと移行するペース、およびセパレーターの生産能力とベーマイトの供給が並行して拡大するかどうかによって左右されます。というのも、バッテリーへの投資だけでは、認定されたコーティング材料に対する即時の需要は生まれないからです。
欧州では、電池セルの開発とハロゲン系難燃剤の代替という、2つの異なる需要の流れが支えとなっています。難燃材に関する規制は、ケーブル、建設資材、輸送用途、自動車用配線における需要を後押ししており、これらの分野では、規制への準拠と防火性能の両方が材料選定の要因となっています。ドイツ、フランス、スウェーデン、ハンガリーにおける電池セルプロジェクトは、セパレーター材料の認定プロセスを進めていますが、量産開始のタイミングにはばらつきが見られます。ナバルテック社はシュヴァンドルフでのベーマイト生産能力を拡大しましたが、欧州のセル製造は予想よりも緩やかなペースで拡大しています。この不一致により、大量購入が遅れる一方で、確立された現地の供給体制や技術文書の価値が高まる可能性があります。南米ではブラジルとアルゼンチンに需要が集中しており、これらの国々では製油所の活動や建設関連用途が依然として重要な位置を占めています。中東およびアフリカにおける需要は、湾岸諸国での製油所拡張や、低硫黄燃料のハイドロプロセシングに使用されるベーマイト由来の触媒担体に結びついています。これらの需要源は電気自動車の普及スケジュールへの依存度が低く、多様なサプライヤーにとって、同地域での販売に向けた代替ルートを提供しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVおよび蓄電池の生産能力拡大
- セラミックコーティングセパレーターの安全要件
- ハロゲンフリー難燃剤への代替
- 半導体および先端セラミックの微細化
- 製油所の触媒担体交換需要
- 市場抑制要因
- 超高純度プロセスの高コスト
- セルメーカーにおける認定サイクルと切り替えコスト
- 安定した原料の供給不足および微粒子処理能力の不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 水分散型
- 酸分散型
- 表面改質型分散剤
- 用途別
- リチウムイオン電池
- 耐火材料
- 電子セラミックス
- 難燃剤
- 触媒
- ポリマー添加剤
- レオロジー制御
- その他の用途
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 建設
- 消費財
- 石油精製および化学処理
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Anhui Estone Material Technology Co., Ltd.
- Dequenne Chimie S.A.
- Henan Tianma New Material Co., Ltd.
- Kawai Lime Industry Co., Ltd.
- KC Corporation
- Nabaltec AG
- Osang Group Co., Ltd.
- Sasol
- Shandong Higiant High-Purity Aluminum Technology Co., Ltd.
- Shandong Sinocera Functional Material Co., Ltd.
- Silkem d.o.o.
- Tianjin Boyuan New Materials Co., Ltd.
- TOR Minerals
- Xuancheng Jingrui New Materials Co., Ltd.
- Zhengzhou Research Institute of Chalco
第7章 市場機会と将来の展望



