


アスベスト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asbestos - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119563
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アスベスト市場の規模は、2025年の11億3,000万米ドルから2026年には11億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.01%で推移し、2031年には13億5,000万米ドルに達すると予測されています。
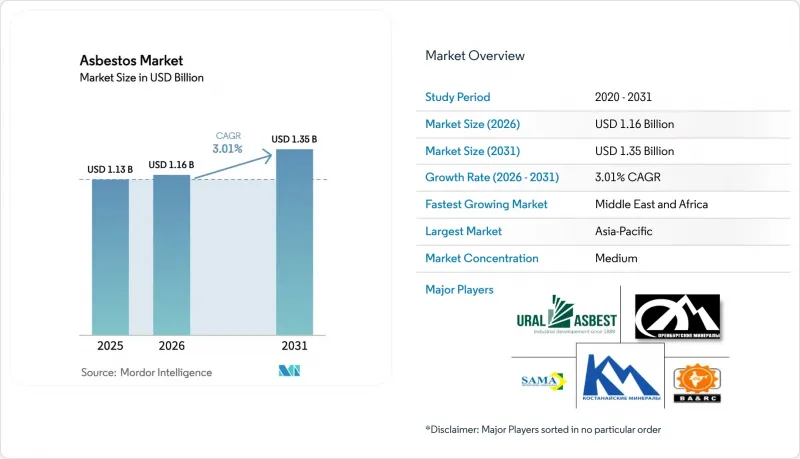
本レポートは、タイプ別(クリソタイル、アモサイト、クロシドライト、トレモライト、アクチノライト、アントフィライト)、用途別(建築資材、電気絶縁材、摩擦製品、包装材、ガスケット、その他の用途)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアスベスト市場の動向と洞察
アジア太平洋地域およびアフリカにおけるインフラの急速な拡大が、低コストのアスベストセメントの需要を支えています
インド、中国、ナイジェリア、エチオピアにおける大規模な住宅・交通インフラ計画では、価格面での優位性と安定した供給を理由に、アスベストセメントが引き続き好まれています。インドは2019年から2020年にかけて、主にロシアから36万1,164トンを輸入し、手頃な価格の住宅建設を主体とする屋根や配管のプロジェクトに供給しました。エチオピアやアンゴラに進出する中国の建設会社は、農村部の学校や倉庫向けにアスベストセメント板を指定することが多く、アジアの生産者とアフリカの建設業者を結ぶ需要ルートが強化されています。ナイジェリアの建設セクターでは、これまで複数のプロジェクトで100万トン以上が消費されており、この素材の耐久性を依然として重視する定着したユーザー層が存在することが示されています。WHOは、アスベスト関連疾患が世界中で年間12万5,000人の死者を出していると警告していますが、コスト抑制を優先する各国政府は引き続き輸入を承認しています。世界の禁止措置が強化される中でも、こうしたインフラ主導の需要がアスベスト市場の基盤を支えています。
アスベストが使用された既存の建物における改修・補修活動の増加
禁止措置以前に設置された数百万もの屋根、水道本管、壁板が現在、維持管理を必要としており、これにより封じ込め用コーティング、除去サービス、交換用パネルに対する安定した需要が生まれています。専門の請負業者は、負圧エンクロージャー、HEPAフィルター、認定された廃棄処理に投資しており、業界調査によると、これにより初期費用は15万米ドル以上に達しています。米国では2024年、備蓄から110トンのクリソタイルが消費されましたが、その全量が、依然としてアスベスト製ダイヤフラムに依存している塩素アルカリプラントのメンテナンスに充てられました。ラトビアの2024年の除去パイロット事業では、予算が数ヶ月も前倒しで枯渇し、古い住宅ストックに潜む膨大な作業量が浮き彫りとなりました。こうした改修活動は、アスベスト市場のライフサイクルを延長すると同時に、設計変更なしに既存の設備に組み込める代替材料の並行的な成長を促進しています。
各国における禁止措置の加速(例:2024年の米国EPAによるクリソタイル段階的廃止)
米国は2024年3月にクリソタイルの輸入を禁止し、特殊用途については2037年まで段階的な転換期限を設定しました。メキシコ議会は2024年1月に全面禁止案を可決し、北米全域で不使用区域を拡大しました。現在、60カ国以上が全面禁止を実施しており、WHOなどの多国間機関も代替化の取り組みを推進し続けています。更新された規制の下では、クロール・アルカリ部門だけでも28億~34億米ドルの転換コストが発生すると見込まれています。主要経済国が相次いで規制を実施するにつれ、サプライヤーは市場へのアクセスを失い、その結果、世界の消費量が縮小し、繊維の供給先が規制の緩い少数の地域へとシフトしています。
セグメント分析
2025年、クリソタイルはアスベスト市場シェアの94.23%を占めました。これは、建設業者、自動車メーカー、および塩素アルカリ事業者が、その柔軟な繊維と比較的容易な入手性を好んでいるためです。2025年、ロシアは世界の鉱山生産量の48%を占め、カザフスタン、ブラジル、中国が続きましたが、制裁や物流上の問題により、2020年以降、ロシアの輸出シェアは65%から48%に縮小しました。トレモライトは、代替品が依然として高価な特殊な冶金および耐熱用途に支えられ、2031年までの年間平均成長率(CAGR)が3.16%と、アスベスト市場内で最も高い伸びを示しました。EPAによる2024年の禁止措置により、クリソタイルは収益性の高い米国市場へのアクセスを失い、アンフィボル系アスベストが残りのシェアを獲得できるのは、禁止措置のない管轄区域に限られることが示唆されています。WHOの勧告に準拠する国が増えるにつれ、各種類への需要は狭い地理的ニッチ市場に分散し、供給の変動性が高まるでしょう。
多くの生産者はすでに、仕向地ごとに在庫を区分しています。ロシアの鉱山では、高品質のクリソタイルをインドや中国に供給している一方、中品質の繊維は、建設基準が比較的緩やかなアフリカやラテンアメリカ向けに出荷されています。対照的に、アンフィボライト系アスベストの需要は現在、ほぼ完全に調査目的によるものであり、大学や材料科学関連企業が、ろ過や高温セラミックス分野における制御された実験のために微量を発注しています。こうした変化は、アスベスト市場が二極化していることを示しており、市場規模は縮小しつつも、高精度が求められる特定の分野では依然として需要が維持されています。
地域別分析
2025年、アジア太平洋地域はアスベスト市場収益の70.62%を占め、その牽引役となったのは、世界全体の輸入量の44%を占める世界最大の輸入国であるインドでした。同地域では100以上の工場で約30万人の労働者が雇用されており、健康面を理由とした改革に抵抗する経済的な慣性が生じています。中国は依然として主要な消費国かつ生産国であり、公衆衛生の予測によれば、2035年までにアスベスト関連疾患による年間死亡者数は1万5,000人に達すると見込まれており、使用継続による社会的コストが浮き彫りになっています。インドネシア、ベトナム、フィリピンも依然として規制が緩く、ロシアやカザフスタンの鉱山から産出された繊維が、屋根材や配管材料として流入しています。こうした要因により、国際的な反対運動が高まる中でも、アジア太平洋地域のアスベスト市場における支配的な地位は揺るぎないものとなっています。
北米では、2024年に米国がクリソタイルを禁止したことを受け、構造的な変化が生じました。国内消費量は、すべて過去の在庫に由来する110トンにまで減少し、塩素アルカリプラントは2037年までに膜への転換を完了しなければなりません。かつては主要な生産国であったカナダは、現在、採掘されたアスベストのほぼすべてをアジアに輸出していますが、操業停止を求める外部からの圧力に直面しています。メキシコの禁止法案が可決されれば、この地域における最後の販路が閉ざされ、世界の貿易ルートに影響を及ぼす大陸規模のモラトリアムが定着することになります。訴訟は依然としてこの地域を特徴づける過去の負の遺産であり、数十億規模の未解決の請求が、建設、産業用ガス、消費財の各セクターの財務状況を圧迫しています。
欧州では、1990年代に加盟国全体で禁止措置を実施して以来、アスベストの新規使用に対してゼロトレランス方針を維持しています。現在、学校や公共建築物からの断熱ボードの撤去など、過去の残存問題の是正が活動の中心となっています。欧州委員会は、安全な解体が技術的に困難な低電圧の塩素アルカリ電解槽に対して、依然として限定的な特例を認めていますが、そうした例外は縮小傾向にあります。ラトビアの2024年パイロット事業のような各国プログラムは、除去需要が財政能力を上回る場合が多いことを示しており、アスベスト関連サービスの需要が長期にわたり続くことを示唆しています。こうした経験は、代替となる繊維セメント板や膜技術の革新を後押ししており、輸出企業は現在、これらの製品をアジア、アフリカ、ラテンアメリカに販売しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域およびアフリカにおけるインフラの急速な拡大が、低コストのアスベストセメントの需要を支えています
- アスベストが使用された既存建築物(屋根、配管)における改修・修繕工事の増加
- クロール・アルカリ用ダイアフラムにおける、合成代替品に対するクリソタイルのコスト面での優位性
- 高成長新興国におけるアスベスト禁止措置の執行が不十分であること
- 化学・石油処理分野における特殊ガスケットへのニッチな需要
- 市場抑制要因
- 各国における禁止措置の加速(例:EPAによる2024年の米国クリソタイル段階的廃止)
- 生産者および下流ユーザーにおける訴訟および保険費用の増加
- 非アスベスト系繊維セメントおよびブレーキ摩擦材の急速な商品化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- クリソタイル
- アモサイト
- クロシドライト
- トレモライト
- アクチノライト
- アントフィライト
- 用途別
- 建築資材
- 電気絶縁
- 摩擦製品
- 包装
- ガスケット
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- BHARAT ASBESTOS & RUBBER CO.
- JSC Orenburg Minerals
- Kostanay Minerals JSC
- Ningbo Xinyan Friction Materials Co., Ltd.
- PJSC Uralasbest
- SAMA Mineracao de Amianto Ltda.
- Visaka Industries Ltd