


フラッシュLiDARシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flash LiDAR Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155654
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
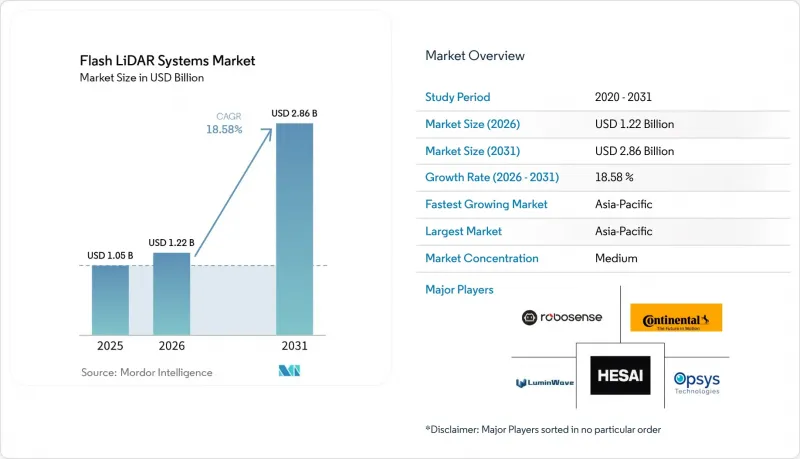
Mordor Intelligenceによると、フラッシュLiDARシステム市場の規模は2025年に10億5,000万米ドルと評価され、2026年の12億2,000万米ドルから拡大し、2031年までに28億6,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは18.58%となる見込みです。
世界のフラッシュLiDARシステム市場の動向と洞察
自律型移動ロボットと倉庫自動化の拡大
物流の自動化は、フラッシュLiDARシステム市場の需要を牽引する主要な短期的な要因です。自律移動ロボットは、混雑した倉庫の通路や共有作業エリアにおいて、継続的な3次元認識を必要とします。シーン全体を捕捉することで、スキャンセンサーが変化するエリアから離れた際に生じる認識のギャップを最小限に抑えることができます。Hesai社の報告によると、2026年第2四半期のロボット用LiDARの出荷台数は前年同期比193.4%増の14万2,371台に達しました。また、同社は世界中の50社以上の「エンボディッドAI(具現化された人工知能)」関連企業と提携していることも報告しています。ソリッドステートセンサーは、その設計が可動部品に依存していないため、複数シフト制の物流業務にも適しています。
インダストリー4.0の導入とフレキシブル製造
フレキシブル製造は、生産セルや製品構成の変化に対応できる3次元センシングを必要とするため、フラッシュLiDARシステム市場を支えています。再構成可能なセル、協働ロボット、およびリアルタイムの品質チェックにより、固定されたシーンマップの有用性は低下しています。フラッシュLiDARは1フレームでシーンの形状情報を取得できるため、セル変更後の調整を迅速に行うことが可能です。食品・飲料の生産ライン、医薬品の包装ステーション、電子機器の組立現場などでは、こうした状況に直面することがあります。したがって、製造業者が安定したレイアウトに依存しないセンシングを必要とする場面において、フラッシュLiDARシステム市場は恩恵を受けることができます。工場がより適応性の高い操業を追求する中、自動化ハードウェアやセンサーへの投資は引き続き重要となります。
カメラおよび4Dレーダー知覚システムとの競合
4Dイメージングレーダーは、霧、粉塵、雨の中でも検出性能を維持できるため、フラッシュLiDARシステム市場の成長を制約する可能性があります。こうした気象条件は、港湾、鉱山、その他の屋外作業において、フラッシュLiDARの有効測定距離を短縮する恐れがあります。2026年のCVPRワークショップの論文によると、4Dレーダーは悪天候下でもベースラインの検知範囲の95%を維持できたと報告されています。同論文では、同じ条件下でLiDARの検知範囲が60~80%減少したことも報告されています。また、ステレオカメラやイベントカメラシステムも、照明条件が制御された環境下では、より低い単価で3次元推定を提供できます。したがって、既存のマシンビジョンインフラにより、屋内製造現場におけるセンサースタックの変更が鈍化する可能性があります。
セグメント分析
2025年には、最大25メートルまでの短距離帯域が、フラッシュLiDARシステム市場シェアの43.81%を占めました。倉庫でのピッキング作業は、無人搬送車(AGV)の近接検知を通じてフラッシュLiDARシステム市場を支えており、ロボットによるビンピッキングがこの需要の大部分を占めています。全景照明は、こうしたコンパクトな作業エリアに最適です。照明が一定している屋内では、信号品質や周囲光の除去を最適化しやすいという利点があります。屋内物流分野での導入実績が、短距離製品に対する継続的な需要を支えています。また、購入者は、低遅延の近距離障害物検知を必要とする用途でも、これらのセンサーを活用しています。
100メートルを超える長距離分野は、2031年までCAGR19.18%で拡大すると予測されています。港湾、空港、および重工業の周辺監視が、主な発展分野となっています。これらの環境では、より長い動作距離と長時間の稼働サイクルにわたる信頼性の高いセンシングが求められます。機器が連続して稼働する場面では、機械的な摩耗がないことが重要な要素となります。中距離(25~100メートル)は、倉庫の通路間監視や大型仕分けラインに活用されています。Optica社は、強い周囲光の下でも2%の精度で100メートルの屋外深度イメージングを実現したフラッシュLiDARシステムを発表しました。
2025年時点で、フラッシュLiDARモジュールはフラッシュLiDARシステム市場の46.73%を占めました。フラッシュLiDARシステム市場におけるその導入基盤は、自動車業界のティア1サプライヤーや物流自動化インテグレーターによって支えられています。モジュールを使用することで、インテグレーターはセンシングハードウェアを自社のソフトウェアスタックと組み合わせることが可能です。この柔軟性は、既存の産業用自動化の購入者にとって依然として重要な要素となっています。スタンドアロンのフラッシュLiDARセンサーは、引き続き調査、プロトタイピング、および既存設備への後付け導入に活用されています。こうした購入者は、個別のプロジェクトにおいて、あらかじめ統合されたシステムを必要としない場合があります。
統合型フラッシュLiDAR知覚システムは、2031年までCAGR19.21%で拡大すると予測されています。これらの製品は、センシング、エッジ処理、および知覚ソフトウェアを認証済みの単一ユニットに統合したものです。これにより、統合リソースが限られているユーザーにとって、導入作業の負担を軽減することができます。2026年6月、MicroVision社は、ロボティクスおよび空間AIの評価を目的として、あるAI企業およびハイパースケーラーにMOVIAセンサーを納入しました。また、RoboSense社は2026年7月、EOCENE SPAD-SoCアーキテクチャを搭載したE2センサーを発表しました。これらの製品発表は、知覚機能対応製品への移行を示すものです。
地域別分析
2025年、アジア太平洋地域はフラッシュLiDARシステム市場の39.71%を占めており、2031年までCAGR19.54%で拡大すると予測されています。中国は、L2+およびL3の先進運転支援システム(ADAS)の導入やロボット工学の活用拡大により、地域需要の中で最大のシェアを占めています。Hesai社は、2026年第2四半期において、中国の長距離ADAS LiDAR分野で44%のシェアを占めたと報告しています。また、同社の提出資料によると、中国のヒューマノイドおよび四足歩行ロボット向けLiDARカテゴリーでも首位にランクインしました。日本は精密製造の自動化を通じて貢献しており、韓国はロボットプラットフォームおよび先進運転支援システムの統合を支援しています。
北米は2025年に世界第2位のシェアを占めました。同地域のフラッシュLiDARシステム市場は、米国の主要なフルフィルメントセンターにおける物流の自動化を定着させています。また、自動車業界のティア1サプライヤーによる活動や、成熟したロボット統合基盤も存在します。産業用移動ロボットの安全要件が、認定センサーの調達を後押ししています。カナダは、鉱業の自動化や精密農業における応用を提供しています。メキシコは、自動車サプライヤー施設へのニアショアリング関連投資を通じて需要を拡大しています。
欧州では、ドイツの自動車製造およびイントラロジスティクスにおいて、フラッシュLiDAR統合のための基盤が成熟しています。フランス、イタリア、スペインでは、食品・飲料および製薬分野の自動化において導入が進んでいます。欧州連合(EU)の機械規制2023/1230は2027年に発効し、人と機械が共存する作業環境における知覚センサーに対する安全要件を強化します。中東・アフリカ、南米は依然として小規模な市場ですが、需要は拡大しつつあります。中東における港湾の近代化や、ブラジルにおける食品加工の自動化は、短期的な使用事例となります。これらの分野では、導入や検証の要件を軽減する統合ソリューションの恩恵を受けることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律走行ロボットの普及と倉庫の自動化
- インダストリー4.0の導入と柔軟な製造
- フォトニック部品のコスト低下と半導体への集積化
- 人とロボットの協働における機能安全要件
- 組み込み型知覚技術によるシステム統合の複雑性の低減
- 動的な産業環境における速度を考慮した知覚機能への需要の高まり
- 市場抑制要因
- カメラおよび4Dレーダーによる知覚システムとの競合
- 産業分野での導入における高い統合コストと検証コスト
- 屋内と屋外の混合動作条件におけるキャリブレーションのドリフト
- フォトニクス分野における供給の集中と輸出規制への曝露
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 範囲別
- 短距離(25メートルまで)
- 中距離(25メートル以上~100メートル)
- 長距離(100メートル以上)
- 製品形態別
- スタンドアロン型フラッシュLiDARセンサー
- フラッシュLiDARモジュール
- 統合型フラッシュLiDAR知覚システム
- 用途別
- ナビゲーションおよび位置特定
- 衝突回避および安全性
- 物体および障害物の検出・分類
- ピッキング、仕分け、把持に関するガイダンス
- 検査および品質管理
- 境界およびアクセス監視
- その他の用途
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 消費財
- 食品・飲料
- 医薬品・ライフサイエンス
- 金属・鉱業・重工業
- サードパーティ・ロジスティクスおよびEコマース
- 港湾、空港、および交通インフラ
- 農業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Opsys Technologies Ltd.
- SiLC Technologies, Inc.
- LuminWave Technology Co., Ltd.
- Fastree3D SA
- PreAct Technologies, Inc.
- Leddartech Inc.
- Xenics NV
- Ouster, Inc.
- Velodyne Lidar
- Insight LiDAR, Inc.
- Pointcloud, Inc.
- Baraja Pty Ltd
- INFOWORKS, Inc.
- Photonx Ltd.
- Hangzhou Ailaida Technology Co., Ltd.
- Zhejiang Guangpo Intelligent Technology Co., Ltd.
- Beijing Guangshao Technology Co., Ltd.
- Hesai Technology Co., Ltd.
- MicroVision, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems