


欧州のバルク貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Bulk Cargo Shipping - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155640
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
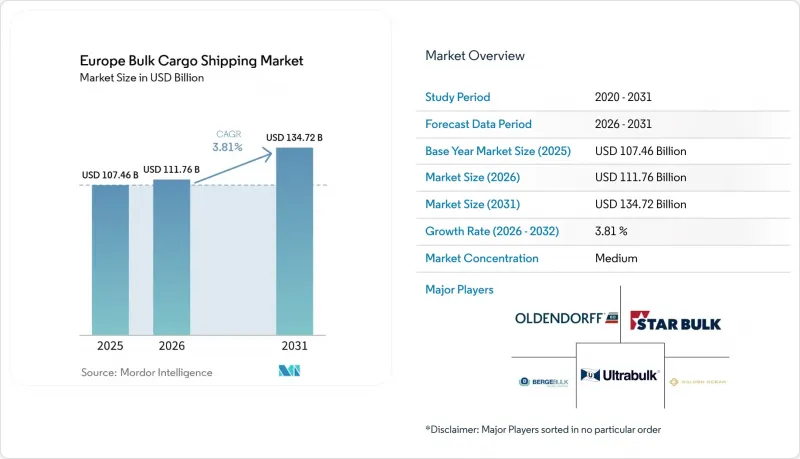
Mordor Intelligenceによると、欧州のばら積み貨物海運市場の規模は2025年に1,074億6,000万米ドルと評価され、2026年の1,117億6,000万米ドルから2031年までに1,347億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.81%となる見込みです。
欧州のばら積み貨物海運市場の動向と洞察
エネルギー転換に伴う貨物構成の再編、特にバイオマス、LNG、肥料、鉄鋼原料
欧州のエネルギー供給の変化により、主要なばら積み航路で取り扱われる貨物の構成が変化しました。ロッテルダムでは、地域の買い手がガス備蓄を再構築したことから、2025年に1,300万トンのLNGを取り扱い、2024年比で15.1%増加しました。石炭の取扱量が減少する中、バイオマス、グリーン水素の原料、および肥料は、ますます重要な貨物となっています。欧州委員会は、「代替燃料インフラ規制」が、輸送ネットワークにおける代替燃料インフラの整備を支援すると述べています。したがって、欧州のばら積み貨物海運市場では、さまざまな貨物の仕様や変化する貿易ルートに対応できる船舶容量が求められています。オープンハッチ型ばら積み船、小型LNG運搬船、および複合船は、こうした需要の変化の一部に対応することができます。
欧州のバルク輸送回廊を通じた産業投入物のニアショアリング
欧州の製造業者は、より短く、より強靭な調達ルートにますます注目しています。このアプローチは、欧州全域の産業ハブ、港湾、内陸の物流拠点間の貨物輸送を後押しします。生産拠点の移転に伴い、鉄鉱石、肥料、骨材、化学製品の定期的な供給が必要となる場合、欧州のばら積み貨物海運市場は恩恵を受けます。ポーランドやその他の中東欧の地域は、バルト海や北海を経由して、より多くの産業用投入資材を受け入れることが可能になります。欧州域内の貨物輸送量が増加すれば、信頼性の高い近海航路の運航スケジュールや、それに連携したターミナル運営の価値が高まります。これにより、海上、鉄道、内陸水路の各サービスを調整できる海運会社にとって、新たなビジネスチャンスが生まれます。
EUの排出量、燃料、報告に関する規制による高いコンプライアンスコスト
EU排出量取引制度(ETS)は、2024年1月から海上輸送を対象に拡大されました。「FuelEU Maritime」は、2025年1月から、欧州経済領域(EEA)の港に寄港する総トン数(GT)5,000以上の船舶に適用されます。この規制では、2025年に温室効果ガス排出原単位を2%削減することが求められており、2050年にかけてさらに厳格な削減経路が定められています。運航事業者は、規制上の要件と商業上の要件の両方を満たす燃料記録、排出量情報、および報告システムを整備する必要があります。小規模な近海運航事業者にとっては、こうした固定費を分担できるリソースが少ないため、より重い事務負担に直面する可能性があります。その結果、欧州のばら積み貨物海運市場では、コンプライアンス体制が確立された船隊がより高く評価されるようになるかもしれません。
セグメント分析
2025年、欧州のバルク貨物海運市場規模の中核をなしたのはドライバルク貨物であり、市場シェアの62.63%を占めました。鉄鉱石、穀物、肥料、セメント、鉄鋼製品に依存する産業および農業のサプライチェーンがこれを支えています。鉄鋼需要が変化しているにもかかわらず、北欧の鉄鋼メーカーは依然として鉄鉱石とコークス用炭を必要としています。製造業および建設業の低迷を受け、2025年のEUの鉄鋼見かけ消費量は0.2%減少しました。EUROFERは、工業生産の回復と地政学的圧力の緩和を前提として、2026年末までに3.1%の回復を見込んでいます。2026年上半期、ロッテルダムでは、ガス価格の高騰がエネルギー調達に影響を与えたことから、石炭取扱量が17.8%増加しました。バイオマスペレット、洋上風力発電用骨材、および持続可能な原材料は、石炭取扱量の減少を部分的に相殺しています。これらの貨物は積み下ろしの要件が異なるため、船社は柔軟な積載計画、荷役方法、および航路計画が必要となります。こうしたサプライチェーンにより、ドライバルクは引き続き欧州の港湾にとって幅広い事業基盤となっています。また、工業プラントや貯蔵施設が予定された在庫水準に近い状態で稼働している場合、荷主は予測可能な荷揚げ期間に依存することになります。ターミナル運営者は、高密度貨物、季節的な農産物の取扱量、および特殊なマイナーバルク貨物に対応できるよう、設備と人員の体制を維持しなければなりません。こうした要因が相まって、基礎となる貨物需要が安定している場合でも、港湾間の船隊配置は均一ではなくなっています。
液体バルク貨物は、LNG貿易、精製石油製品、および欧州全域での化学製品製造の拡大に支えられ、2031年までCAGR5.23%で拡大し、最も成長が速い貨物カテゴリーになると予測されています。ロッテルダムのLNG取扱量は、2025年に15.1%増加して1,300万トンに達しました。この増加は、欧州のエネルギー調達源の変化に伴い、ガス輸入能力への需要が高まっていることを反映しています。液体貨物には、専用のタンク、ターミナル、安全システム、および貨物書類も必要です。ヴァン・ムーア・ロジスティクス社は、1億8,500万ユーロ(2億1,762万米ドル)規模の計画の第1段階として、2026年6月にワースランドハーフェンに63基のポリマーサイロを開設しました。この投資は、化学産業クラスターにおける貯蔵・荷役能力に対する継続的な信頼を示しています。食品輸入の多様化により、食用油や糖蜜の輸送量も支えられています。取扱品目の幅が広がったことで、ターミナル運営事業者にはより多くの機会がもたらされますが、製品の品質管理、保管、および船舶のターンアラウンドをより厳格に管理する必要があります。専用のインフラを整備することで、汚染、温度、安全要件が異なる貨物間の取り扱い上の競合を軽減することができます。したがって、商業的な成功は、船舶の寄港スケジュールと保管スペースの空き状況、そして下流の顧客需要を適切に調整できるかどうかにかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要とばら積み貨物輸送の重要性
- 市場促進要因
- 欧州のバルク輸送回廊を通じた産業投入物のニアショアリング
- 老朽化した近海・フィーダー航路のドライバルク船隊による更新需要
- 港湾の脱炭素化に向けたインセンティブが、よりクリーンなばら積み船の就航を後押ししています
- エネルギー転換に伴う貨物構成の再調整、特にバイオマス、LNG、肥料、鉄鋼原料
- トラックの渋滞と排出ガスを削減するための内陸水路および近海航路へのモーダルシフト
- デジタルによるバース予約と貨物の可視化が、船舶の稼働率向上に寄与しています
- 市場抑制要因
- EUの排出ガス規制、燃料規制、および報告規則による高いコンプライアンスコスト
- 港湾の混雑と労働力不足が航海信頼性を損なっている
- 鉄鋼、肥料、電力といった景気循環型市場に起因する需要の変動
- 一部の欧州港湾におけるターミナルの喫水、保管、および積み替え能力の制約
- 業界の規制枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 技術のメガ動向と構造的変化 ばら積み貨物海運
- ポーターのファイブフォース分析
- 運賃分析
- 運賃の動向
- スポット市場分析
- 国別の運賃比較
- 運賃に影響を与える要因
- コスト構造分析
- 輸送コストの構成要素
- 燃料費の動向
- 港湾料金
- コスト最適化戦略
- 輸出入貿易の分析
- 港湾・ターミナルインフラの分析
- サステナビリティおよびESG分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模および成長予測(金額、2026年~2031年)
- 貨物タイプ別
- ドライバルク貨物
- 鉄鉱石
- 石炭
- 穀物(小麦、トウモロコシ、大豆など)
- 肥料
- セメントおよびクリンカー
- ボーキサイトおよびアルミナ
- 鉄鋼製品
- その他のマイナーなドライバルク商品
- 液体ばら積み貨物
- 原油
- 石油精製製品
- 液化天然ガス(LNG)
- 液化石油ガス(LPG)
- 化学品
- 食用油および植物油
- モラセス
- その他の液体ばら積み貨物
- ドライバルク貨物
- 航路別
- 国内(沿岸)
- 国際
- 最終用途産業別
- 鉱業・金属
- エネルギー・ユーティリティ
- 農業
- 化学・石油化学
- 建設・インフラ
- 食品加工
- 製造業(一般産業)
- その他
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベルギー
- オランダ
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Oldendorff Carriers
- Ultrabulk A/S
- Star Bulk Carriers
- Golden Ocean Group
- Berge Bulk
- Gearbulk
- Fednav
- Spliethoff Group
- Wagenborg Shipping
- Western Bulk
- SAL Heavy Lift
- Torvald Klaveness
- NORDEN
- Wilson ASA
- Grieg Maritime Group
- Briese Group
- AAL Shipping
- VARAMAR
- MACS Maritime Carrier Shipping
- SMT Shipping
- Diana Shipping
- Cobelfret
第7章 市場機会と将来の展望



