


バルク貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bulk Cargo Shipping - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155638
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
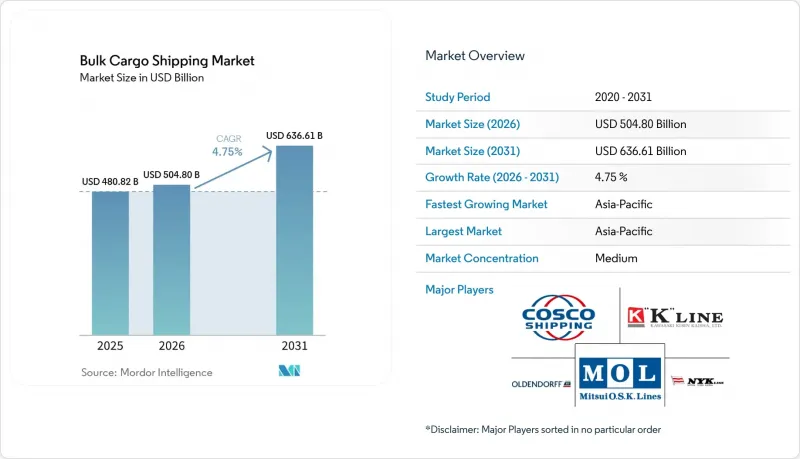
Mordor Intelligenceによると、2025年のばら積み貨物海運市場の規模は4,808億2,000万米ドルと評価されており、2026年の5,048億米ドルから、2026年から2031年にかけてCAGR 4.75%で拡大し、2031年には6,366億1,000万米ドルに達すると推定されています。
世界のばら積み貨物海運市場の動向と洞察
鉄鉱石および石炭の海上輸送需要の増加
海運による鉄鉱石は、依然としてばら積み貨物海運市場の貨物需要の中心的な源泉となっています。シマンドウ鉱山の商業生産拡大により、中国向け鉄鉱石の出荷元構成に変化が生じました。同プロジェクトでは、2026年5月までに月間出荷量が220万トンを超えたと報告されています。ギニアから中国への航路は、同量のオーストラリアからの輸送に比べ、トンマイル数が4倍になります。BIMCOは、総貨物量の変動とは無関係に、2026年のドライバルク船の需要増加の半分は、平均航行距離の延長によるものと予測しています。インドネシアの輸出が縮小したことで石炭貿易は減少しましたが、大西洋からアジアへのより長い航路は、買い手が供給元を代替する場合でも、依然として船舶の稼働率を支えることができます。
穀物および肥料の貿易量の拡大
バルク貨物海運市場において、農産物貨物は鉄鉱石や石炭以外の需要を拡大させています。2025年の海上農産物貿易量は7億1,650万トンに達しました。2026年の最初の6週間、南米の余剰生産により輸出が増加したことから、穀物輸送量は前年同期比で15%増加しました。ホルムズ海峡の混乱により、肥料輸送の相当な割合が停止し、尿素、硫黄、リン酸塩の貨物の輸送が遅延しました。国際肥料協会は、2026/27年の作付けサイクルにおいて窒素肥料の供給が逼迫すると予測しています。供給が再開された際、在庫を消化している買い手が同時に運賃市場に復帰する可能性があり、これにより農業ルートにおけるスプラマックス型およびパナマックス型船舶への需要が支えられるでしょう。
ドライバルク運賃の周期性への影響
運賃は、船舶の引き渡しと貨物需要のバランスに依然として左右されやすい状況にあります。ドライバルクの受注残高対船隊比率は、2025年上半期の9.5%に対し、2026年上半期には11.0%に達しました。受注残には、2026年中に引き渡し予定の600隻が含まれています。BIMCOは、2026年の船舶供給の伸びを2.8%と予測しており、これに対し船舶需要の伸びは1.5%から2.5%と見込まれています。パナマックス型およびスプリームマックス型の船隊は、引き渡し予定の60%以上を占めているため、より大きな影響を受けることになります。長期用船契約を通じて運航する船主は、スポット航海に依存する運航会社よりも、より大きな保護を受けています。
セグメント分析
ドライバルク貨物は2025年の収益の75.12%を占め、バルク貨物海運市場において最大のシェアを占めています。鉄鉱石と石炭は、バルク貿易総量の52%以上を占め、オーストラリア・中国間およびブラジル・中国間の航路におけるケープサイズおよびパナマックス船の就航を支えています。こうした貨物の規模の大きさにより、ドライバルクは船隊稼働率の中心的な位置を占め続けています。ボーキサイトも、西アフリカ発の長距離輸送需要を後押ししています。穀物は3つ目の主要な貨物流であり、船主に季節的な農産物貿易への参入機会をもたらしています。このセグメントの幅広さが、運航会社が単一の商品への依存から身を守る助けとなるため、バルク貨物海運市場は恩恵を受けています。
液体バルク貨物は、2026年から2031年にかけてCAGR6.17%で拡大すると予測されています。ホルムズ海峡での混乱に伴う原油輸送ルートの延長、新たなLNG液化能力の増強、およびアジアにおけるケミカルタンカーの需要が、この見通しを裏付けています。この変化は、エネルギーおよび化学製品の輸送が、バルク貨物海運市場全体にとってますます重要になりつつあることを示しています。COSCO Shipping Bulk社は、「YUAN HAI SI LU」号を就航させました。同船は、世界初の325,000 DWT級メタノールデュアルフューエル鉱石運搬船とされています。この船舶は、積載能力と燃料転換への対応力を単一の資産に統合できることを示しています。ドライバルクと液体バルクの両方の貿易を手掛ける運航会社は、多様化した需要を活用して航路の混乱を管理することができます。
地域別分析
アジア太平洋地域は2025年の収益の51.88%を占めており、2031年までCAGR5.63%で成長すると予測されています。中国が依然として主要な商品輸入国であるため、同地域はばら積み貨物海運市場において最大のシェアを占めています。オーストラリアは鉄鉱石や石炭の主要な輸出国である一方、中国はバルク貨物の主要な仕向地となっています。シマンドウ(Simandou)の開発により、アジアの買い手には大西洋経由の供給ルートが拡大しています。ベトナム、インドネシア、インドは、工業化、インフラ整備計画、沿岸海運改革を通じて、地域の需要を拡大させています。
欧州と北米は、ばら積み貨物海運市場において異なる役割を担っています。ばら積み貨物海運市場において、欧州は、石炭段階的廃止政策により海上輸送される蒸気用石炭の需要が減少しているため、ドライバルク輸入における重要性を失いつつあります。一方、北米は、主に世界市場への穀物および冶金用石炭の輸出国として、ばら積み貨物海運市場で機能しています。五大湖およびセントローレンス水路も、地域の工業用・建設用商品の輸送を支えています。ブラジルを筆頭とする南米は、穀物や鉄鉱石の重要な大西洋側の供給源となっています。この位置関係により、サントス~青島ルートはパナマックス船の運航において重要であり、農業生産物をアジアの消費地へと結びつけています。
中東とアフリカは2026年、相反する力に直面しています。ホルムズ海峡の封鎖により、湾岸地域の原油および肥料の輸送が混乱しましたが、サウジアラビアの東西パイプラインと紅海へのアクセスが、部分的な代替手段となりました。アフリカは、シマンドゥ鉱山やボーキサイトの輸送拡大を通じて、ドライバルク輸出地域としての重要性を高めています。シマンドゥ鉱山は、年間6,000万トンの生産能力に向けて順調に推移しています。大西洋沿岸からの貨物輸送が増加することで、バルク貨物海運市場におけるアフリカの役割はさらに大きくなっています。また、エネルギー供給ルートの再編により、混乱が生じた回廊の外にある中継・貿易ハブの重要性も高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要とばら積み貨物輸送の重要性
- 市場促進要因
- 鉄鉱石および石炭の海上輸送需要の増加
- 穀物および肥料の貿易量の拡大
- 大型ばら積み船による船隊効率の向上
- 港湾の自動化とデジタル航海最適化
- 特殊液体バルク輸送回廊の成長
- 商品の供給の再地域化と貿易の転換
- 市場抑制要因
- ドライバルク運賃の周期性へのエクスポージャー
- 脱炭素化への対応と燃料転換コスト
- 主要ターミナルにおける港湾の混雑と喫水制限
- 商品価格に連動する海運契約におけるカウンターパーティ・リスク
- 業界の規制枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 技術のメガ動向と構造的変化 ばら積み貨物海運
- ポーターのファイブフォース分析
- 運賃分析
- 運賃の動向
- スポット市場分析
- 地域別運賃比較
- 運賃に影響を与える要因
- コスト構造分析
- 輸送コストの構成要素
- 燃料費の動向
- 港湾料金
- コスト最適化戦略
- 輸出入貿易の分析
- 港湾・ターミナルインフラの分析
- サステナビリティおよびESG分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- 貨物タイプ別
- ドライバルク貨物
- 鉄鉱石
- 石炭
- 穀物(小麦、トウモロコシ、大豆など)
- 肥料
- セメントおよびクリンカー
- ボーキサイトおよびアルミナ
- 鉄鋼製品
- その他のマイナーなドライバルク商品
- 液体ばら積み貨物
- 原油
- 石油精製製品
- 液化天然ガス(LNG)
- 液化石油ガス(LPG)
- 化学品
- 食用油および植物油
- モラセス
- その他の液体ばら積み貨物
- ドライバルク貨物
- 輸送ルート別
- 国内(沿岸)
- 国際
- 最終用途産業別
- 鉱業・金属
- エネルギー・ユーティリティ
- 農業
- 化学・石油化学
- 建設・インフラ
- 食品加工
- 製造業(一般産業)
- その他
- 地域・国別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベルギー
- オランダ
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Oldendorff Carriers
- COSCO Shipping Bulk Co., Ltd.
- NYK Line
- Mitsui O.S.K. Lines(MOL)
- Kawasaki Kisen Kaisha("K" Line)
- Star Bulk Carriers Corp.
- CMB.TECH(Including Golden Ocean Group)
- Pacific Basin Shipping Ltd.
- Berge Bulk
- D/S NORDEN
- Ultrabulk A/S
- Genco Shipping and Trading Ltd.
- Diana Shipping Inc.
- Navios Maritime Partners L.P.
- Safe Bulkers Inc.
- Fednav Ltd.
- CSL Group
- Bahri
- Wisdom Marine Group
- Algoma Central Corporation
- Pangaea Logistics Solutions
- Lauritzen Bulkers
第7章 市場機会と将来の展望



