


液体レンズによる機械視覚:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Liquid Lens For Machine Vision - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155637
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マシンビジョン用液体レンズの市場規模は2025年に6,698万米ドルとなり、2031年までに1億2,034万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.53%で拡大すると見込まれています。
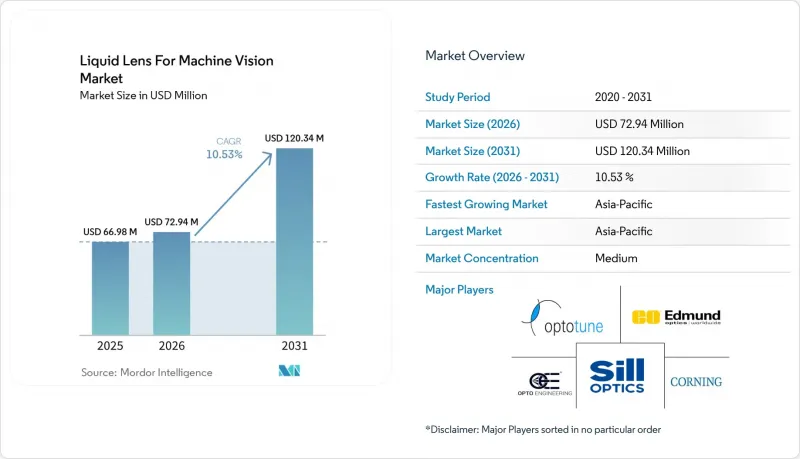
マシンビジョン向け液体レンズの世界市場の動向と洞察
高速自動検査への需要の高まり
大量生産ラインにおける品質要件の高まりにより、マシンビジョン市場向けの液体レンズにおける適応型フォーカス機能へのニーズが高まっています。同一の視野内で対象物の高さが異なる場合、固定焦点レンズでは限界が生じることがあります。これは、プリント基板のはんだ接合部検査、半導体パッケージング、および自動車パワートレイン部品の検査においてよく見られる現象です。液体レンズは、機械的な動きを伴わずに2~25ミリ秒で再焦点合わせが可能であり、これにより、1台のカメラで高さの異なる表面を検査しながら、ラインのスループットを維持することができます。同じシステムで、1回の検査サイクル中に複数の焦点面を撮影し、コンベアを停止させることなく、被写界深度の広い画像を生成することができます。この機能により、ダイアタッチやフリップチップの検査において、マルチカメラアレイの必要性を低減することができます。
コンパクトなオートフォーカスシステムの採用拡大
レンズレベルのオートフォーカス技術は、マシンビジョン市場向けの液体レンズにおいて、ビジョン機器メーカーがカメラプラットフォームを構成する方法を変えつつあります。コントローラーをレンズ本体に組み込み、単一のケーブルでカメラに接続することが可能です。poLight社の報告によると、2025年末時点で42件の商用TLens設計採用実績があり、2024年の28件から増加しており、21製品が引き続き出荷されています。同社のMLensオフザシェルフM12フォーカシングレンズ製品群は、非反復設計(NRE)コストの低減を求める産業用マシンビジョンOEMメーカー向けに、2026年1月に発売されました。コーニング社は2025年、8電極のエレクトロウェッティング設計を採用した可変焦点・乱視補正レンズ「V-PE-80R0」を発表しました。この設計により、可動部品を使用せずに球面度、円柱度、軸を調整できるため、コンパクトなオートフォーカスアセンブリの用途が拡大します。
高い集積化と認定コスト
マシンビジョン市場における液体レンズの導入コストは、レンズ部品だけにとどまりません。これには、駆動用電子機器、ファームウェア開発、トリガー同期、熱校正、および検証試験などが含まれる場合があります。規制対応グレードのシステムでは、統合と認定に12~24ヶ月を要する場合があります。流体界面の振動中に画像が撮影されるのを防ぐため、レンズドライバーはミリ秒単位の精度でカメラの露光トリガーと連動させる必要があります。システム総額40万~85万米ドルの適応光学システムの場合、投資回収には18~24ヶ月を要する可能性があります。poLight社やコーニング社の標準化製品を利用すれば、非反復的なエンジニアリング要件を軽減できますが、広範な認定の負担は依然として障壁となっています。
セグメント分析
2025年、マシンビジョン向け液体レンズ市場規模のうち、スタンドアロンの液体レンズ素子が52.37%を占めました。システムインテグレーターは、個々のコンポーネントを独立して認定できるため、モジュール式の光学設計を好みます。また、これらの設計により、システムのメンテナンスが必要な際に現場での交換が可能になります。初期のシステムの多くは、個別の素子、ドライバーボード、およびカスタム統合ロジックを組み合わせていました。こうした過去の認定への投資により、既存の導入事例では、統合型製品への迅速な切り替えが困難になる可能性があります。
統合型カメラモジュールアセンブリは、2026年から2031年にかけてCAGR11.13%で拡大すると予測されています。工場で校正済みのモジュールは、プラグアンドプレイ形式により、統合作業を軽減します。Optotune社は2026年2月、1.1インチセンサー向けに、液体レンズ、固定焦点光学系、および温度補償コントローラを組み合わせたELM-F Cマウントモジュールシリーズを発売しました。レンズドライバとコントローラは、コンポーネントアーキテクチャにおいて依然として不可欠な要素です。レンズ上にコントローラのインテリジェンスを組み込むことで、部品表(BOM)の複雑さを軽減し、OEMメーカーにとってのソフトウェア統合を簡素化することができます。
2025年のマシンビジョン市場における液体レンズ市場規模のうち、電流駆動型ポリマー膜液体レンズが58.46%を占めました。この地位は、標準的な産業用電源との互換性と、確立された信頼性の実績を反映しています。また、これらのレンズは、適度な有効開口径において有利なコスト構造も備えています。Optotune社のELシリーズは、広く導入されている商用ポリマー膜型液体レンズです。この技術は、センサーが密集した検査環境においても、電磁干渉を最小限に抑えつつ、2~25ミリ秒の応答時間を実現します。
エレクトロウェッティング方式の液体レンズは、2026年から2031年にかけてCAGR11.09%で拡大すると予測されています。電圧制御はデジタルシステムと自然に調和し、複数の光学パラメータを個別に調整することが可能です。2026年の研究では、7リング電極設計を採用した二重液非球面エレクトロウェッティングレンズが発表されました。同研究では、240 Vで1ミリメートルあたり80.635ラインペアの像解像度が報告されました。圧電ポリマーベースおよび液晶ベースのアプローチは、調査用計測機器において依然として特殊な役割を担っていますが、マシンビジョン分野でのより広範な活用には、応答時間と有効開口範囲のさらなる改善が待たれています。
地域別分析
アジア太平洋地域は2025年に地域全体の40.27%を占め、2031年までCAGR11.52%で成長すると予測されています。同地域は、堅調な導入需要と新たな製造能力を兼ね備えています。中国は、適応光学分野において供給側と需要側の双方の活動を支えています。Q Technology社は、2025年にpoLight社との戦略的投資契約を締結した後、中国にTLens専用の組立・試験ラインを設立しました。情報源によると、この契約により1億7,150万ノルウェークローネ(1,600万米ドル)の純収益が生み出されました。韓国と日本は、マシンビジョン向け液体レンズ市場において、高精度な需要の中心地となっています。Wintest社は、横浜で開催された「Image Sensing Exhibition 2026」において、同社のRYUGU液体レンズを展示しました。同社はまた、NanoTerasuシンクロトロン施設から、同社の技術に対する発注を受けました。これらの活動は、産業用マシンビジョンに加え、科学用精密計測機器における利用を示しています。
北米および欧州は、高精度グレードの導入において依然として重要な収益源となっています。これらの地域の半導体、製薬、および産業用オートメーション施設では、厳しい認定要件が適用されています。イェノプティック社は、2025会計年度に10億4,600万ユーロ(12億1,000万米ドル)の売上高を報告し、半導体装置を中核的な成長分野として位置づけました。同社は2026年夏にイェーナ工場の生産能力拡大に向けた作業を開始し、2027年下半期の生産開始を予定しています。
南米、中東・アフリカは、マシンビジョン向け液体レンズ市場において、依然として導入初期段階にある地域です。高い統合コストとアプリケーションエンジニアの不足が、短期的な普及を妨げています。ブラジルとアルゼンチンでは、農業分野の選別において初期段階の取り組みが見られます。また、UAEやサウジアラビアにおける食品加工や物流プロジェクトも、オートフォーカス機能付きバーコード読み取りへの需要を生み出しています。社内の光学技術ノウハウが乏しい地域では、既製のM12モジュールを活用することで、エンジニアリング上の障壁を低減することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高速自動検査に対する需要の高まり
- コンパクトオートフォーカスシステムの普及拡大
- 半導体および電子機器の検査市場の成長
- バーコード読み取りと物流の自動化の拡大
- 可変作業距離におけるダイナミックリフォーカシングへの需要の高まり
- AI搭載ビジョンシステムとのリキッドレンズの統合が進んでいます
- 市場抑制要因
- 高い集積化コストおよび認定コスト
- 大口径・高解像度構成の供給が限られていること
- 長期シール性、流体の安定性、および熱ドリフトのリスク
- 確立された機械式および固定焦点光学系への顧客の依存
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 単体液体レンズ素子
- 一体型カメラモジュールアセンブリ
- レンズドライバーおよびコントローラー
- 技術別
- エレクトロウェッティング方式の液体レンズ
- 電流駆動型高分子膜液体レンズ
- その他の調整可能な液体レンズ技術
- エンドユーザー産業別
- 半導体・エレクトロニクス
- 自動車
- 食品・飲料
- 製薬・医療
- ロジスティクスおよびウェアハウジング
- エネルギー・電力
- その他のエンドユーザー産業
- スペクトル帯域別
- 可視光スペクトル
- 近赤外
- 短波長赤外線
- 紫外線
- マルチスペクトル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Optotune Switzerland AG
- Corning Incorporated, Varioptic Business
- Edmund Optics, Inc.
- Opto Engineering S.p.A.
- Sill Optics GmbH and Co. KG
- poLight ASA
- LensVector Inc.
- Basler AG
- Elcyo Co., Ltd.
- Wintest Corporation
- SUSS MicroOptics SA
- Physik Instrumente(PI)GmbH and Co. KG
- Hamamatsu Photonics K.K.
- Schneider-Kreuznach GmbH and Co. KG
- Jenoptik AG
- Kowa Company, Ltd.
- Navitar, Inc.
- VS Technology Corporation
- Myutron Inc.
- Theia Technologies, Inc.
- Goyo Optical Inc.