


代謝薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Metabolism Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
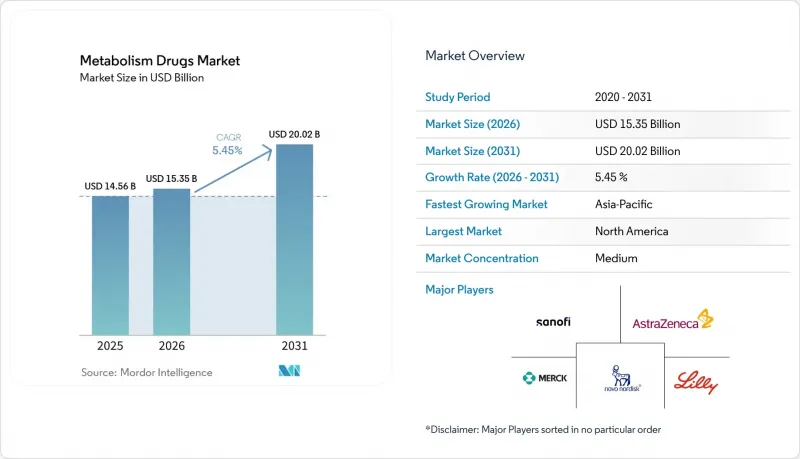
Mordor Intelligenceによると、代謝薬市場の規模は2025年に145億6,000万米ドルと評価され、2026年の153億5,000万米ドルから2031年までに200億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.45%となる見込みです。
世界の代謝系医薬品市場の動向と洞察
世界の糖尿病の負担の増加と根強い治療格差
糖尿病の有病率の増加は、代謝系医薬品市場にとって安定した需要基盤となっています。国際糖尿病連合(IDF)の推計によると、2025年には5億8,900万人の成人が糖尿病を患っており、2050年までにその総数は8億5,300万人に達すると見込まれています。2型糖尿病患者の多くは、基本的な治療法が利用可能であるにもかかわらず、血糖コントロールの目標値を達成できていません。特に南アジアやサハラ以南のアフリカでは、第二選択薬であるインクレチン系薬剤やSGLT-2阻害薬へのアクセスが都市部の病院に限定されることが多く、治療格差が依然として顕著です。インドでは、国内の製造政策に加え、2026年4月にCDSCOがDr. Reddy's社のジェネリック経口セマグルチドを承認したことで、低コストでのアクセスが可能となり、同国の重要性がさらに高まりました。
肥満の薬物療法の拡大と心代謝リスクの低減
肥満治療は、行動支援から長期的な薬物治療へと移行しつつあり、代謝系医薬品市場の需要を拡大させています。FDAは、STEP UP第3相試験で平均20.7%の体重減少が報告されたことを受け、2026年3月に週1回投与のセマグルチド7.2 mg注射剤「ウェゴヴィHD」を承認しました。CMSは2026年7月に「メディケアGLP-1ブリッジプログラム」を開始し、ウェゴヴィ、ゼップバウンド・クイックペン、またはファウンダヨを投与される適格な受給者に対し、月額50米ドルの自己負担額を設定しました。また、FDAは2026年8月、2型糖尿病かつ心血管リスクの高い成人の主要な心血管有害事象を低減するため、「Mounjaro」を承認しました。こうした進展により、肥満治療薬は慢性心代謝疾患治療の一環として位置づけられ、償還の見通しや治療期間が強化されましたが、価格設定は依然として制約要因となっています。
高額な純費用と不均一な償還
代謝系医薬品市場においては、高い純コストと不均一な償還が、依然として患者のアクセスを制限し続けています。メディケアのGLP-1ブリッジ・プログラムは、対象となるメディケア・パートDの受給者の費用を軽減しましたが、民間保険に加入している多くの患者にとってのアクセス障壁には対処できていません。ドイツ、フランス、英国における費用対効果基準の違いにより、規制当局の承認後も導入状況にばらつきが生じています。「インフレ抑制法」に基づく価格交渉プロセスは、米国におけるセマグルチドの将来の収益に不確実性をもたらしています。希少疾患の場合、代替治療法がないにもかかわらず、患者1人あたりの年間治療費が10万米ドルを超えることで、保険者による給付範囲が制限される可能性があります。
セグメント分析
2025年、糖尿病は売上高の32.40%を占め、代謝系医薬品市場において依然として最大の治療領域でした。高い有病率、確立された治療ガイドライン、および血糖管理に対する償還制度が、その地位を支えています。メトホルミンやスルホニル尿素系薬剤は、大量の販売が見込まれるジェネリック医薬品の需要を牽引している一方、GLP-1受容体作動薬、DPP-4阻害薬、SGLT-2阻害薬、およびインスリンアナログは、より高付加価値の売上を生み出しています。FDAは2026年3月に「Awiqli」を承認し、週1回投与の基礎インスリンの選択肢が追加されました。ノボノルディスク社は2026年5月、心血管リスク低減の適応表示を伴う2型糖尿病治療用経口薬「Ozempic」を発売し、一方、FDAは2026年8月に「Mounjaro」を承認し、高リスクの2型糖尿病治療におけるティルゼパチドの役割を強化しました。
肥満および体重管理市場は、2031年までCAGR7.55%で成長すると予測されており、最も成長の速い治療領域となる見込みです。「ウェゴヴィ」錠剤、「ウェゴヴィHD」、および「ファウンダヨ」は、経口治療、高用量療法、あるいは投与制限の少ない治療を求める患者に対応しています。脂質異常症および高コレステロール血症は、スタチンの広範な使用と高価格のPCSK9阻害薬に支えられ、依然として重要な領域です。甲状腺およびホルモン代謝障害は、レボチロキシンの長期使用により安定した需要が見込まれます。MASH、遺伝性代謝異常、リソソーム蓄積症、高尿酸血症、痛風は規模は小さいもの、新規承認、専門的なケア、および複雑な償還要件に支えられた高付加価値の領域です。
2025年には、脂質低下薬が売上高の24.45%を占め、これはスタチンの世界の広範な使用と、PCSK9阻害剤の付加価値を反映したものです。主要な心血管疾患ガイドラインでは、引き続きスタチンが第一選択薬として推奨されており、これが処方量の支えとなっています。「レパタ(Repatha)」として販売されているエボロクマブや、「プラルエント(Praluent)」として販売されているアリロクマブは、スタチン不耐症や家族性高コレステロール血症の患者さんに用いられています。「レクヴィオ」として販売されているインクリシランは、年2回の投与で済みますが、多くの医療制度において事前承認が依然として障壁となっています。メルクのエンリシチドデカノエート(MK-0616としても知られる)は、2026年に第3相臨床試験の段階にあり、経口PCSK9治療薬としての選択肢となる可能性があります。
抗糖尿病薬は、2031年までCAGR6.71%で成長すると予測されており、これは薬剤クラスの中で最も高い成長率です。GLP-1およびGIP/GLP-1アゴニストは、糖尿病および肥満治療の両分野で収益を生み出し、成長を支えています。脂質低下薬については、スタチン系薬剤におけるジェネリック医薬品の圧力や、低所得国におけるPCSK9阻害薬の使用が限定的であるという課題に直面しています。抗肥満薬は、薬物療法へのアクセス拡大に伴い市場が拡大しており、一方、甲状腺ホルモン補充療法は予測可能な成長を維持しています。代謝性肝疾患治療薬は、MASH(非アルコール性脂肪性肝炎)の処方増加に伴い新たな収益を生み出す可能性がありますが、尿酸降下薬はジェネリック医薬品による市場侵食に直面しており、ペグロチアゼは難治性痛風において依然として重要な役割を果たしています。
地域別分析
2025年、北米は売上高の41.65%を占め、代謝系医薬品市場において最大の地域となりました。高い医薬品支出、GLP-1製剤の堅調な普及、迅速な規制審査が市場の成長を支えています。CMSは2026年7月に「メディケアGLP-1ブリッジプログラム」を導入し、対象となる受給者に対し、特定の治療について月額50米ドルの自己負担額を提供しています。このプログラムにより、メディケア受給者の肥満治療薬へのアクセスが改善される一方、カナダの処方薬リスト策定プロセスやメキシコのCOFEPRIS審査システムにより、アクセス条件にはばらつきが生じています。また、米国では、支払者による規制があるにもかかわらず、「レパタ」や「プラルエント」などのPCSK9阻害剤にも機会が生まれています。
アジア太平洋地域は2031年までCAGR9.73%で成長すると予測されており、代謝系医薬品において最も成長の速い地域市場となる見込みです。医療費の増加、糖尿病の有病率の高さ、国内でのジェネリック医薬品の生産、およびブランド医薬品へのアクセス拡大が、この成長を牽引しています。中国では、15種類以上のセマグルチドバイオシミラーが規制当局の審査中であり、これにより多国籍企業の価格決定力が低下し、治療へのアクセスが拡大する可能性があります。インドの医薬品生産奨励プログラムや、2026年4月に承認されたドクター・レディ社のジェネリック経口セマグルチドは、国内での競合を後押ししています。日本における経口療法への選好や、シンガポールが2026年4月にeCTD提出形式へ移行したことも、市場の発展をさらに後押ししています。
欧州は代謝系医薬品の主要市場であり、スタチンやレボチロキシンに対する高い処方量に加え、GLP-1およびPCSK9療法の利用拡大がこれを支えています。欧州委員会は2026年7月、欧州連合(EU)加盟国全域において、肥満および過体重の管理を目的とした「ウェゴヴィ(Wegovy)」錠剤の使用を承認しました。英国医薬品規制庁(MHRA)による「レズディフラ(Rezdiffra)」の承認、および欧州医薬品庁(EMA)による「ケイシルド(Kayshild)」の承認により、MASHは欧州における新たな商業的治療領域として確立されました。中東・アフリカおよび南米は依然として小規模な地域市場ですが、医療投資、医薬品の現地生産、およびブランド糖尿病治療薬に対する公的保険適用範囲の拡大により、成長が支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の糖尿病の負担の増加と根強い治療格差
- 肥満の薬物療法の拡大と心代謝リスクの低減
- 心臓・腎臓および代謝性肝疾患の適応範囲の拡大
- 週1回投与、経口、および長時間作用型治療法の利用拡大
- ペプチドおよびバイオ医薬品における、製造主導型の市場拡大
- GLP-1治療に対する反応のフェノタイピングおよび筋量維持に関するエンドポイント
- 市場抑制要因
- 高いコストと不均衡な償還
- 胃腸の耐容性と長期的な服薬中止
- ペプチドのコールドチェーンおよび充填・仕上げ工程における生産能力の制約
- 体重セットポイントの再発と長期的な服薬遵守の経済性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額、米ドル)
- 治療領域別
- 糖尿病
- 肥満および体重管理
- 脂質異常症および高コレステロール血症
- 甲状腺およびホルモン代謝障害
- 代謝性肝疾患
- 遺伝性代謝異常およびリソソーム貯蔵疾患
- 高尿酸血症および痛風
- 薬剤クラス別
- 抗糖尿病薬
- 抗肥満薬
- 脂質低下薬
- 甲状腺ホルモン補充療法
- 尿酸降下薬
- 代謝性肝疾患治療薬
- その他の代謝系医薬品
- 投与経路別
- 経口
- 注射剤
- 静脈内注入
- その他の投与経路
- 流通チャネル別
- 病院薬局
- 小売薬局
- 専門薬局
- オンライン薬局
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- Amicus Therapeutics, Inc.
- AstraZeneca plc
- Bayer AG
- Biocon Limited
- BioMarin Pharmaceutical Inc.
- Boehringer Ingelheim International GmbH
- Cipla Limited
- Eli Lilly and Company
- Merck & Co., Inc.
- Novo Nordisk A/S
- Pfizer Inc.
- Recordati S.p.A.
- Sanofi S.A.
- Sun Pharmaceutical Industries Limited
- Takeda Pharmaceutical Company Limited
- Teva Pharmaceutical Industries Ltd.
- Ultragenyx Pharmaceutical Inc.