


北米のベースバンドユニット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Baseband Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155602
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
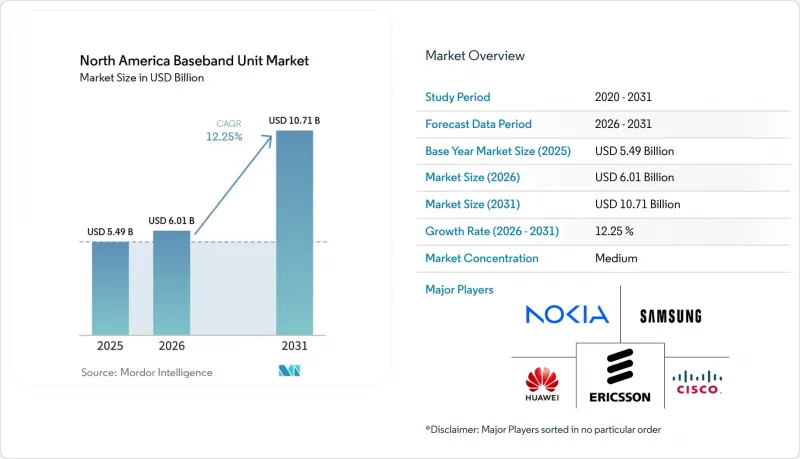
Mordor Intelligenceによると、北米のベースバンドユニット市場規模は2025年に54億9,000万米ドルと評価され、2026年の60億1,000万米ドルから拡大し、2031年までに107億1,000万米ドルに達すると推定されています。
2026年から2031年までの予測期間におけるCAGRは12.25%となる見込みです。
北米ベースバンドユニット市場の動向と洞察
5Gスタンドアロン(SA)ネットワークの拡大
スタンドアロン型5Gの展開は、北米ベースバンドユニット市場の需要を牽引する中心的な要因です。これらのネットワークには、ソフトウェアを通じて更新が可能であり、非スタンドアロン構成では利用できない機能をサポートできるベースバンドシステムが必要です。AT&Tは、スタンドアロン型5Gの全国的な商用展開を開始しており、加入者をオープンで仮想化されたインフラストラクチャに基づくアーキテクチャへ移行させていました。このアーキテクチャにより、通信事業者は、別途物理ネットワークを構築することなく、遅延に敏感なビジネス用途向けにネットワークスライシングを提供することが可能になります。連邦通信委員会(FCC)は2026年7月、2027年7月までに160 MHzの上位Cバンド周波数帯を競売にかける規則を採択しました。これにより、免許取得者が新たな容量に備える中で、その後の機器更新サイクルが支援されることになります。VTel Wireless社は2026年3月、バーモント州におけるスタンドアロン5GコアおよびRANの展開についてエリクソン社を選定しました。これは、この移行が地域および地方の通信事業者にも広がりつつあることを示しています。
ネットワーク容量と低遅延への需要の高まり
5Gネットワーク上のトラフィックの増加に伴い、より高い処理能力を備えたベースバンドユニットの必要性が高まっています。拡張現実(AR)、産業用IoT、固定無線アクセスには、持続的なスループットと低遅延が求められます。ノキアは2025年4月、T-Mobile米国との契約を延長し、ReefSharkシステムオンチップ技術を採用した「Levante Ultra-Performance」ベースバンド製品を含むAirScale RAN機器を供給することになりました。また、ベースバンドプラットフォームは、無線処理に加え、ネットワークエッジでのコンピューティングワークロードを処理できるよう設計されています。エリクソンは2026年、T-Mobile米国がAIネイティブスケジューラのフィールドトライアルを実施していること、およびAT&TがCloud RANインフラストラクチャにAIネイティブソフトウェアを導入していることを報告しました。容量の拡大に伴いネットワークデータ量も増加するため、さらなる自動最適化の必要性が強まっています。
高い消費電力と熱管理の要件
5Gベースバンドユニットの消費電力は2,000ワットですが、同等の4Gユニット(HUAWEI.COM)の消費電力は500ワットです。サイトに、それぞれ1,000~1,400ワットを消費する64T64Rアクティブアンテナユニットも使用されている場合、この差はさらに顕著になります。したがって、北米の多様な気候条件下にある屋外ネットワーク全体において、熱管理は運用上の重要な課題となっています。2025年に発表された調査によると、チップの動作温度が10°C上昇すると、機器の故障率が25%増加し、ビット誤り率が15%上昇し、ハードウェアの寿命が30%以上短縮されることが判明しました。USENIX NSDI 2025で発表された調査によると、トラフィック予測と電力状態の最適化により、仮想化されたRANサーバーの消費電力を40%以上削減できることが示されました。したがって、信頼性の高い電力管理ツールを統合しているサプライヤーは、無線性能だけでなく運用コストの面でも競争力を発揮できます。
セグメント分析
2025年には、ハードウェアが北米ベースバンドユニット市場の地域別売上高の47.77%を占めると予測されており、最大の構成要素カテゴリーとなる見込みです。このシェアは、通信事業者との複数年にわたる契約に基づき、4G機器が5G対応のベースバンドおよび無線システムに置き換えられることを反映しています。ノキアとT-Mobile米国との2025年の契約には、ハードウェア、ソフトウェア、保守、およびサポートが含まれると予想されます。「Levante」超高性能ベースバンドカードおよび「Habrok」Massive MIMO無線装置が、納入範囲の重要な部分を占めると見込まれています。価値の源泉が拡大しているとはいえ、ハードウェアは北米ベースバンドユニット市場の近代化において依然として不可欠です。また、ハードウェアはソフトウェアおよびサービスの販売における導入基盤も提供します。
ソフトウェア市場は、2026年から2031年にかけてCAGR14.11%で拡大すると予測されています。プロバイダー各社は、サブスクリプションライセンスを通じて、クラウドネイティブなRANプラットフォームやAIベースのネットワーク管理ツールを提供するケースが増えています。この動向により、ベースバンド関連の支出の一部が、機器の一括購入から継続的な収益へと移行しています。サービスは依然として構成要素の中で最も規模が小さいカテゴリーですが、通信事業者がライフサイクルサポートを求めるにつれて、マネージドサービスの契約は拡大しています。Open RANソフトウェアは汎用x86機器上で動作するため、ハードウェアの利益率にさらなる圧力が加わっています。その結果、北米のベースバンドユニット市場では、ソフトウェア統合、エネルギー管理、および継続的なサポートがより重視されるようになっています。
2025年には、マッシブMIMOが北米ベースバンドユニット市場の売上高の46.14%を占めると予測されています。このセグメントは、64送信・64受信のアンテナ構成を採用したミッドバンド5Gの展開の恩恵を受けています。これらのシステムは、スペクトル効率を向上させ、高密度モバイルネットワークのトラフィック要件に対応します。Massive MIMOセグメントは、2026年から2031年にかけてCAGR13.56%で拡大すると予測されています。高次アレイは、マルチユーザービームフォーミング、キャリアアグリゲーション、および協調マルチポイント伝送をサポートします。これらの導入により、各ベースバンドユニットに求められる処理能力が増大します。
GPUによる高速化が施された分散型ユニットは、ソフトウェア定義のMassive MIMOが汎用コンピューティング機器上でどのように動作し得るかを示しています。これらのシステムは、従来の4層構成に比べて最大3倍のスペクトル効率を実現できます。非Massive MIMOは、米国の農村部での通信カバレッジ、カナダの郊外ネットワーク、およびメキシコにおける初期のスモールセル導入において、依然として重要な役割を果たしています。これらの用途では、サイトコストの低減と導入の簡素化が優先されます。AmpliTech社は、2025年12月に開催されるO-RAN Global PlugFestにおいて、商用グレードの64T64R CAT-B Massive MIMO無線機の検証を完了する見込みです。大規模なMassive MIMO展開を目指すベンダーにとって、オープン・フロントホールの認証は重要な要件となりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界における5Gスタンドアロンネットワークの拡大
- ネットワーク容量への需要の高まりと低遅延化
- プライベート5Gおよび産業用ネットワークの成長
- Open RANおよび仮想化RANの導入
- AIを活用した無線リソースの最適化
- エッジコンピューティングとクラウドネイティブRANの導入
- 市場抑制要因
- 高い消費電力と熱管理の要件
- 半導体の供給集中と部品リードタイムのリスク
- ブラウンフィールド統合の複雑性
- 地政学的要因によるベンダー規制とサプライチェーンの分断
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- MIMO構成別
- ノン・マッシブMIMO
- Massive MIMO
- 大規模アンテナ素子
- 展開別
- インドア
- アウトドア
- その他の導入形態
- ネットワークアーキテクチャ別
- スタンドアロン
- 非スタンドアロン
- その他のネットワークアーキテクチャ
- エンドユーザー別
- 通信事業者
- 企業およびプライベートネットワーク
- 政府・防衛
- マネージドサービスプロバイダー
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Nokia Corporation
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Qualcomm Technologies, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Cisco Systems, Inc.
- Mavenir Systems, Inc.
- Radisys Corporation
- Parallel Wireless, Inc.
- CommScope Holding Company, Inc.
- Airspan Networks Inc.
- JMA Wireless
- Rakuten Symphony
- CICT Mobile Communications Equipment Co., Ltd.
- Marvell Technology, Inc.
- Broadcom Inc.